「FIREしたら、健康保険はどうなるの?」
会社員を辞めると、給与がなくなるだけではありません。
会社で加入していた健康保険や厚生年金から外れるため、退職後の社会保険を自分で考える必要があります。
FIRE後の生活費を計算するとき、食費や住宅費は入れていても、社会保険料を見落としているケースがあります。
特に50代でFIREする場合は、健康保険だけでなく60歳までの国民年金も確認が必要です。
この記事では、会社員がFIREするときに確認したい、
・健康保険の任意継続
・国民健康保険
・家族の健康保険の被扶養者
・60歳までの国民年金
・Barista FIREと勤務先社会保険
を整理します。
退職後の健康保険は、まず3つを比較する
会社を退職した後の健康保険には、代表的に次の3つの選択肢があります。
・退職前の健康保険を任意継続する
・国民健康保険に加入する
・家族の健康保険の被扶養者になる
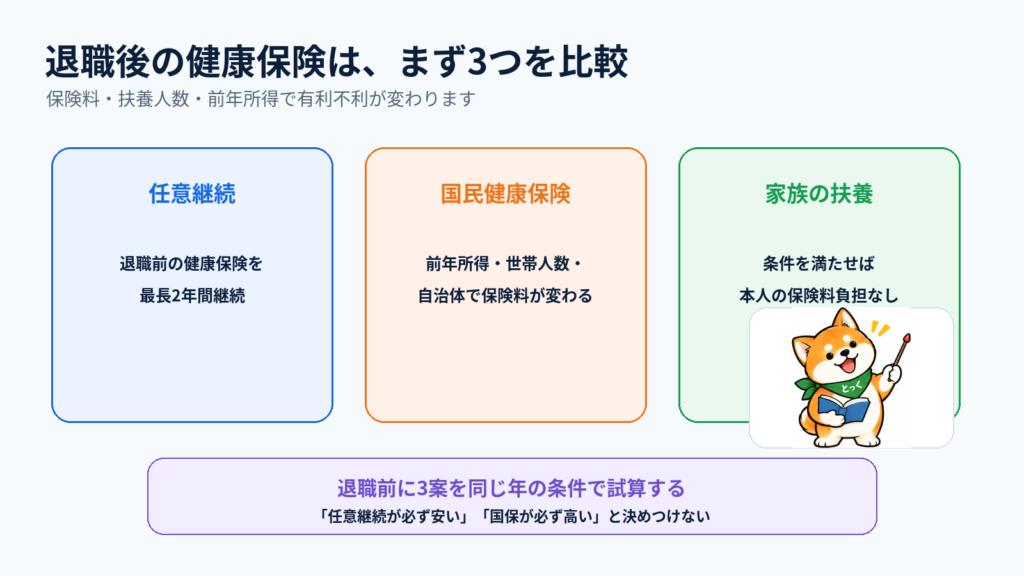
協会けんぽも、退職後の健康保険としてこの3つを案内しています。
どれが一番有利かは、人によって違います。
任意継続は退職時の標準報酬月額などをもとに計算されます。
国民健康保険は前年所得や世帯人数、住んでいる市区町村などで変わります。
家族の健康保険の被扶養者になれる場合は、被扶養者本人の健康保険料負担はありませんが、加入先の扶養要件を満たす必要があります。
したがって、
「FIREしたら国保」
と最初から決めるのではなく、退職前に3案を比較しておくのがおすすめです。
任意継続は「20日以内」と「最長2年」を忘れない
協会けんぽの任意継続を利用するには、代表的に次の条件があります。
・資格喪失日の前日までに、健康保険の被保険者期間が継続して2か月以上ある
・資格喪失日から20日以内に申し込む
加入期間は原則2年間です。
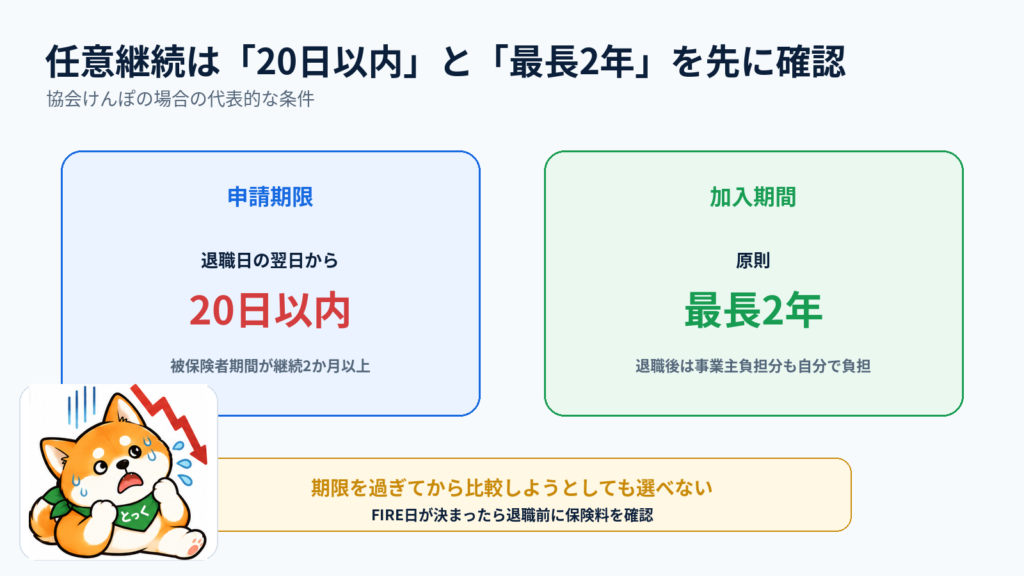
ここでFIRE予定者が注意したいのは申請期限です。
退職した後にゆっくり国保と比較しようと思っていると、任意継続の申請期限を過ぎる可能性があります。
また、会社員時代は保険料を事業主と本人で負担していましたが、任意継続では事業主負担分も自分で負担することになります。
協会けんぽの場合、保険料には上限があります。
そのため、
「退職前の保険料を単純に2倍すれば必ず正確」
というわけでもありません。
退職日が決まった段階で、加入している健康保険へ実際の保険料を確認するのが確実です。
国民健康保険は「前年所得」でFIRE初年度が高くなることがある
国民健康保険は、会社員時代の健康保険とは計算方法が異なります。
協会けんぽの案内でも、国民健康保険料は、
・前年の所得など
・世帯人数
・市区町村
などによって変わるとされています。
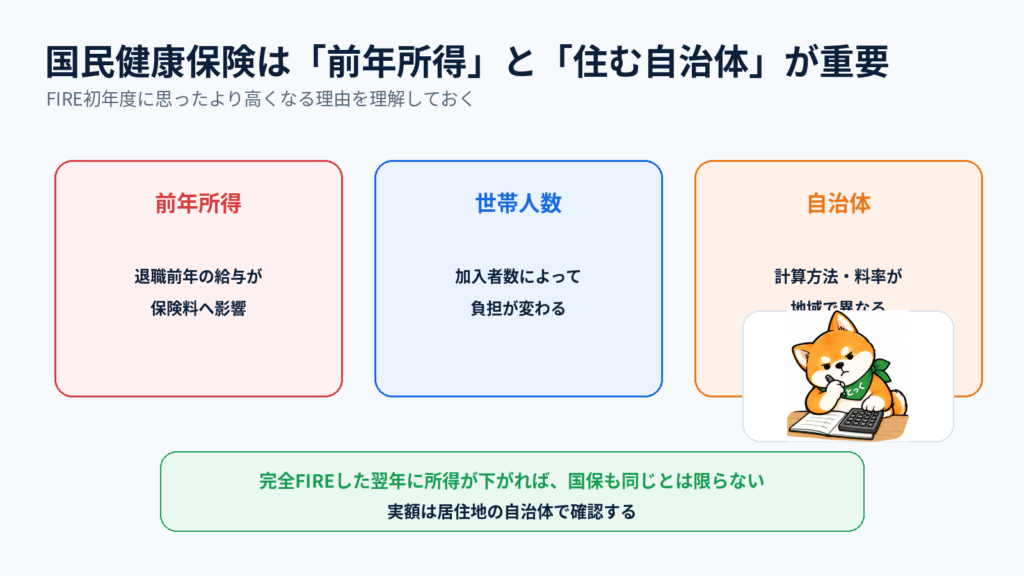
ここはFIREの資金計画で重要です。
たとえば50歳まで高い給与を得ていた人が退職すると、FIREした瞬間に所得は大きく下がるかもしれません。
しかし国民健康保険では、前年所得が保険料へ影響します。
そのため、退職直後の負担が、FIRE後の収入だけを見て想像した金額より高くなることがあります。
反対に、翌年度以降に所得が下がれば同じ保険料が続くとは限りません。
国民健康保険料の計算方法は自治体によって異なるため、具体的なFIRE日が決まったら、住んでいる市区町村の試算や窓口で確認してください。
50歳でFIREしても、60歳までは国民年金を確認
健康保険と年金は別です。
会社を辞めて健康保険を切り替えたからといって、公的年金の手続きまで自動的に終わるわけではありません。
日本国内に住む20歳以上60歳未満で、厚生年金などに加入しておらず、厚生年金加入者の被扶養配偶者でもない場合は、原則として国民年金第1号被保険者への加入が必要です。
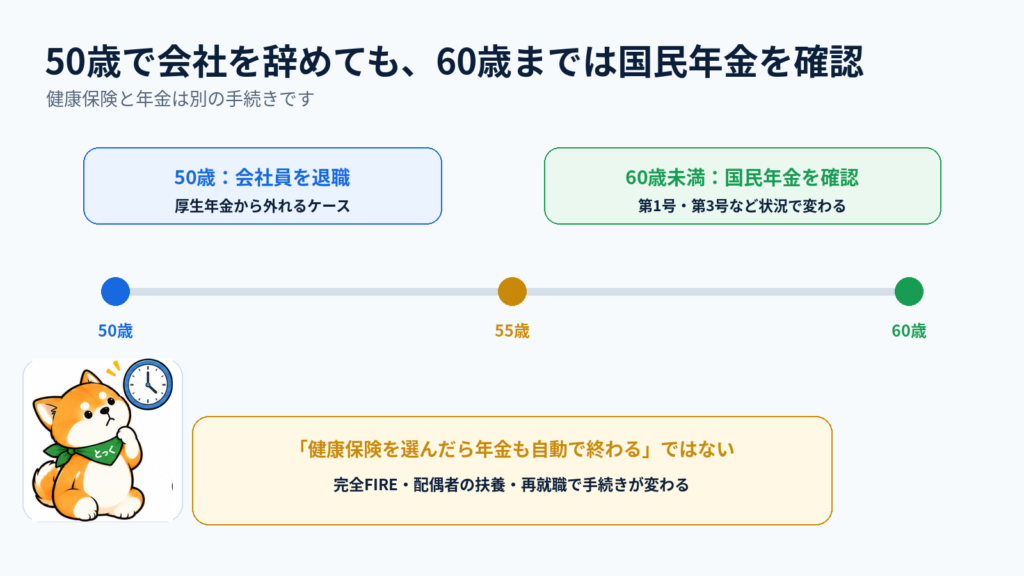
50歳で完全FIREするなら、60歳まで約10年間あります。
この期間の国民年金保険料も、FIRE後の支出として考えておく必要があります。
一方、配偶者が厚生年金に加入しており、条件を満たして第3号被保険者になる場合は扱いが変わります。
つまり、
・完全FIRE
・配偶者の扶養
・再就職
・パート勤務
など、FIRE後の働き方によって社会保険の形も変わります。
完全FIREとBarista FIREでは社会保険も違う
完全FIREでは勤務先がなくなるため、退職後の健康保険を自分で選ぶことになります。
一方、Barista FIREのように会社で働き続ける場合は、勤務条件を満たせば勤務先の健康保険や厚生年金に加入するケースがあります。
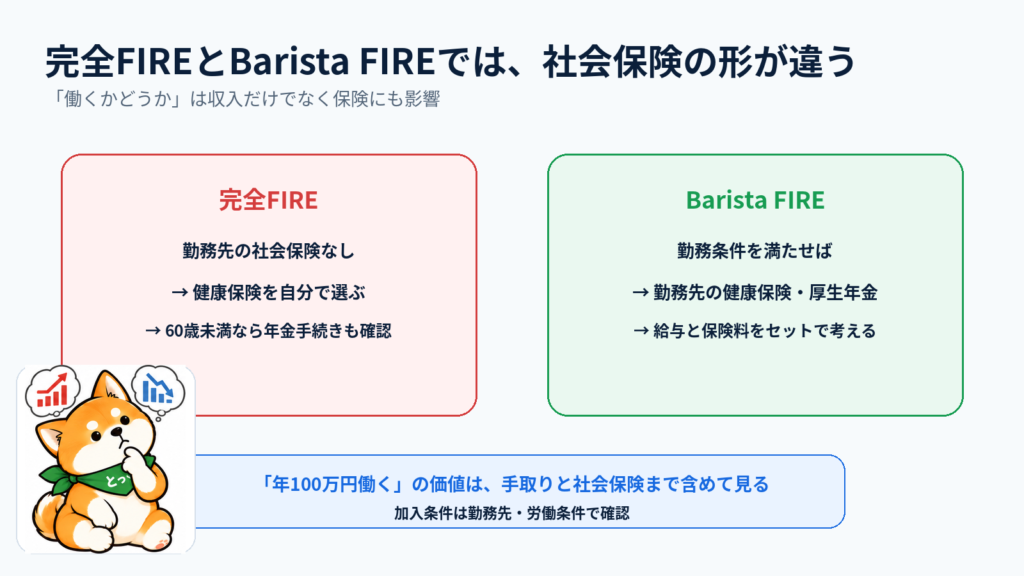
この違いは、FIRE後の収入を考えるうえでも重要です。
たとえば、
「年間100万円働く」
という計画があったとしても、見るべきなのは100万円という収入だけではありません。
・手取りはいくらか
・勤務先社会保険に加入するのか
・本人負担の保険料はいくらか
・厚生年金の加入期間が増えるのか
まで含めて考える必要があります。
完全FIREとSide FIRE、Barista FIREは、単に「働く時間が違う」だけではありません。
社会保険の仕組みも変わり得ます。
2026年度からは子ども・子育て支援金も始まっている
2026年4月から、子ども・子育て支援金制度が始まっています。
協会けんぽでは、2026年4月分から一般被保険者の支援金率は0.23%です。
FIRE後に会社員として働かない人が全員この形で直接負担する、という意味ではありません。
ただしBarista FIREなどで勤務先の健康保険へ加入する場合、2026年度の社会保険料を考える要素の一つになります。
制度や料率は改定される可能性があるため、実際の計算では最新情報を確認してください。
FIREシミュレーターの「精密社会保険」はどこに使う?
当サイトのFIREシミュレーターには、任意機能として、
「勤務先社会保険を標準報酬月額で精密化」
があります。
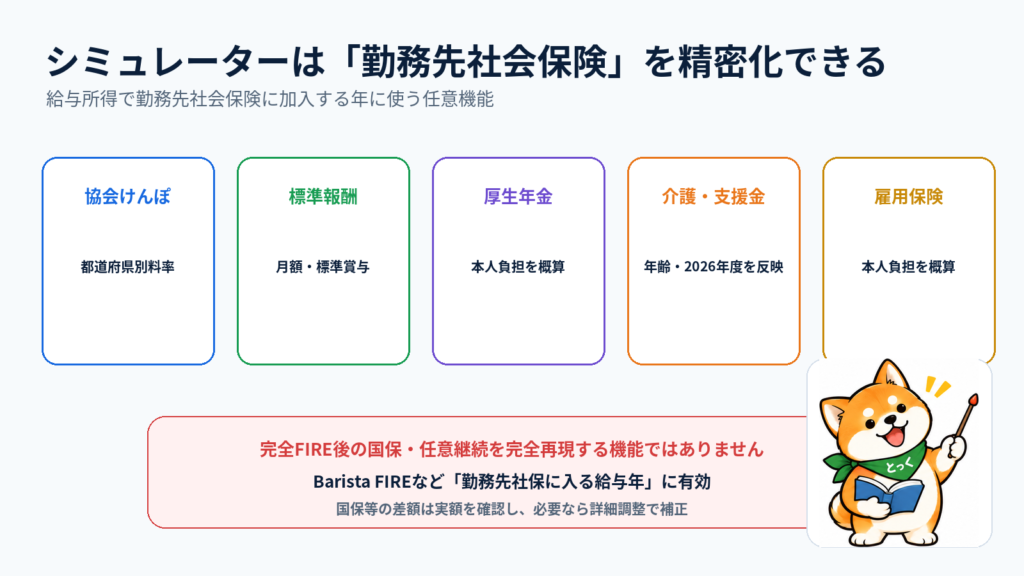
この機能は、給与所得で
「勤務先の社会保険に加入する」
を選んだ年に使用します。
ONにすると、2026年度の協会けんぽ都道府県料率、標準報酬月額・標準賞与、厚生年金、介護保険、子ども・子育て支援金、雇用保険の本人負担を概算します。
つまり、
完全FIRE後の国民健康保険を全国の自治体別に完全再現する機能
ではありません。
また任意継続も完全再現の対象ではありません。
シミュレーター自身も、健康保険組合固有料率、任意継続、自治体別国保などは完全再現しない仕様です。
Barista FIREなど、FIRE後も給与所得があり勤務先社会保険に加入する年の概算精度を上げるための機能、と考えると分かりやすいでしょう。
国民健康保険や任意継続の実額との差が大きい場合は、実際の保険料を確認したうえで、シミュレーター側の詳細調整で差額を補正する考え方が現実的です。
FIRE前に社会保険で確認したい4つのこと
会社を辞める日が決まったら、次の順番で整理すると分かりやすくなります。
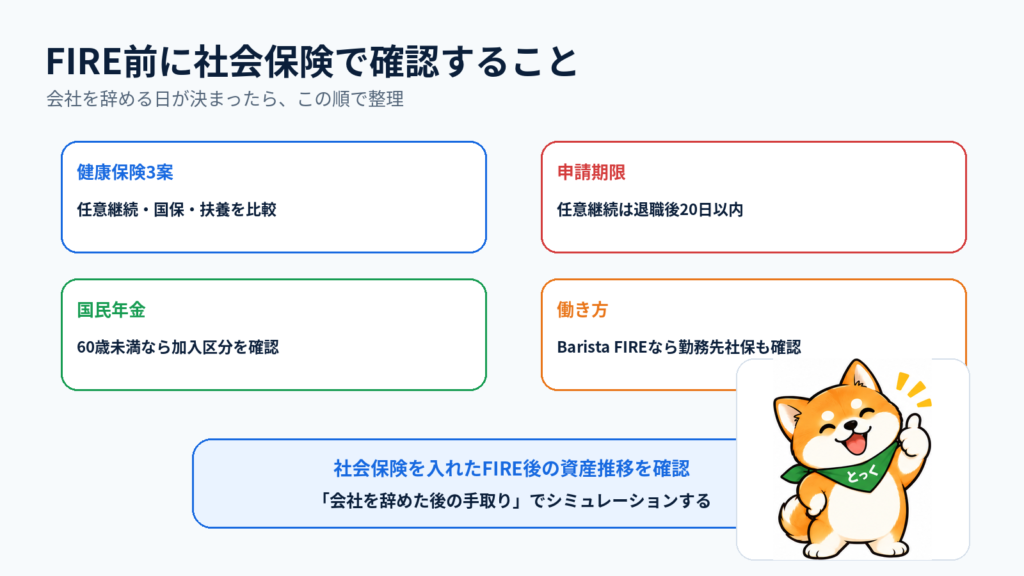
健康保険3案を比較する
任意継続、国民健康保険、家族の健康保険の被扶養者を確認します。
任意継続の申請期限を確認する
協会けんぽでは資格喪失日から20日以内です。
60歳未満なら国民年金の加入区分を確認する
完全FIREなのか、配偶者の扶養なのか、再就職するのかで変わります。
FIRE後に働くなら勤務先社会保険も確認する
Side FIREやBarista FIREの場合は、給与額だけでなく社会保険の加入条件も確認します。
社会保険を入れた「退職後の手取り」でFIREを考える
FIREでは、
年間生活費300万円
のような数字を置くだけでは不十分な場合があります。
会社員時代は給与から天引きされていた社会保険料が、FIRE後は別の形で家計から出ていくからです。
だから退職前には、
現在の生活費
+
FIRE後の健康保険
+
国民年金など
を含めて、退職後のキャッシュフローを作ることが重要です。
当サイトのFIRE後の資産推移・取り崩しシミュレーターでは、FIRE後の働き方や社会保険設定を変えながら資産推移を比較できます。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:FIREでは「会社を辞めた後の社会保険」を先に調べる
FIREすると、会社員時代と社会保険の形が変わります。
健康保険では、
任意継続
国民健康保険
家族の扶養
などを比較します。
任意継続には申請期限があります。
国民健康保険は前年所得や自治体によって保険料が変わります。
そして60歳未満で厚生年金から外れるなら、国民年金の加入区分も確認します。
FIRE後も働くなら、勤務先社会保険への加入も含めて考えます。
FIREの必要資産を考えるとき、社会保険は「退職してから調べるもの」ではありません。
会社を辞める前に調べて、退職後の支出へ入れておくものです。
資産額だけでなく、会社を辞めた後の手取りベースでFIRE計画を確認しておきましょう。
関連記事
参考資料
・協会けんぽ「任意継続」
https://www.kyoukaikenpo.or.jp/benefit/voluntary_continuation/index.html
・協会けんぽ「協会けんぽの子ども・子育て支援金率について」
https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/003/index.html
・日本年金機構「会社を退職した場合は、国民年金に加入しなければならないのですか。」
https://www.nenkin.go.jp/section/faq/kokunen/seido/kanyu/taishoku/20120629.html
コメント