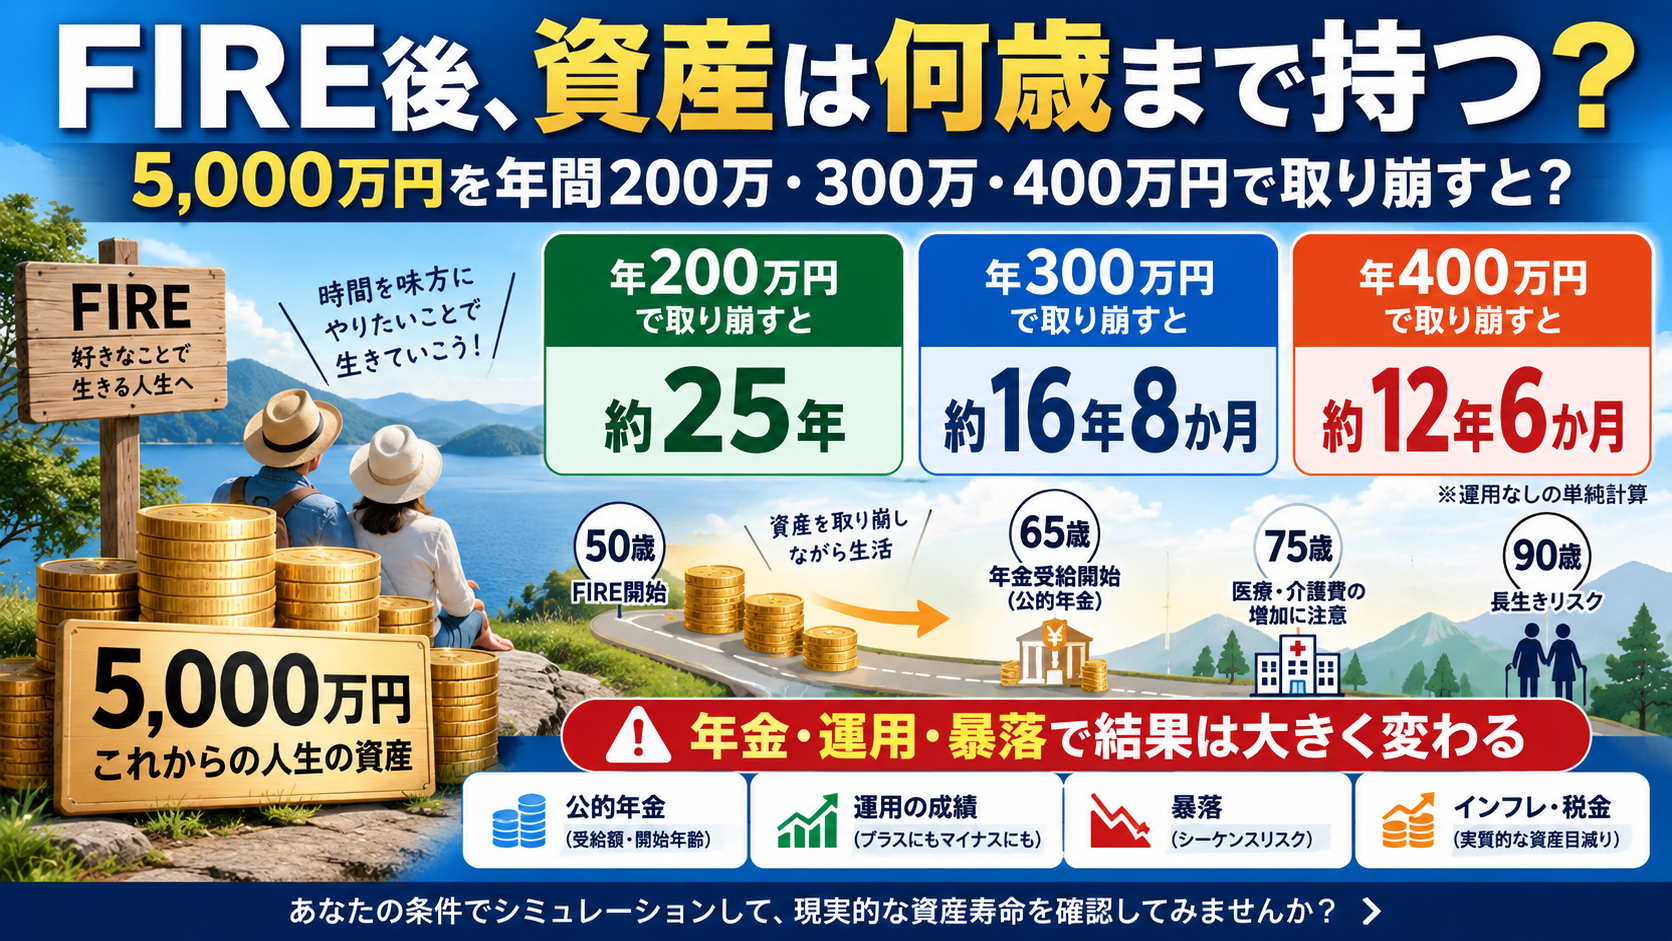
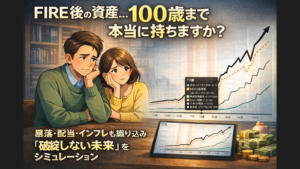
「FIREした後、資産は何歳まで持つのだろう?」
FIREを考えるとき、必要資産と同じくらい重要なのが「取り崩し」です。
会社員時代は、給与を受け取りながら資産を増やしていくことが中心です。
しかしFIRE後は逆に、保有している資産を生活費へ変えながら暮らしていきます。
そのため、
「5,000万円あるから安心」
ではなく、
「5,000万円を年間いくら使うと、何年持つのか」
を見ることが重要です。
この記事では、まず運用益を一切考えない単純計算で資産寿命を確認し、その後、
・公的年金
・資産運用
・株価暴落
・インフレ
・税金・社会保険
・支出の変化
を加えると、なぜ結果が変わるのかを説明します。
5,000万円は何年持つ?まずは単純計算
最初は最も単純に、
資産 ÷ 年間取り崩し額
で考えます。
5,000万円を運用せず、年金などの収入もなく、毎年同じ金額を使うと仮定すると、
年間200万円なら25年
年間250万円なら20年
年間300万円なら約16年8か月
年間400万円なら12年6か月
です。
50歳から取り崩しを始めるなら、
年間200万円 → 75歳ごろ
年間250万円 → 70歳ごろ
年間300万円 → 約66歳8か月
年間400万円 → 62歳6か月
が単純計算上の資産寿命になります。
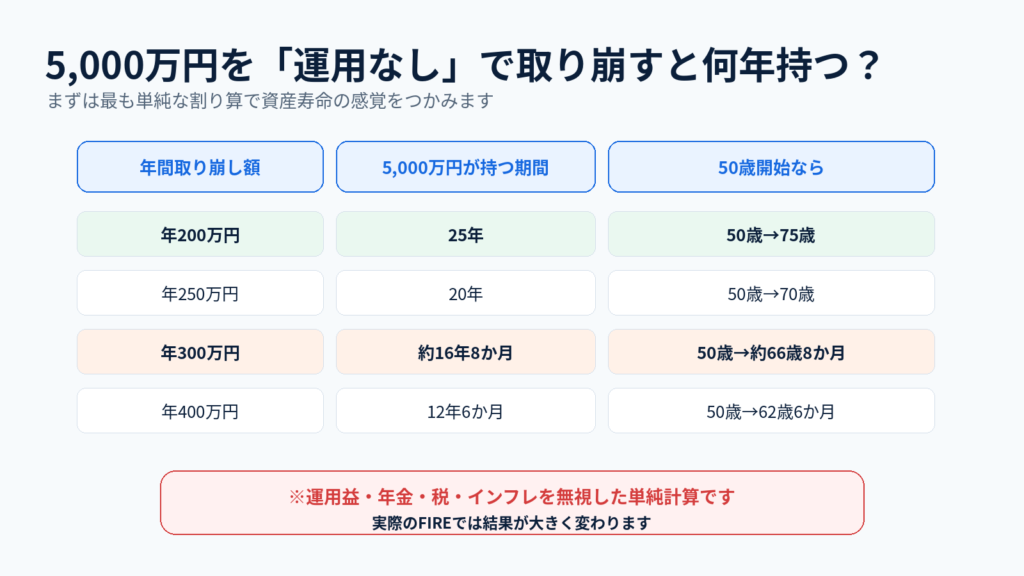
もちろん、これは現実のFIREをそのまま表した計算ではありません。
運用益も、年金も、税金も、インフレも考慮していないからです。
ただし「年間生活費の違いが資産寿命へどれほど大きく効くか」を理解するには、とても分かりやすい計算です。
年300万円なら約16年8か月。でも65歳から年金が始まる
たとえば50歳で資産5,000万円から年間300万円を使うとします。
単純計算なら約16年8か月なので、66歳台で資産がなくなる計算です。
しかし実際には、一定の受給資格期間を満たしていれば、公的年金は原則65歳から受け取れます。
つまり50歳FIREの場合、
50~64歳
と
65歳以降
では、家計の収入構造が変わります。
仮に夫婦で65歳以降に年290万円の公的年金を受け取るモデルなら、年間生活費300万円との差は年10万円です。
そのため、
50~64歳は資産からの取り崩しが大きい
65歳以降は年金によって必要な取り崩し額が小さくなる
という形になります。
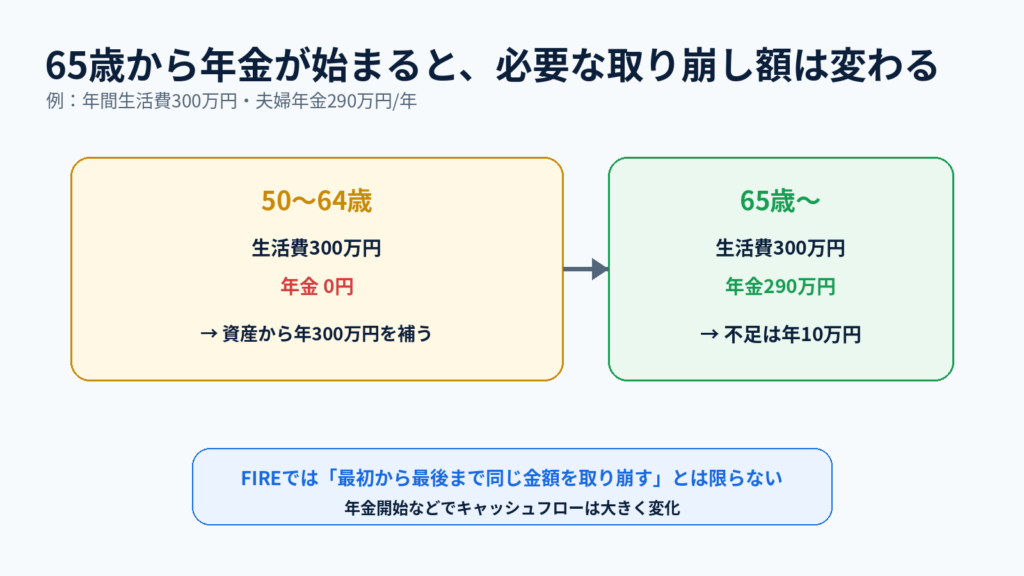
FIREでは「毎年同じ金額を最後まで取り崩す」とは限りません。
年金、退職金、住宅ローン完済、子どもの独立などによって、必要な取り崩し額は途中で変わります。
同じ5,000万円でも資産寿命が変わる6つの理由
実際の資産寿命は、単純な「資産÷生活費」より複雑です。
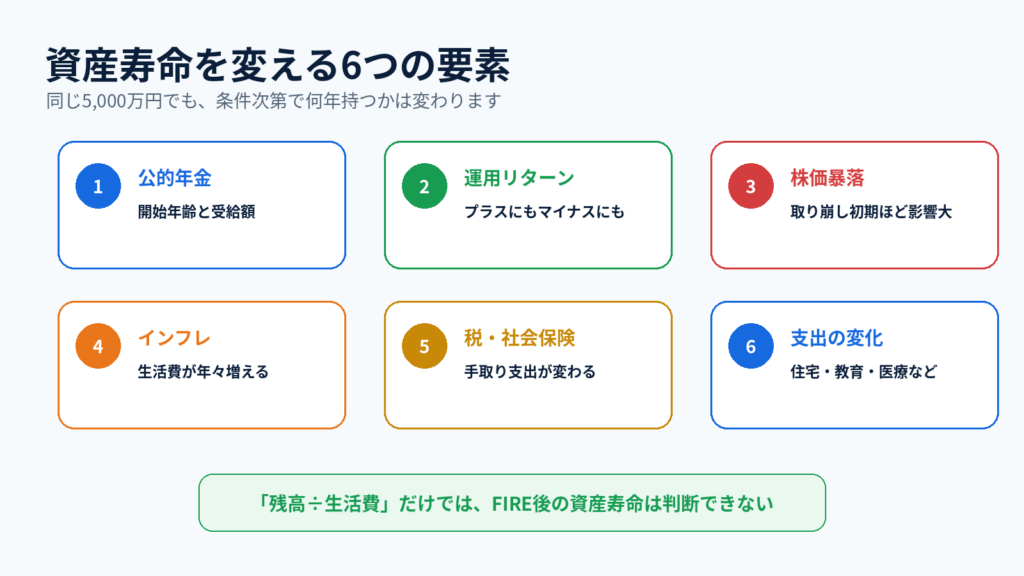
1. 公的年金
FIRE開始時には年金収入がなくても、65歳前後から公的年金が始まるケースがあります。
年金開始後は、資産から補う金額が小さくなる可能性があります。
2. 資産運用
FIRE後も株式や債券などを保有して運用を続ける場合、運用益によって資産寿命が延びる可能性があります。
一方で、運用結果が悪ければ資産は予定より早く減ります。
3. 株価暴落
平均利回りが同じでも、暴落するタイミングによってFIREの結果は変わります。
特にFIRE開始直後の暴落は注意が必要です。
4. インフレ
現在年間300万円で生活できても、将来も同じ300万円で同じ生活ができるとは限りません。
物価が上昇すると、必要な生活費そのものが増えます。
5. 税金・社会保険
資産の売却方法や所得状況によって、税金や社会保険料が変わります。
生活に必要な手取り額と、実際に資産から出ていく金額は必ずしも同じではありません。
6. 支出の変化
住宅ローンの終了、子どもの独立、住宅修繕、医療・介護など、支出は一生一定ではありません。
FIREでは年齢ごとのキャッシュフローを見ることが重要です。
FIRE直後の暴落が怖い理由
取り崩し期では「平均利回り」だけを見ても不十分です。
たとえば30年間の平均利回りが同じだったとしても、
FIRE直後に株価が大きく下がるケース
と
20年後に大きく下がるケース
では結果が異なる場合があります。
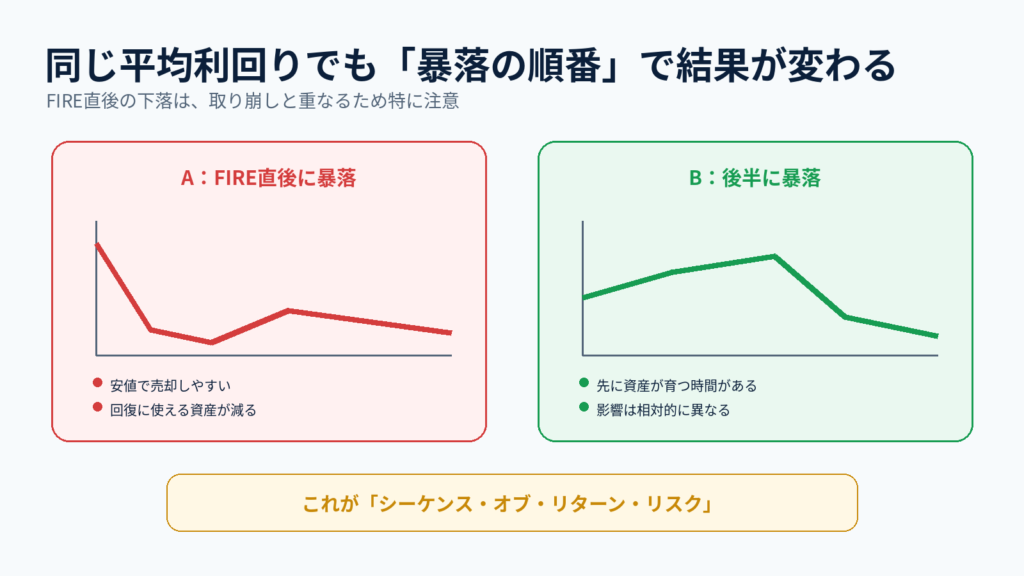
FIRE直後に株価が下落すると、値下がりした資産を生活費のために売却しなければならない可能性があります。
すると、その後相場が回復しても、回復に参加できる資産そのものが少なくなります。
この「リターンが発生する順番によって資産寿命が変わるリスク」を、シーケンス・オブ・リターン・リスクと呼びます。
4%ルールとして知られる取り崩し研究も、過去の異なる開始時点を使い、資産が長期間維持できたかを検証したものです。
将来の市場が過去と同じになる保証はないため、FIREでは厳しいケースも確認しておくことが重要です。
取り崩し方法は「定額」だけではない
FIRE後の資産取り崩しには、大きく分けるといくつかの考え方があります。
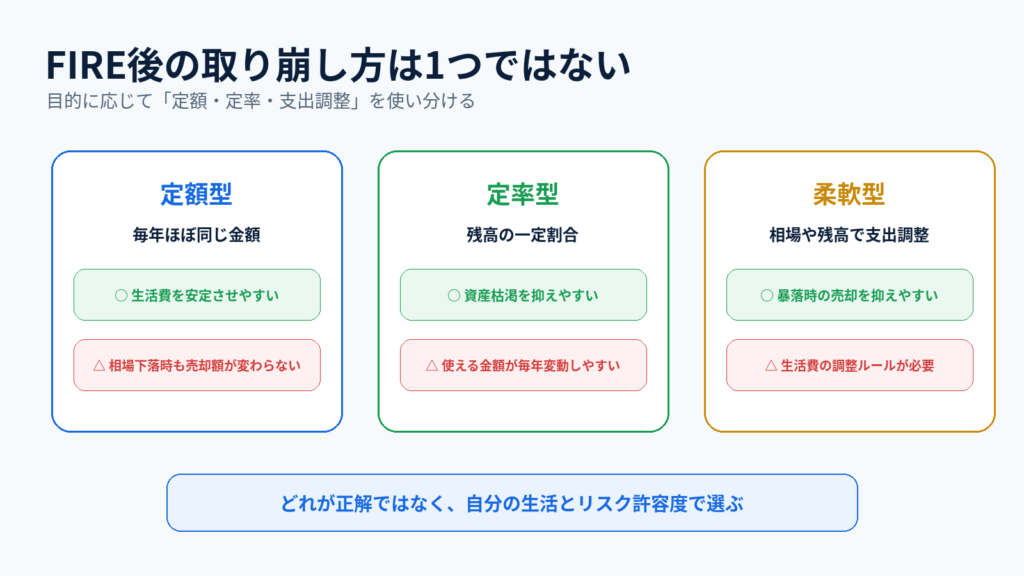
定額型
毎年300万円など、ほぼ一定額を取り崩す方法です。
生活費を計画しやすいメリットがあります。
一方で、株価が大きく下がっている年でも同じ金額を売却することになるため、暴落時の負担が大きくなる場合があります。
定率型
資産残高の4%など、残っている資産の一定割合を取り崩す方法です。
資産が減れば取り崩し額も減るため、資産がゼロになるリスクを抑えやすい特徴があります。
ただし、使える生活費が毎年変動します。
柔軟に支出を調整する方法
通常時は一定水準の生活費を使いながら、暴落時や資産残高が減ったときに支出を一時的に下げる方法です。
FIRE生活に柔軟性がある人には有効な考え方ですが、
「いつ、どの程度支出を下げるのか」
というルールをあらかじめ考えておく必要があります。
どの方法が絶対に正しいというものではありません。
生活の安定性を優先するのか、資産枯渇リスクを抑えるのかによって考え方は変わります。
「4%なら安全」と決めつけない
4%ルールは、FIRE必要資産を考えるうえで非常に分かりやすい目安です。
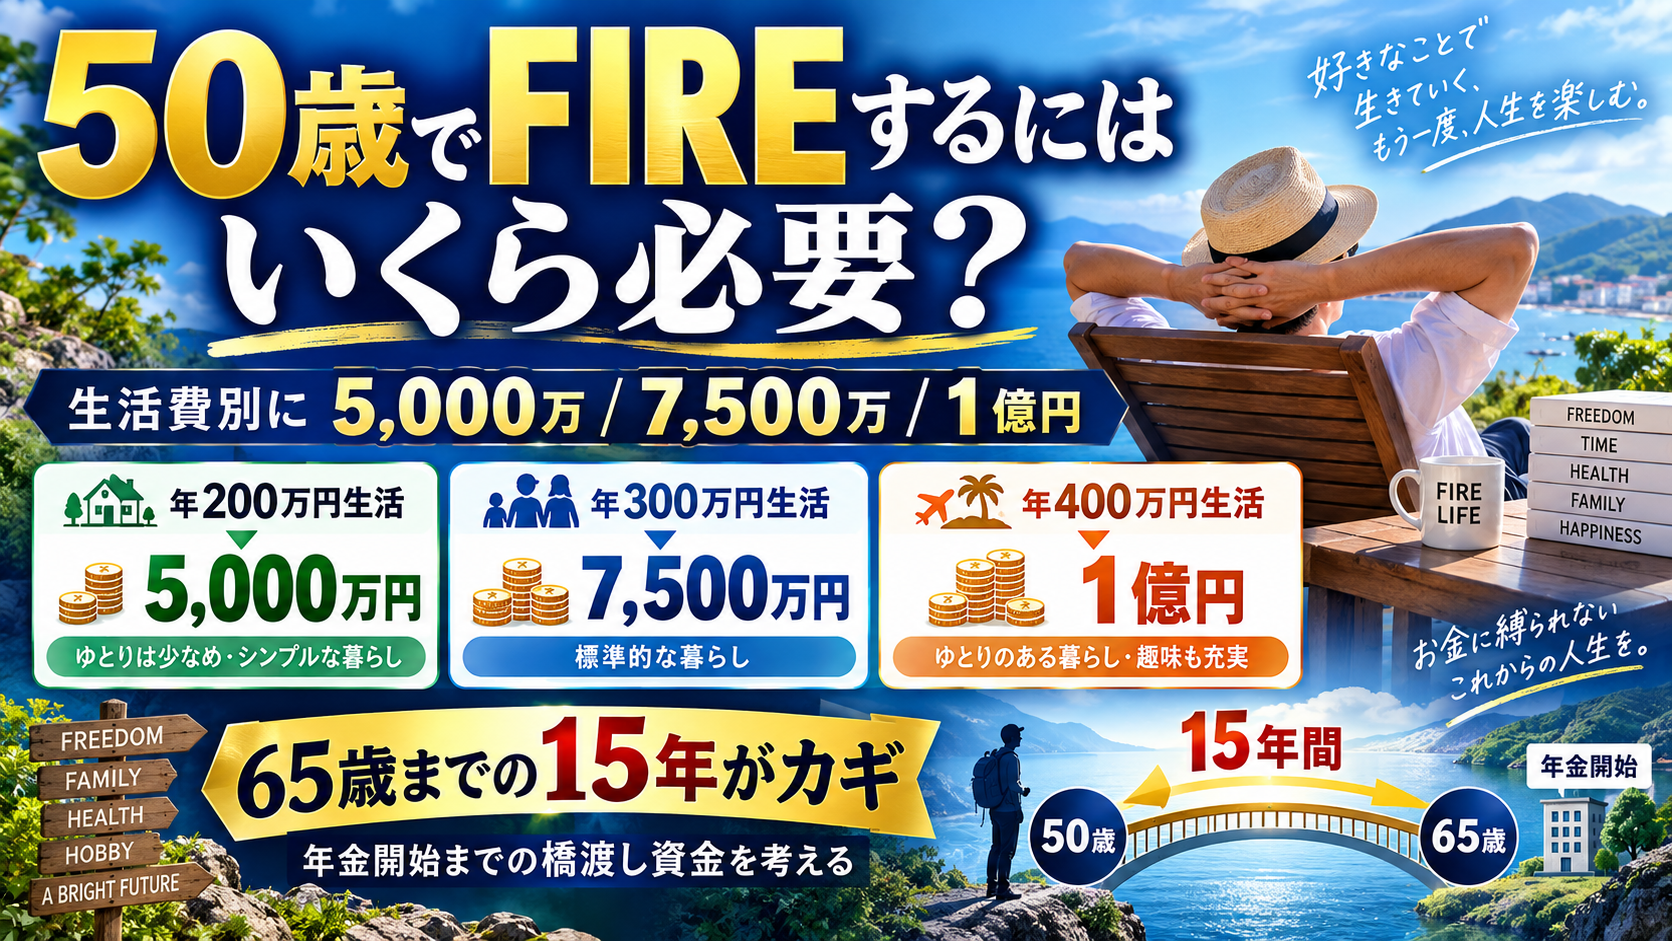
5,000万円なら初年度200万円。
7,500万円なら初年度300万円。
1億円なら初年度400万円。
という計算ができます。
しかし4%という数字だけで、将来の資産寿命が保証されるわけではありません。
取り崩し研究の結果は、
・退職期間
・資産配分
・市場データ
・インフレ調整
・手数料
・取り崩しタイミング
などの前提によって変わります。
FIREの場合は一般的な65歳前後の退職より期間が長くなることもあるため、30年を超える資産寿命を確認する必要があるケースもあります。
FIRE後は何歳まで資産を残せばよい?
これは人によって考え方が違います。
たとえば、
95歳まで資産が持てばよい
100歳まで余裕を持たせたい
最後に3,000万円を子どもへ残したい
自宅を相続財産として残すので金融資産は使い切ってもよい
など、ゴールはそれぞれです。
したがってシミュレーションでは、
「資産がゼロにならないか」
だけでなく、
「最終的にいくら残したいのか」
も決めておくと判断しやすくなります。
FIREの取り崩しシミュレーションで見るべきポイント
当サイトのシミュレーターでは、単純な資産残高だけでなく、年齢ごとの収入・支出や資産売却を確認できます。
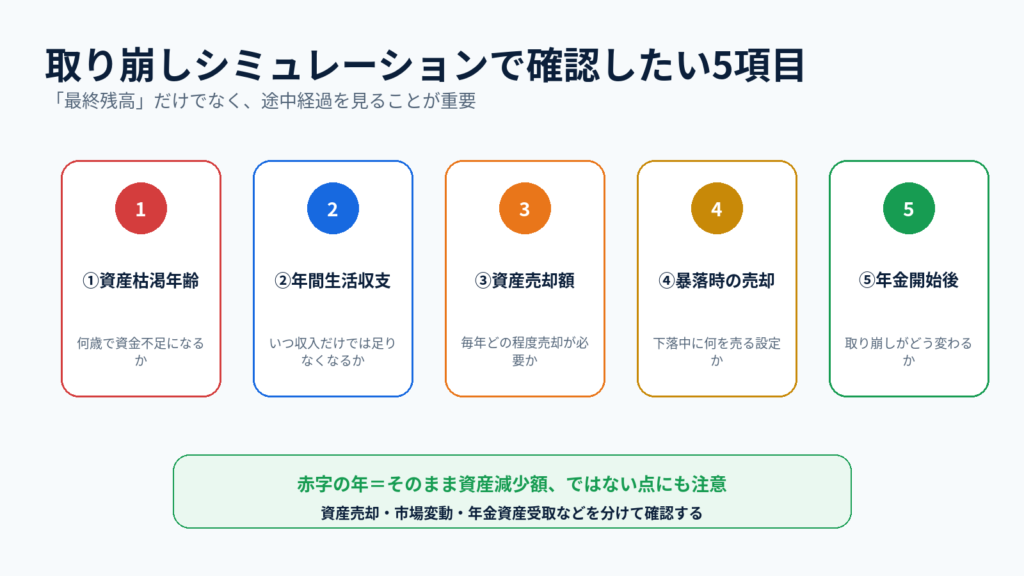
特に見ておきたいのは次の5項目です。
1. 資産が不足する年齢
何歳まで資産が持つのかを確認します。
FIRE開始から何年後なのかも重要です。
2. 年間生活収支
年金や副業などの生活収入だけで支出を賄えるのか確認します。
生活収支が赤字になる年は、資産から補う必要がある可能性があります。
ただし「生活収支の赤字額=その年の総資産減少額」ではありません。
資産売却、退職金・年金資産の受取、相続、市場変動などは別に確認する必要があります。
3. 毎年の資産売却額
生活費を補うため、どの程度資産を売却しているのか確認します。
4. 暴落時の売却
株式市場が下落しているときに、どの資産を売却する設定になっているのか確認します。
現金を一定額維持しながら、売却する資産の優先順位を変える考え方もあります。
5. 年金開始後の変化
年金が始まったあと、資産取り崩しがどの程度減るのか確認します。
FIRE開始から年金開始までと、その後を分けて見るのがおすすめです。
資産を長持ちさせるには?
資産寿命を延ばす方法は「もっと高い利回りを狙う」だけではありません。
むしろ高いリターンを狙えば、大きな下落リスクも増える場合があります。
現実的には、
・年間生活費を下げる
・FIRE開始を少し遅らせる
・FIRE後も少し働く
・公的年金を正確に見積もる
・現金余力を持つ
・暴落時だけ支出を下げる
・住宅や大きな支出を事前に織り込む
など、複数の方法を組み合わせて考えます。
FIREは「運用だけの問題」ではなく、生活設計そのものです。
自分の資産は何歳まで持つ?無料で確認できます
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
資産5,000万円でも、
年間200万円使う人
年間300万円使う人
年間400万円使う人
では、結果はまったく違います。
さらに、
・現在の年齢
・家族構成
・公的年金
・運用資産
・住宅
・子ども
・暴落
・相続
などを加えると、「自分の場合」の資産寿命が見えてきます。
→ FIRE後の資産推移・取り崩しシミュレーター
https://middleagefire.com/post-fire-asset-management-simulator2/
まとめ:FIREでは「いくら持っているか」より「何年使えるか」
5,000万円は大きな資産です。
しかし運用なしで単純に取り崩すだけなら、
年200万円 → 25年
年250万円 → 20年
年300万円 → 約16年8か月
年400万円 → 12年6か月
です。
一方、実際のFIREでは公的年金や資産運用によって資産寿命が延びる場合があります。
逆に、株価暴落、インフレ、税・社会保険、大きな支出によって短くなる場合もあります。
だからFIREでは、
「5,000万円あるから大丈夫」
ではなく、
「自分の生活なら、何歳まで持つのか」
を確認することが重要です。
必要資産を貯めることはFIREのスタートライン。
その資産をどう使い、どう守り、どこまで残すかまで考えて初めて、FIRE後の生活設計になります。
関連記事
参考資料
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”, Journal of Financial Planning
https://www.financialplanningassociation.org/sites/default/files/2020-05/7%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
・三菱UFJアセットマネジメント「取り崩しシミュレーションの使い方」
https://faq1.am.mufg.jp/answer/67a1e40febffcf346174eaaf/


コメント