2026年9月– date –
-

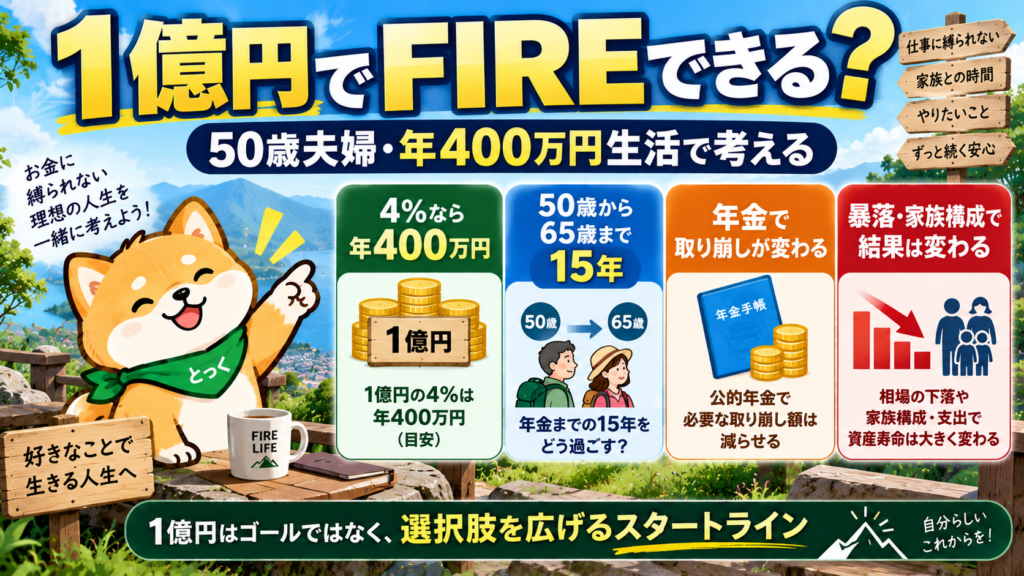
1億円でFIREできる?50歳夫婦・年400万円生活で考える
「資産1億円あれば、もうFIREしても大丈夫?」 FIREを目指していると、「1億円」はひとつの大きな節目に見えます。 4%ルールの単純な目安なら、 1億円 × 4% = 年400万円 です。 年間400万円、月平均約33万円で暮らすなら、数字だけを見ると1億円は分かり... -
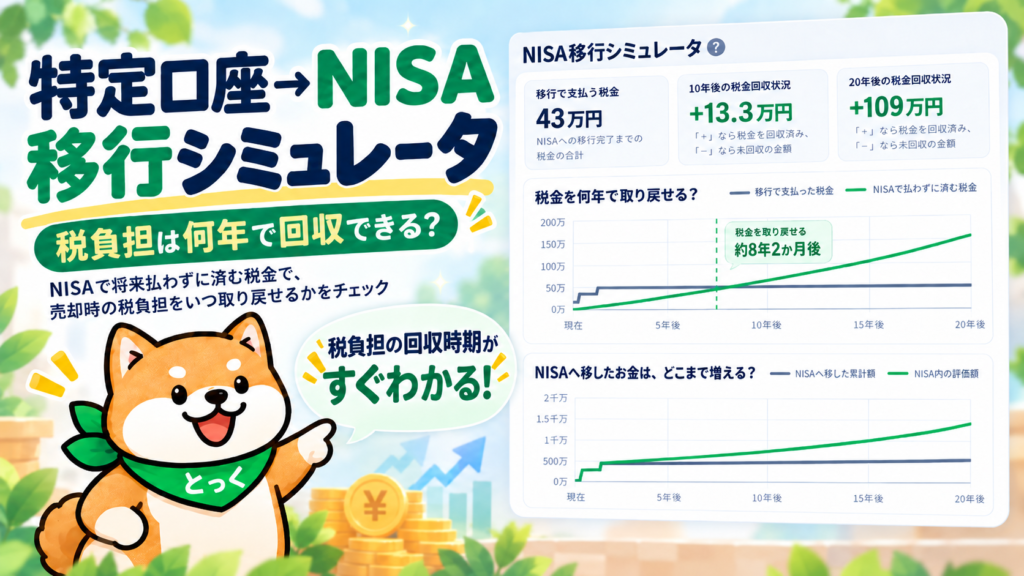
特定口座 → NISA 移行シミュレータ
特定口座で持っている株や投資信託を、NISAへ移した方がいいのか? そう考えたことはありませんか? NISAなら運用益が非課税になる一方、特定口座の商品をNISAへ移すには、いったん売却して買い直す必要があります。含み益が出ていれば、その売却時に税金... -
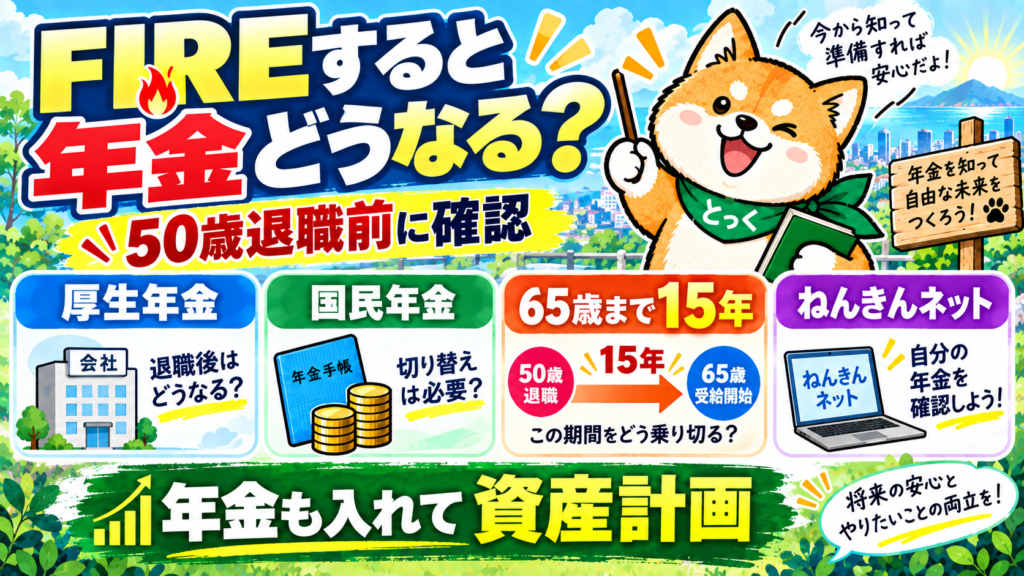
FIREすると年金はどうなる?50歳で退職する前に確認したい6つのポイント
「50歳でFIREしたら、年金はどうなるの?」 FIREを考えるとき、資産額や生活費には目が向きやすい一方で、公的年金は後回しになりがちです。 しかし、50歳でFIREする場合、老齢基礎年金の原則受給開始である65歳まで15年あります。 FIRE前半は資産からの取... -
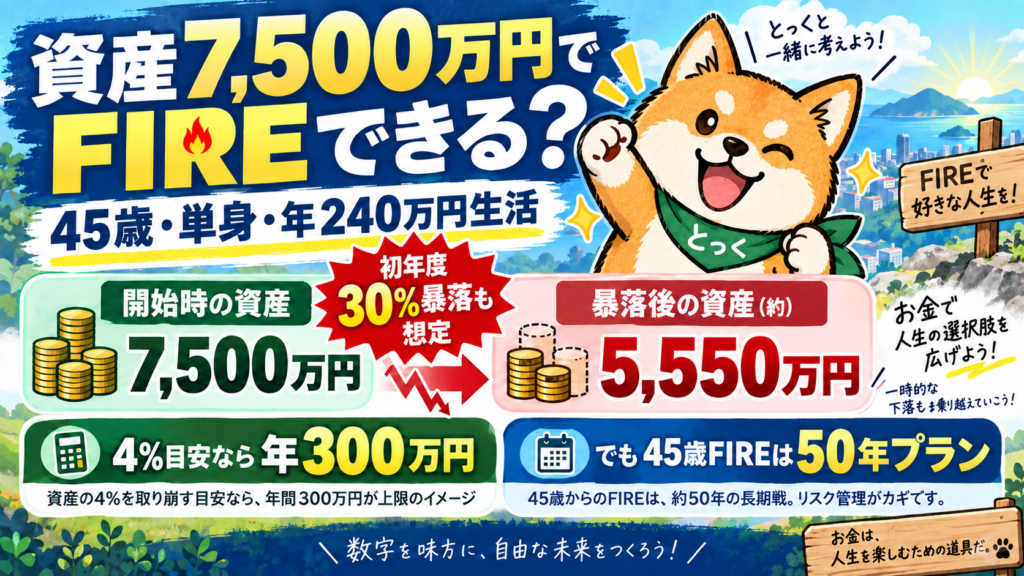
資産7,500万円でFIREできる?45歳単身・年240万円生活を「初年度30%暴落」で考える
「7,500万円まで貯めたら、もうFIREしても大丈夫?」 7,500万円は、FIREを考えるうえで非常に大きな資産です。 4%ルールで単純計算すると、 7,500万円 × 4% = 年300万円 です。 年間240万円で暮らすなら、初期の生活費は資産の3.2%に相当します。 数字だ... -
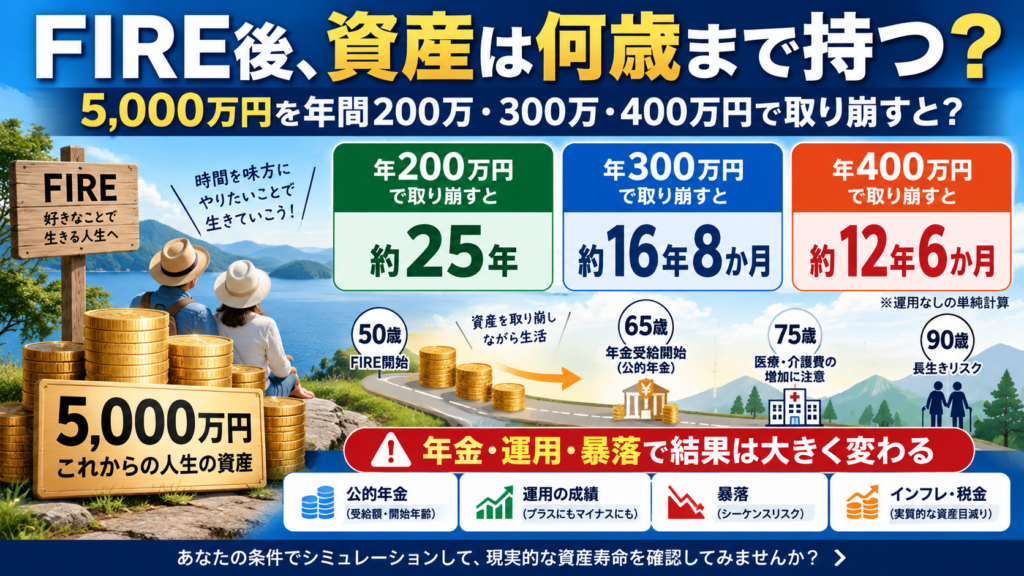
FIRE後の資産取り崩し|何歳まで持つ?5,000万円を年200万・300万・400万円で比較
「FIREした後、資産は何歳まで持つのだろう?」 FIREを考えるとき、必要資産と同じくらい重要なのが「取り崩し」です。 会社員時代は、給与を受け取りながら資産を増やしていくことが中心です。 しかしFIRE後は逆に、保有している資産を生活費へ変えながら... -
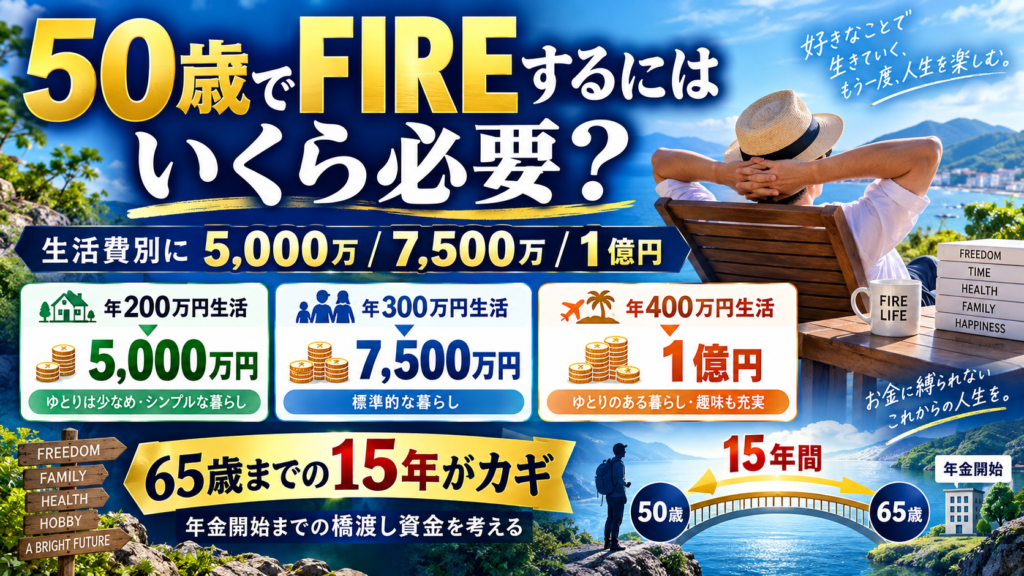
50歳でFIREするにはいくら必要?生活費別に5,000万・7,500万・1億円を考える
「50歳で会社を辞めたい。でも、いくらあればFIREできるのだろう?」 50歳前後でFIREを考える場合、30代や40代のFIREとは少し事情が違います。 大きな理由は、公的年金の受給開始が近づいている一方で、原則65歳までまだ15年あることです。 そのため、50歳... -
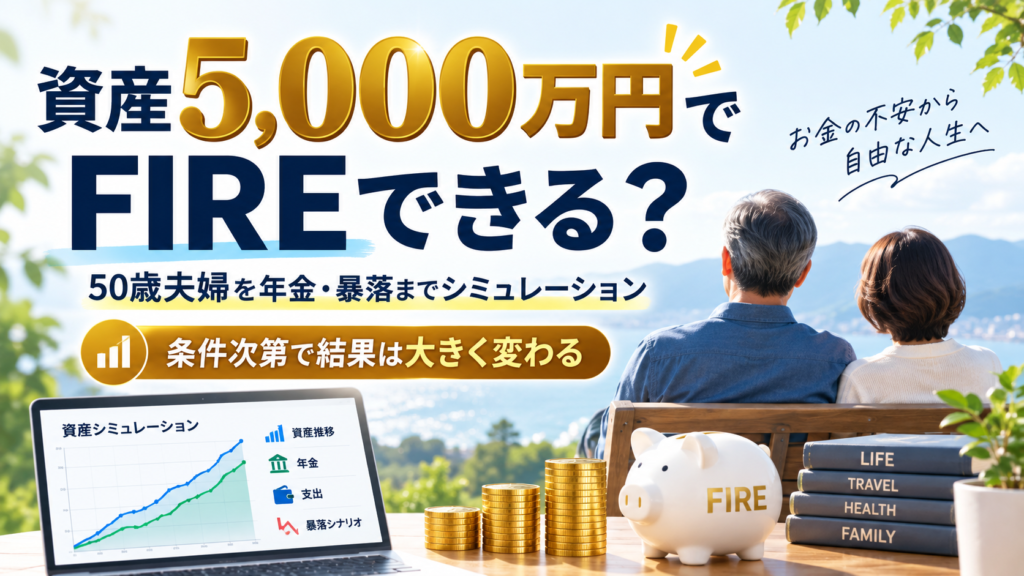
資産5000万円でFIREできる?50歳夫婦で年金・暴落までシミュレーション
「資産5,000万円まで貯めれば、もうFIREしても大丈夫?」 FIREを目指して資産形成をしていると、5,000万円は一つの大きな節目に感じます。 実際、5,000万円の4%は年間200万円です。 年間200万円程度で生活できるなら、4%ルールの単純計算では一つの目安に... -
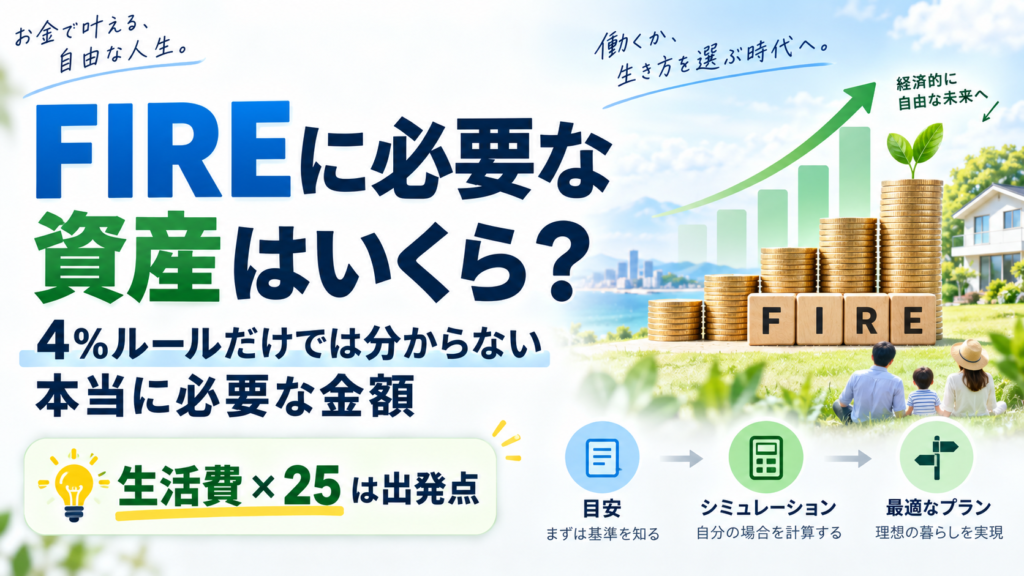
FIREに必要な資産はいくら?4%ルールだけでは分からない「本当に必要な金額」
FIREに必要な資産はいくら?4%ルールだけでは分からない「本当に必要な金額」 「FIREするには、いくら資産があればいいのだろう?」 FIREを考え始めると、最初に気になるのが「必要な資産額」ではないでしょうか。 よく知られている目安が「年間生活費の25...
1