「55歳まで働いた。そろそろFIREしてもいい?」
50歳でFIREする場合と比べると、55歳は公的年金の原則受給開始である65歳までの距離が短くなります。
一方で、55歳から95歳までなら約40年あります。
まだ長い取り崩し期間です。
そのため、55歳FIREでは
・必要資産
・年間生活費
・65歳までの10年間
・夫婦の年齢差
・現金をどのくらい持つか
・株式をどのくらい残すか
を一緒に考える必要があります。
今回は、当サイトのFIREシミュレーターに用意している
「夫婦・子なし・現金厚め|55歳・資産1.1億円」
という学習用モデルを使いながら、55歳FIREの考え方を整理します。
55歳FIREの必要資産は、まず「生活費×25」で目安を出す
FIREの必要資産を大まかに考える方法として、4%ルールがあります。
単純な出発点として使うなら、
年間生活費 × 25
です。
たとえば、
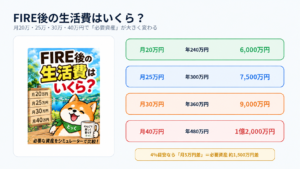
年間300万円 → 7,500万円
年間360万円 → 9,000万円
年間450万円 → 1億1,250万円
年間500万円 → 1億2,500万円
となります。
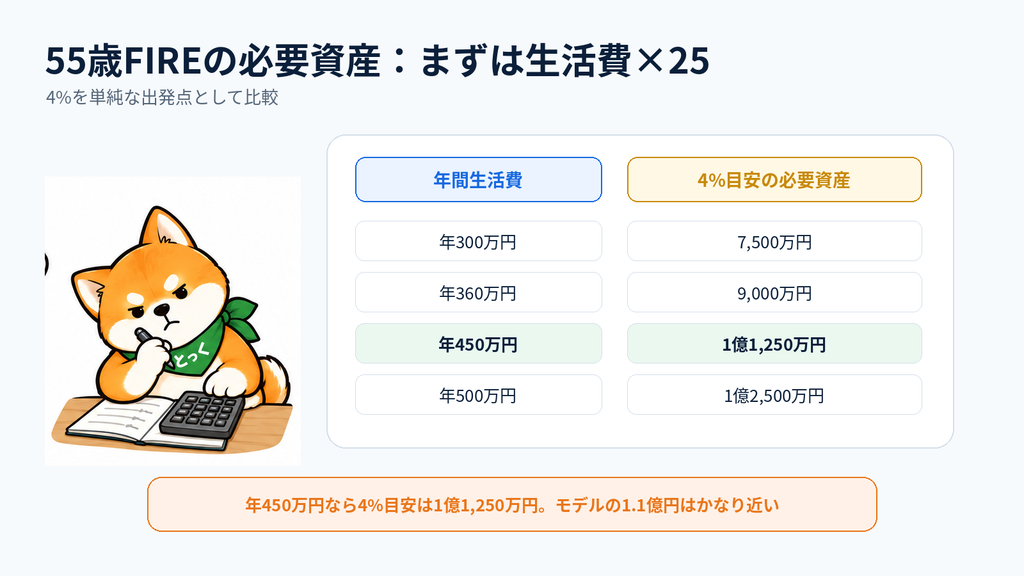
今回のモデルケースの年間生活費は450万円です。
4%の単純な目安なら必要資産は1億1,250万円。
モデルの金融資産は1.1億円なので、かなり近い水準です。
ただし、ここで
「ほぼ4%だから大丈夫」
と判断するのは早いです。
55歳FIREでは、公的年金までの期間や資産配分も確認する必要があります。
4%は将来を保証する数字ではなく、FIRE設計を始めるための目安として使うのが分かりやすいでしょう。
今回の55歳FIREモデル
今回使用するモデルは次の条件です。
・本人55歳
・配偶者53歳
・子どもなし
・想定終了年齢95歳
・金融資産1.1億円
・年間生活費450万円
・現金3,000万円
・海外株式6,500万円
・国内株式1,500万円
・FIRE後の副業収入なし
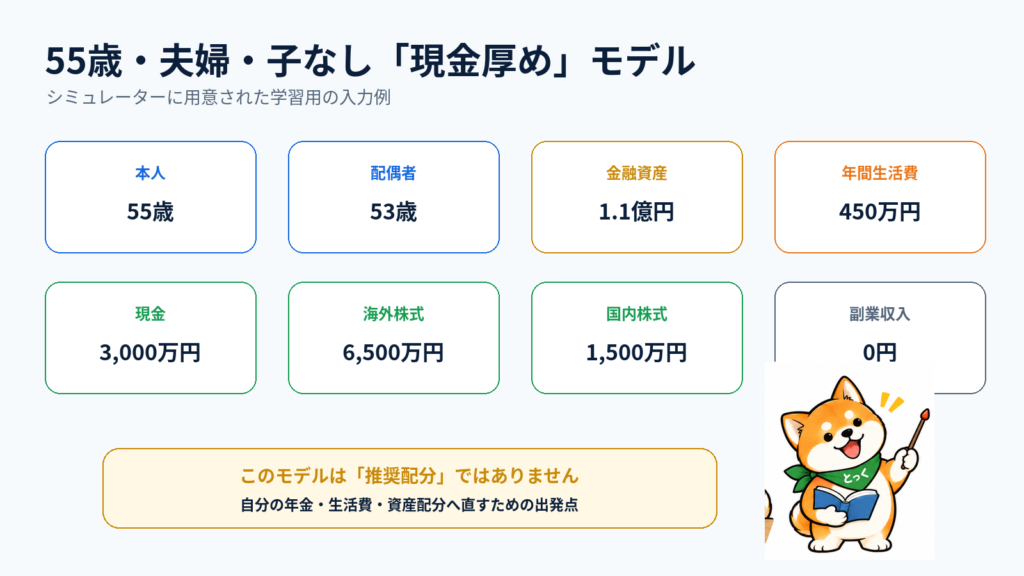
金融資産1.1億円の内訳は、
現金3,000万円
株式8,000万円
です。
つまり、現金を比較的厚めに持ちながら、長期の運用資産も残す入力例です。
なお、このモデルは推奨ポートフォリオではありません。
「55歳で現金を厚めに持つと、どのようなFIRE設計になるか」を確認するための学習用ケースです。
実際には、ご自身の資産、年金、生活費へ変更してください。
55歳FIREの強みは「65歳まで10年」
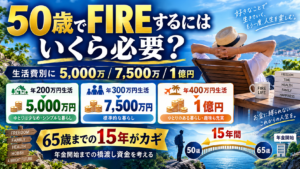
55歳FIREと50歳FIREの大きな違いは、公的年金までの期間です。
老齢基礎年金は、受給資格期間を満たしている場合、原則65歳から受け取れます。
55歳なら65歳まで10年です。
50歳FIREなら15年なので、年金開始までの橋渡し期間が5年短くなります。
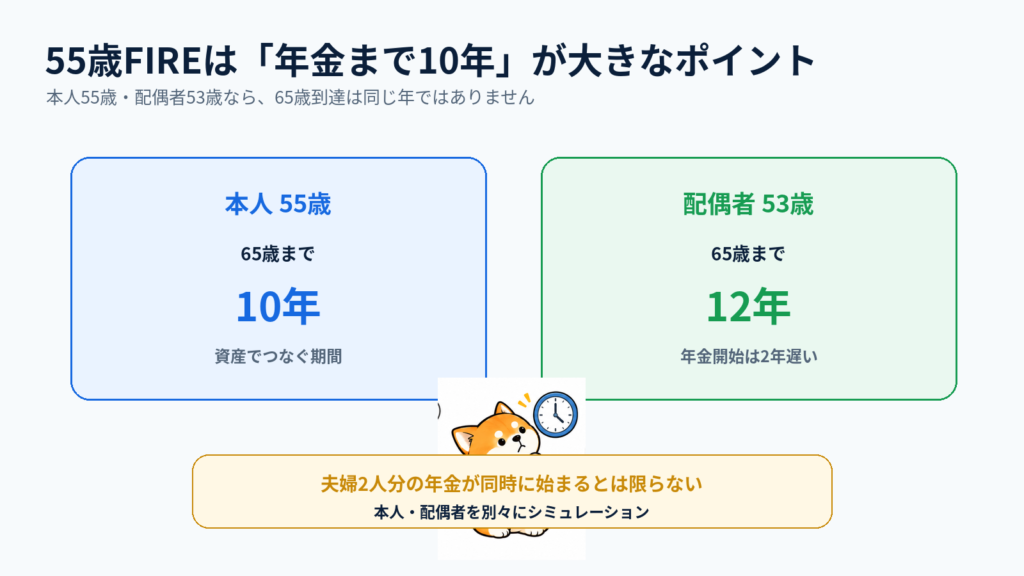
ただし夫婦の場合は、本人と配偶者の年齢を別々に見る必要があります。
今回のモデルは、
本人55歳
配偶者53歳
です。
65歳から受け取ると仮定するなら、
本人は10年後
配偶者は12年後
です。
本人が65歳になった瞬間に、夫婦2人分の年金が同時に始まるわけではありません。
夫婦FIREでは、この年齢差もキャッシュフローへ反映することが重要です。
現金3,000万円は生活費だけなら約6.7年分
今回のモデルで特徴的なのが、現金3,000万円です。
年間生活費450万円だけで単純に割ると、
3,000万円 ÷ 450万円 = 約6.7年
です。
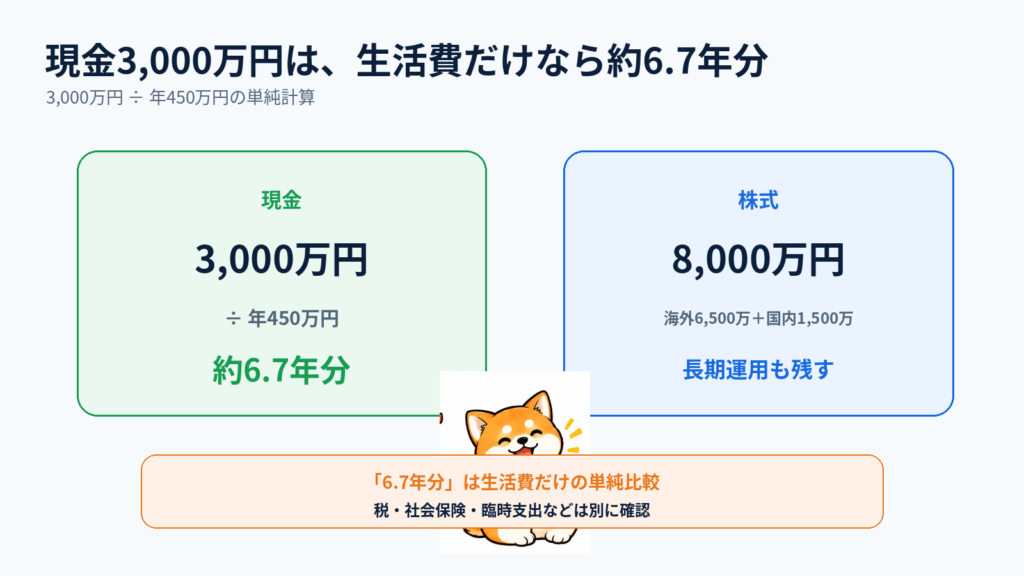
かなり長い現金余力に見えます。
ただし、これは生活費だけを使った単純比較です。
実際には、
・税金
・社会保険
・住宅関連費
・臨時支出
・医療費
などもあります。
「現金3,000万円だから6.7年間は株を一切売らなくてよい」
という意味ではありません。
それでも、FIRE直後に株式市場が大きく下がったとき、すぐに株を売らなくてもよい余地を持ちやすいという点は、現金を厚めにする大きな特徴です。
現金は多いほど安心?
暴落が怖いなら、現金を増やせば安心に見えます。
しかし現金を増やしすぎると、別の問題もあります。
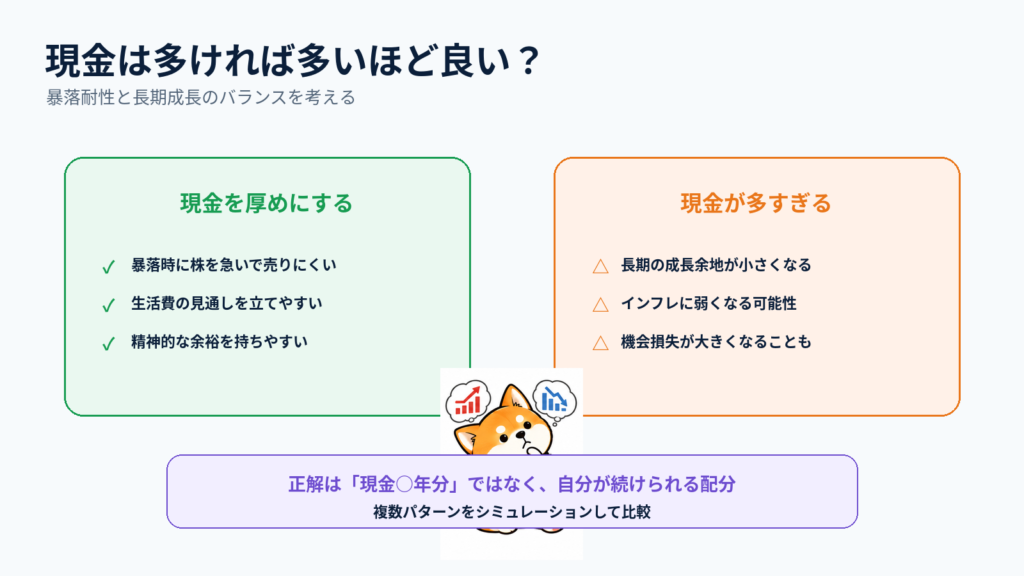
現金を厚めにするメリットは、
・暴落時の売却を抑えやすい
・生活費の見通しを立てやすい
・心理的な余裕を持ちやすい
ことです。
一方で、現金が多すぎると、
・長期の資産成長が弱くなる可能性
・インフレに負けやすくなる可能性
・投資機会を逃す可能性
もあります。
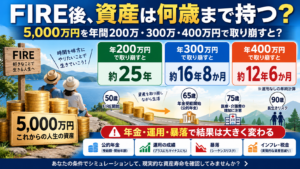
55歳から95歳まで40年間あるなら、「今後10年だけ」ではなく、長期の資産寿命も考える必要があります。
したがって、
現金は何年分が正解
と固定するより、
現金2年分なら?
4年分なら?
6年分なら?
とシミュレーションして比較する方が現実的です。
55歳と60歳ではFIREの難易度も変わる
「55歳で辞めるか、60歳まで働くか」
で迷う人もいると思います。
5年の差はかなり大きいです。
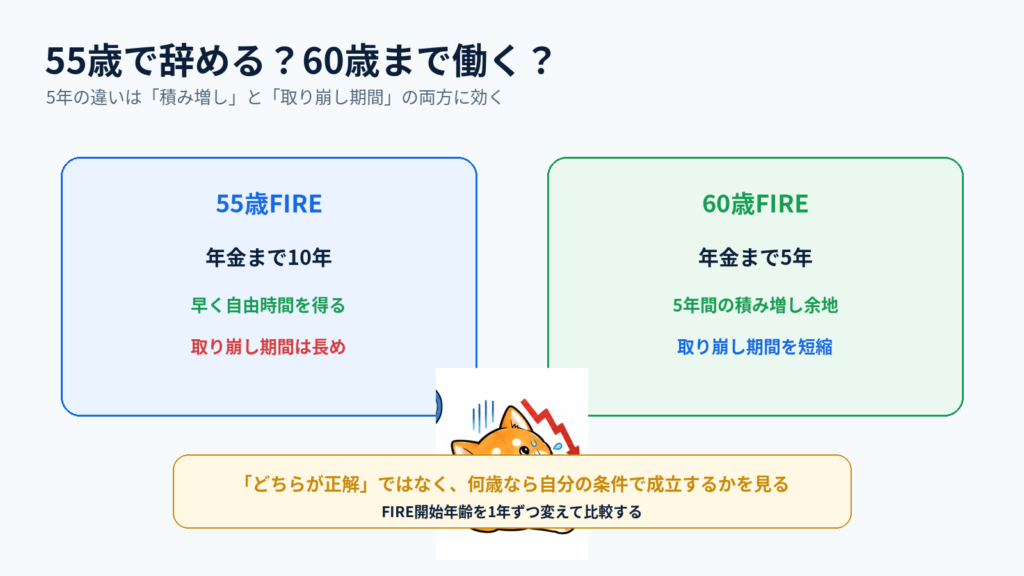
60歳まで働けば、
・5年間資産を取り崩さずに済む可能性がある
・5年間資産を積み増せる可能性がある
・65歳までの橋渡しが10年から5年へ短くなる
という効果があります。
一方で、55歳FIREなら5年早く自由な時間を得られます。
だから、
60歳まで働く方が正解
という話ではありません。
重要なのは、
55歳なら成立する?
57歳なら?
60歳なら?
と開始年齢を変えて確認することです。
FIREの目的は、一番多く資産を残すことではありません。
自分が望む生活と資産の安全性を両立させることです。
55歳FIREでは「年金まで10年」と「95歳まで40年」を同時に見る
55歳FIREには2つの時間軸があります。
ひとつは、65歳までの10年間。
もうひとつは、95歳までの約40年間です。
65歳までを安全に乗り切るため現金を増やしすぎると、40年間の長期運用には不利になる場合があります。
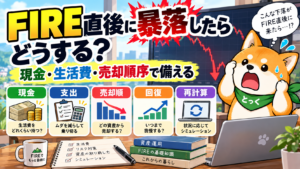
反対に、長期運用だけを重視して現金を減らしすぎると、FIRE直後の暴落で生活費のために株式を売らなければならない可能性があります。
だから55歳FIREでは、
短期の安心
と
長期の成長
を両方確認します。
55歳でFIREする前に確認したいこと
会社を辞める前に、最低でも次を確認しておきたいところです。
年間生活費はいくらか。
本人と配偶者の年金はいくらか。
年金は何歳から始まるか。
現金はいくら持つか。
株式はどの程度持つか。
FIRE直後に暴落しても続けられるか。
住宅や大きな支出は残っていないか。
想定より長生きしても資産が持つか。
55歳は、50歳より年金に近くなっています。
しかし、まだ「もう老後だから大丈夫」と言える年齢でもありません。
40年前後の資産寿命を確認する必要があります。
自分の条件で55歳FIREを確認する
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
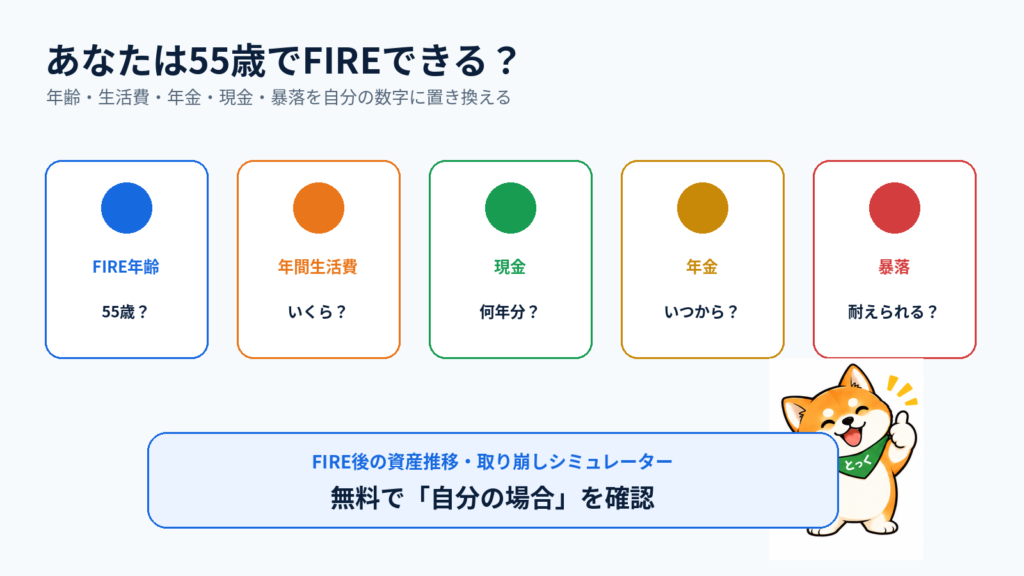
今回のモデルケースから始めて、
・FIRE開始年齢
・生活費
・現金
・株式
・本人の年金
・配偶者の年金
・暴落条件
などをご自身の数字へ変更できます。
たとえば、
55歳で辞めたら?
57歳なら?
60歳なら?
現金2,000万円なら?
3,000万円なら?
生活費を50万円下げたら?
と比較してみてください。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:55歳FIREは「1.1億円あるか」より、10年と40年を見る
今回のモデルは、
本人55歳
配偶者53歳
金融資産1.1億円
年間生活費450万円
現金3,000万円
という条件です。
年間450万円の4%目安は1億1,250万円なので、1.1億円はかなり近い水準です。
さらに55歳なら、65歳まで10年です。
しかし95歳まで考えれば約40年あります。
つまり55歳FIREでは、
年金までの10年間をどうつなぐか
と
その後も含めて40年間資産をどう持たせるか
を同時に考える必要があります。
1.1億円という金額だけで判断せず、生活費、年金、現金、株式、暴落条件を自分自身の数字へ置き換えて確認してみてください。
関連記事
参考資料
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”
https://www.financialplanningassociation.org/sites/default/files/2020-05/7%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
コメント