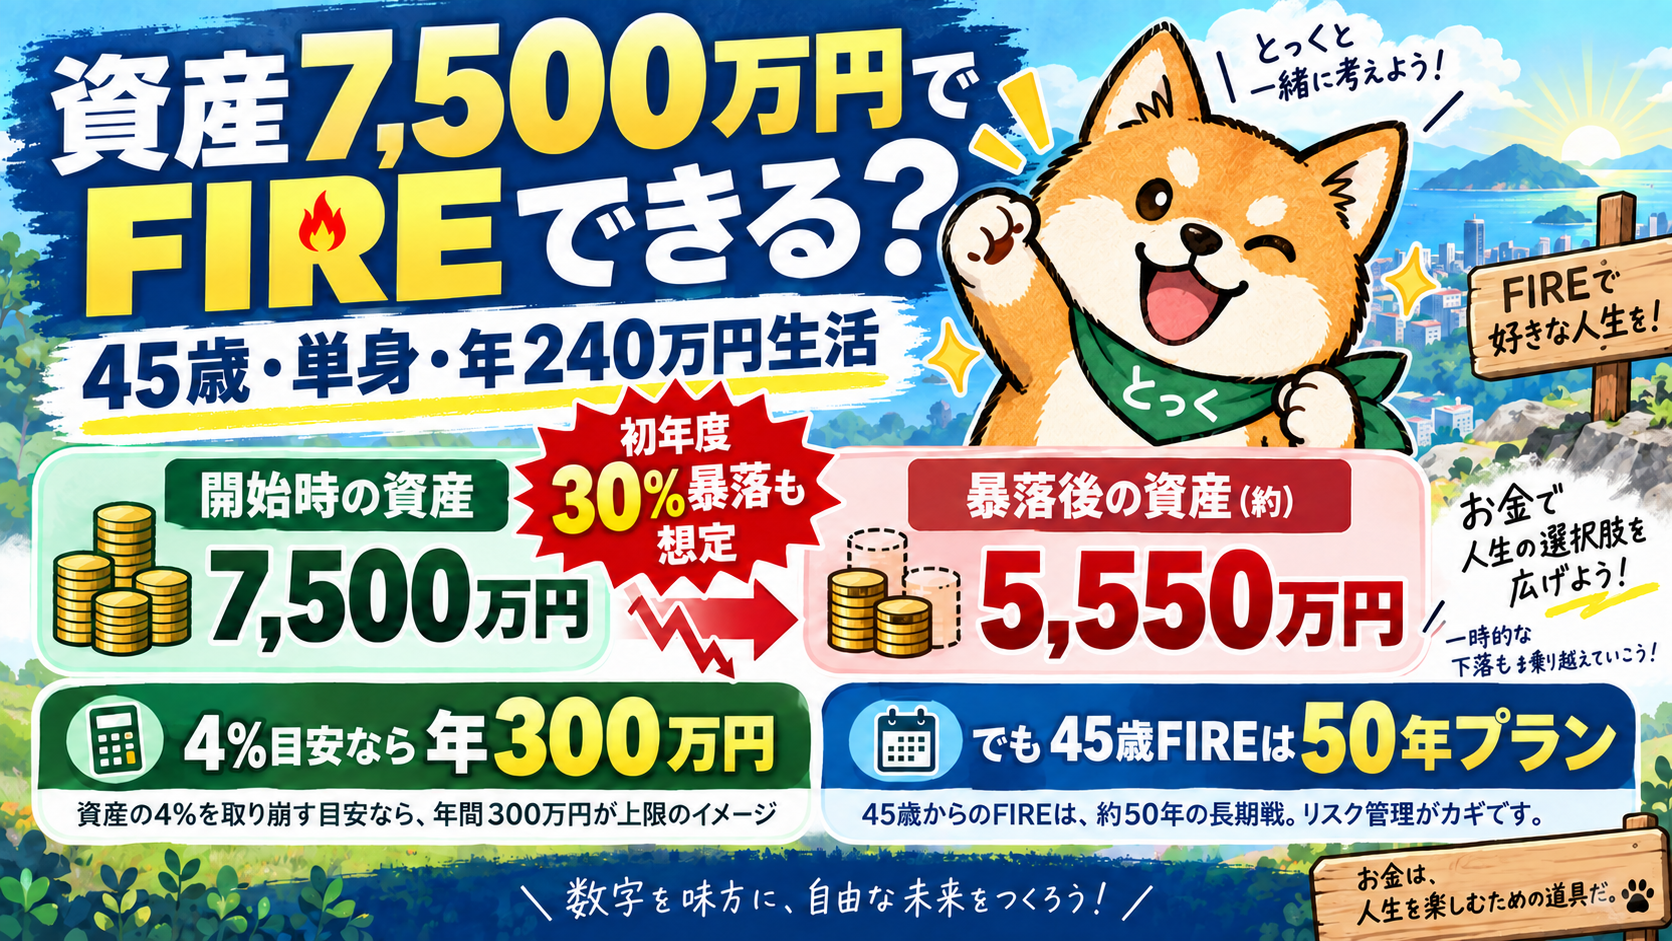
「7,500万円まで貯めたら、もうFIREしても大丈夫?」
7,500万円は、FIREを考えるうえで非常に大きな資産です。
4%ルールで単純計算すると、
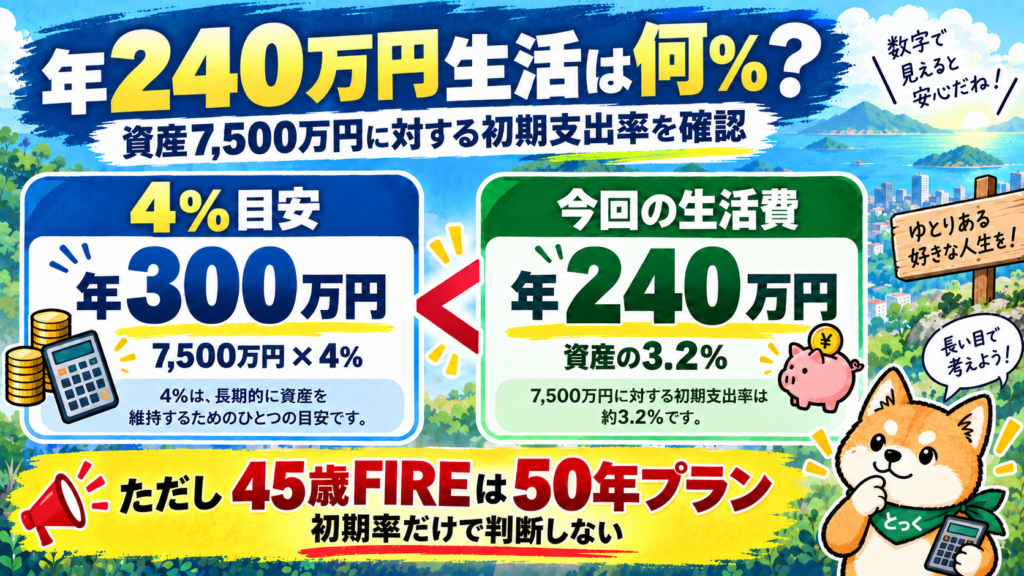
7,500万円 × 4% = 年300万円
です。
年間240万円で暮らすなら、初期の生活費は資産の3.2%に相当します。
数字だけを見ると、かなり余裕がありそうに見えます。
しかし、45歳でFIREすると95歳まで50年間あります。
さらにFIRE直後に株価が30%下落したらどうでしょうか。
今回は、当サイトのFIREシミュレーターに用意している
「単身・早めFIRE|45歳・資産7,500万円」
という学習用モデルを使いながら、
「7,500万円あればFIREできるのか?」
を考えます。
このモデルの特徴は、FIRE初年度から30%の株価下落を置いていることです。
今回のモデル条件
今回のモデルは、次の条件です。
・単身
・FIRE開始:45歳
・想定終了:95歳
・金融資産:7,500万円
・現金:1,000万円
・海外株式:6,000万円
・国内株式:500万円
・年間生活費:240万円
・公的年金:モデル入力で年180万円
・副業収入:なし
・FIRE初年度から株価30%下落を想定
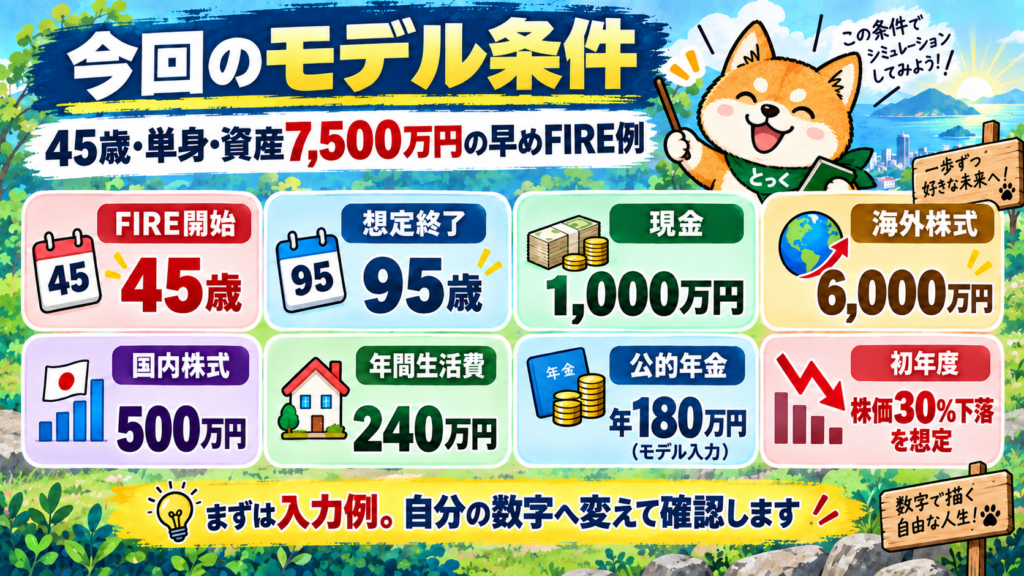
このモデルケースは、統計上の標準世帯や推奨ポートフォリオではありません。
当サイトのシミュレーターで「早めのFIRE」と「FIRE直後の暴落」を学ぶための入力例です。
実際に使う場合は、年金、生活費、資産配分などを自分の数字へ変更してください。
7,500万円で年間240万円なら「3.2%」
まず、生活費と資産額だけを比較してみます。
年間生活費240万円 ÷ 資産7,500万円 = 3.2%
です。
4%ルールの単純な目安なら年間300万円なので、
年間240万円という生活費は4%より低い水準です。
この数字だけなら、
「7,500万円あれば十分なのでは?」
と感じると思います。
しかし45歳FIREでは、期間が非常に長くなります。
45歳から95歳までなら約50年間です。
一般的な30年前後の退職期間より長くなるため、
初期取り崩し率だけで判断しない方がよいでしょう。
運用も年金もなければ、約31年3か月
極端に単純化して、
・運用益ゼロ
・公的年金ゼロ
・インフレなし
・税金等を無視
・毎年240万円を使用
とすると、
7,500万円 ÷ 240万円 = 31.25年
です。
45歳からなら、約76歳3か月までです。
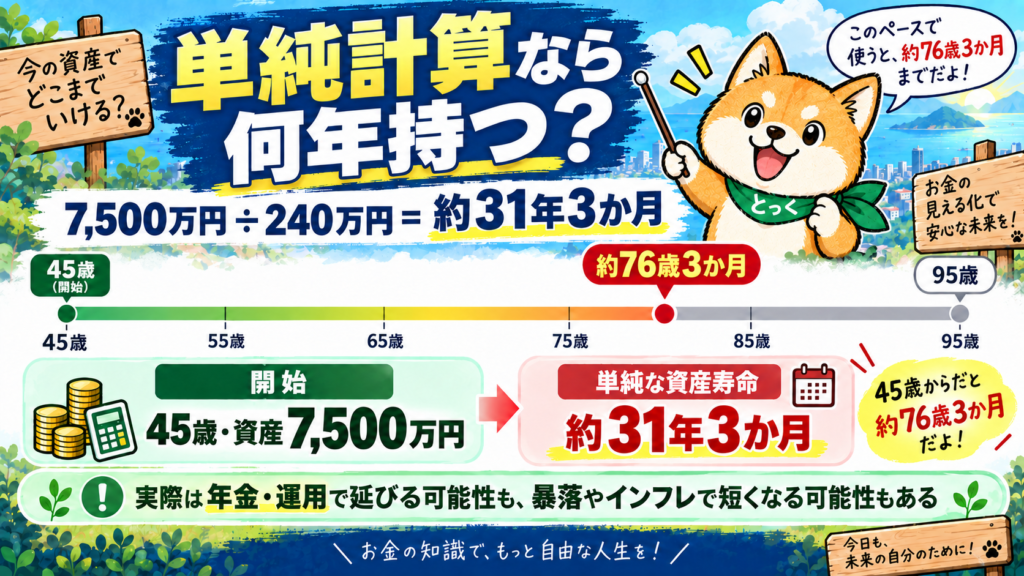
95歳まで50年間生活する前提なら、単純な取り崩しだけでは足りません。
もちろん実際には、原則65歳から公的年金を受け取れる人が多く、資産運用を続けるケースもあります。
その一方で、
・株価下落
・インフレ
・税金
・社会保険
・医療や住宅の支出
などが資産を減らす方向に働くこともあります。
したがって、この31年3か月という数字も「答え」ではなく、資産寿命を考えるための出発点です。
45歳FIREでは年金開始まで約20年ある
日本の老齢基礎年金は、受給資格期間を満たしていれば原則65歳から受け取れます。
45歳でFIREした場合、
45~64歳
という約20年間を、公的年金がない状態で生活することになります。
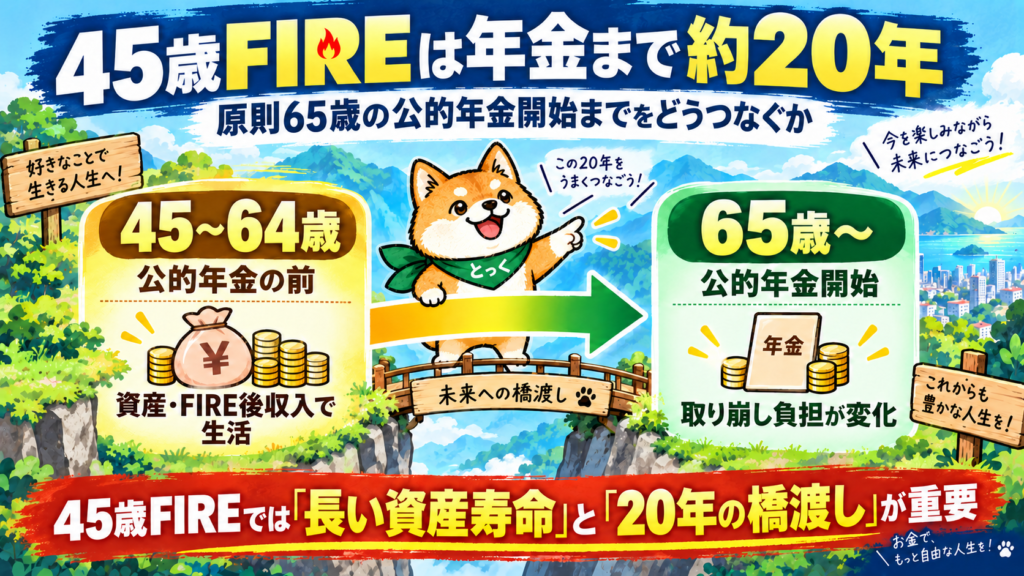
この20年間に、
資産をどの程度取り崩すのか
FIRE後も少し働くのか
株価がどう動くのか
によって、65歳時点の残高は大きく変わります。
45歳FIREでは、
「年金がいくらもらえるか」
と同じくらい、
「年金開始まで20年間ある」
という事実が重要です。
最大のポイント:FIRE初年度に30%暴落したら?
今回のモデルは、FIRE初年度から株式が30%下落する厳しい条件を置いています。
開始時の資産内訳は、
現金:1,000万円
株式:6,500万円
です。
ここで株式6,500万円が単純に30%下落すると、
6,500万円 × 70% = 4,550万円
になります。
現金1,000万円がそのままだと仮定すると、
1,000万円 + 4,550万円 = 約5,550万円
です。
つまり、単純な時価比較では、
7,500万円 → 約5,550万円
まで一気に減ります。
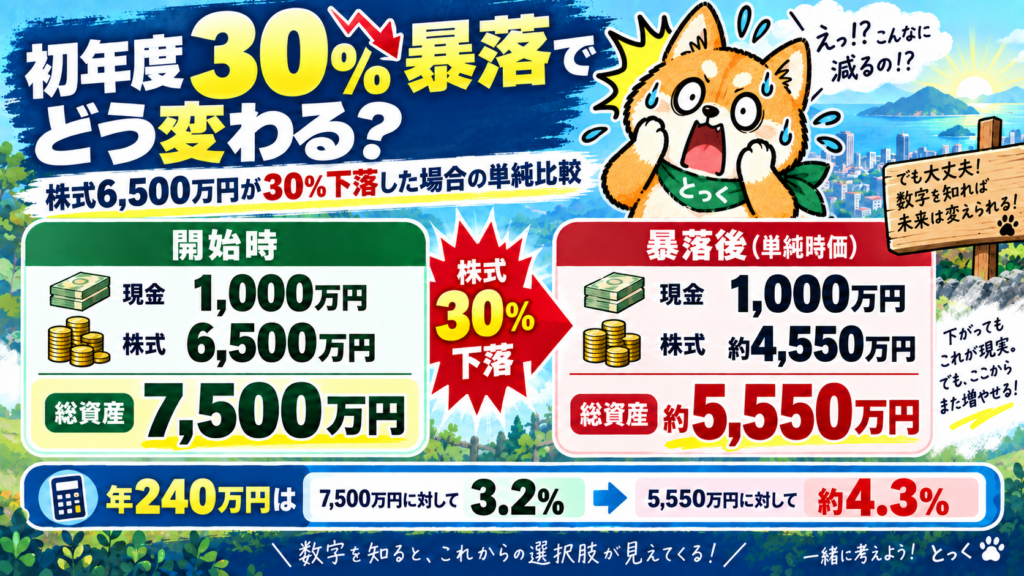
差額は約1,950万円です。
そして年間240万円の生活費は、
7,500万円に対しては3.2%
ですが、
5,550万円に対しては約4.3%
になります。
もちろん実際のシミュレーションでは、下落時期、支出、売却、税金、回復過程などがあるので、この単純計算そのものが結果ではありません。
ただ、
「FIRE開始時は3.2%だから大丈夫」
という見方だけでは不十分だということは分かります。
FIRE直後の暴落が特に重要な理由
資産形成中なら、株価が下がっても売却せず、そのまま回復を待てる場合があります。
しかしFIRE後は生活費が必要です。
下落している資産を売却すると、その後の回復に参加する資産そのものが減ります。
これが「シーケンス・オブ・リターン・リスク」です。
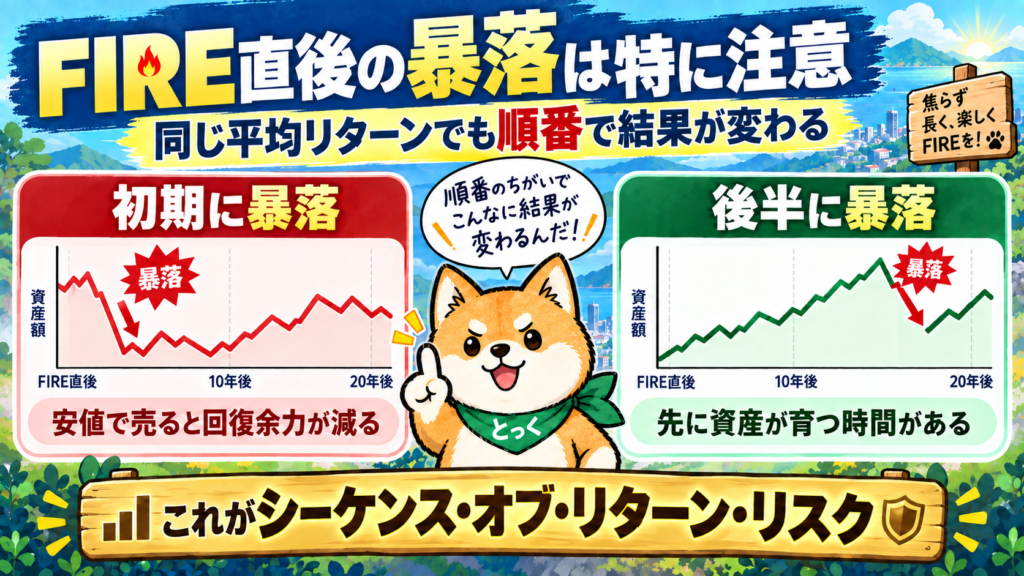
同じ平均リターンだったとしても、
最初の10年が悪いケース
と
後半の10年が悪いケース
では、取り崩しながら生活する人の結果は異なります。
特に早期FIREは期間が長いため、
「平均利回りは何%か」
だけでなく、
「悪いリターンが最初に来ても耐えられるか」
を見る必要があります。
7,500万円あればFIREできる?
ここまでを見ると、
「結局、7,500万円ではFIREできるの?」
と思うかもしれません。
答えは、
条件によって大きく変わる
です。
今回のモデルでは、
・45歳
・単身
・年間生活費240万円
・現金1,000万円
・株式6,500万円
・公的年金あり
・初年度30%暴落
という条件です。
同じ7,500万円でも、
55歳からFIREする人
年間300万円使う人
住宅ローンが残っている人
FIRE後も年100万円働く人
では結果が違います。
したがって、
「7,500万円=FIRE合格」
という固定ラインにはできません。
それでも7,500万円は大きな強み
ここまで暴落リスクを強調しましたが、
7,500万円が小さい資産だという意味ではありません。
年間240万円生活なら、開始時支出率は3.2%です。
現金1,000万円だけでも、単純計算なら年間240万円の約4.2年分に相当します。
また65歳以降に公的年金が始まれば、資産から補う生活費は小さくなる可能性があります。
つまり重要なのは、
7,500万円という数字を「十分・不足」と即断すること
ではなく、
その7,500万円をどう持ち、どう使うか
です。
現金1,000万円は暴落時のクッションになる?
今回のモデルでは、資産7,500万円のうち1,000万円を現金で持っています。
年間生活費240万円なら、
1,000万円 ÷ 240万円 = 約4.17年
です。
もちろん税金や社会保険等もあるため、実際に4年以上を現金だけで暮らせるという意味ではありません。
ただし、株価暴落時に生活費のすべてを株式売却で賄わなくてもよい余地になります。
現金を多く持てばよいわけでもありません。
現金が多すぎれば、長期的な成長性やインフレへの対応力が低下する可能性があります。
FIREでは、
リターンを最大化すること
より、
暴落時にも続けられる資産配分
を考えることが重要です。
7,500万円でFIREする前に確認したい5項目
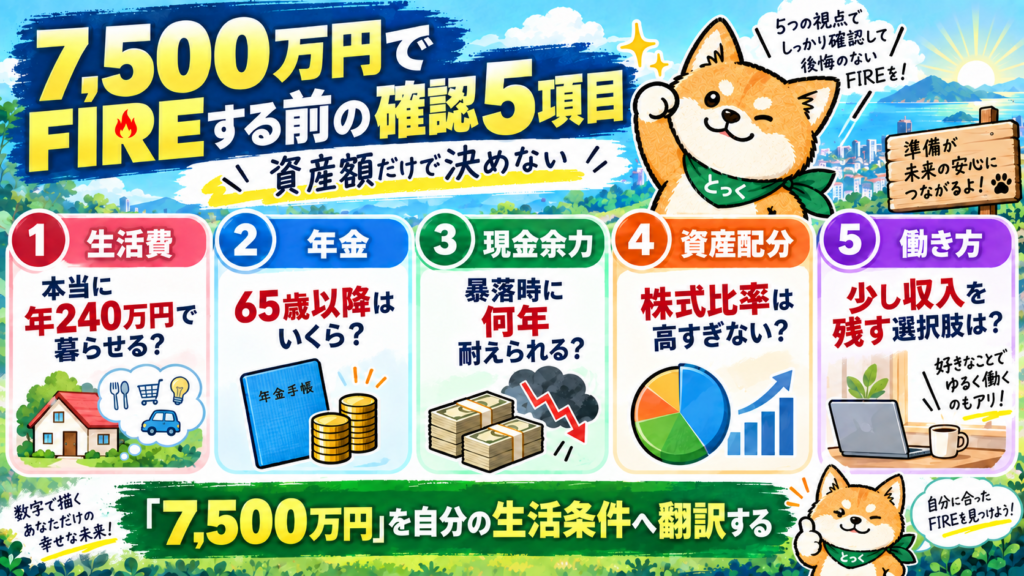
1. 本当に年間240万円で暮らせるか
FIRE前の生活費ではなく、FIRE後に必要な年間支出を確認します。
旅行や趣味が増えるケースもあります。
2. 公的年金はいくらか
今回の年180万円はモデル上の入力値です。
実際には、ねんきんネット等で自分自身の見込み額を確認してください。
3. 暴落時に使える現金はいくらか
株式を売らなくても生活できる期間がどの程度あるか確認します。
4. 株式比率は自分に合っているか
今回のモデルは7,500万円のうち6,500万円が株式です。
株式比率が高ければ期待リターンが高まる可能性がある一方、値動きも大きくなります。
5. 完全FIREにこだわる必要があるか
年50万円、100万円でもFIRE後の収入があれば、資産売却額を抑えられる可能性があります。
Side FIREという選択肢も含めて考えてよいでしょう。
45歳FIREと55歳FIREはまったく違う
45歳FIREは、95歳までなら50年間です。
55歳FIREなら40年間。
さらに年金開始までの期間も、
45歳 → 約20年
55歳 → 約10年
と大きく違います。
10年間働き続けるべき、という意味ではありません。
ただ、
「何歳で辞めるか」
は資産額と同じくらいFIREの結果を左右します。
7,500万円で45歳FIREが厳しくても、
47歳
50歳
55歳
と開始年齢を変えることで、結果が大きく改善する可能性があります。
自分の7,500万円でFIREできるか確認する
当サイトでは、「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
今回紹介した「単身・早めFIRE|45歳・資産7,500万円」のモデルケースも、入力開始用の例として用意しています。
そこから、
・自分の年齢
・生活費
・公的年金
・現金
・株式
・FIRE後収入
・暴落条件
などへ変更できます。
FIREで重要なのは、
「7,500万円あればFIREできるか?」
という一般論ではなく、
「自分の7,500万円なら何歳まで持つか?」
です。
→ FIRE後の資産推移・取り崩しシミュレーター

まとめ:7,500万円でも「FIRE初年度」を軽視しない
今回のモデルでは、
45歳
単身
資産7,500万円
年間生活費240万円
という条件なので、初期支出率は3.2%です。
4%ルールだけを見ると、比較的余裕があるように見えます。
しかし45歳から95歳までなら50年間です。
そして株式6,500万円がFIRE初年度に30%下落すると、単純な時価比較では、
総資産7,500万円 → 約5,550万円
まで低下します。
その状態では年間240万円が資産の約4.3%に相当します。
だから早期FIREでは、
資産額
×
生活費
×
FIRE開始年齢
×
資産配分
×
暴落のタイミング
×
公的年金
を一緒に見る必要があります。
7,500万円は大きな資産です。
だからこそ、会社を辞めてから「想定と違った」とならないよう、自分自身の条件で事前に確認しておきたいところです。
関連記事
参考資料
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
・Morningstar “Sequence of Returns: What It Means and How to Deal”
https://www.morningstar.com/retirement/sequence-returns-what-it-means-how-deal
・Kitces.com “Understanding Sequence Of Return Risk & Safe Withdrawal Rates”
https://www.kitces.com/blog/understanding-sequence-of-return-risk-safe-withdrawal-rates-bear-market-crashes-and-bad-decades/


コメント