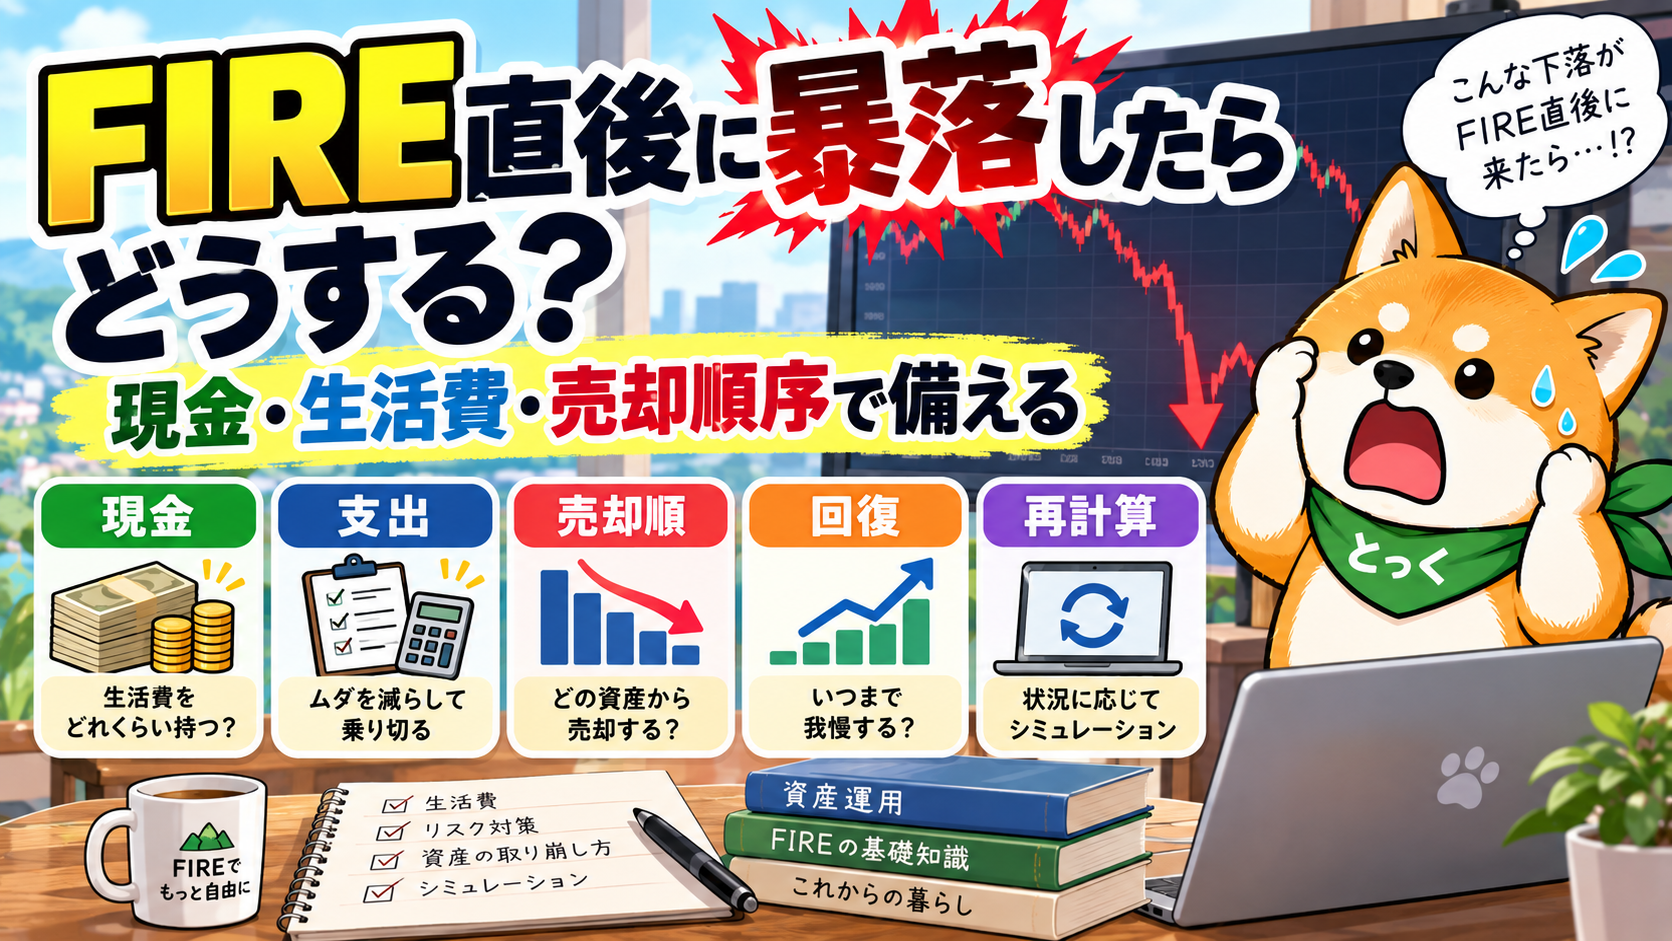
FIRE直後に暴落したらどうする?現金・生活費・売却順序で備える5つの対策
「FIREした直後に株価が30%下がったらどうしよう?」
FIREを考えていると、この不安はかなり大きいと思います。
会社員として資産形成している間なら、株価が下がっても給与があります。
生活費を給与から支払い、投資した資産を売らずに回復を待てる人も多いでしょう。
しかしFIRE後は違います。
給与がなくなり、生活費の一部または全部を資産から取り崩します。
そのタイミングで株価が大きく下がると、
「値下がりした資産を生活費のために売る」
という状況が起こり得ます。
FIREでは、平均利回りだけを見ていても十分ではありません。
重要なのは、
「暴落がいつ来ても生活を続けられるか」
です。
この記事では、FIRE直後に株価暴落が来た場合に備えて、FIRE前に決めておきたい5つのルールを整理します。
FIRE直後の暴落が特に怖い理由
FIRE後の資産運用には「シーケンス・オブ・リターン・リスク」という考え方があります。
日本語にすると、
「運用リターンが発生する順番のリスク」
です。
長期間の平均リターンが同じでも、
FIRE直後に暴落するケース
と
FIRE後20年たってから暴落するケース
では、取り崩しをしている人の結果が異なることがあります。
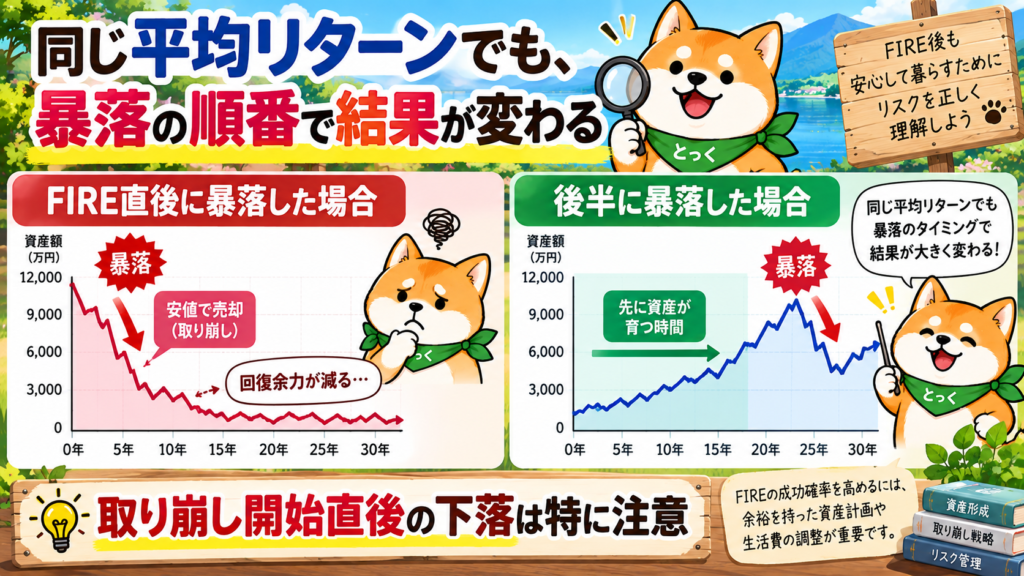
理由はシンプルです。
FIRE直後に資産が下落し、その状態で生活費のために売却すると、その後の相場回復に参加できる資産そのものが減ります。
たとえば、
資産が1,000万円
↓
暴落して700万円
↓
生活費のため100万円売却
↓
残り600万円
となった場合、その後株価が回復しても、回復する元本は600万円です。
資産形成期なら「売らずに待つ」ができても、FIRE後は生活費が必要です。
だからこそFIREでは、
「平均利回り○%」
だけでなく、
「悪いリターンが最初に来た場合」
も確認する必要があります。
シミュレーターには「FIRE初年度30%暴落」のモデルがあります
当サイトのFIREシミュレーターには、
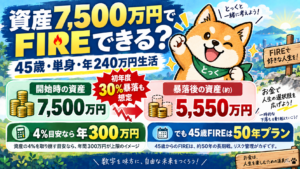
「単身・早めFIRE|45歳・資産7,500万円」
という学習用モデルがあります。
主な条件は、
FIRE開始:45歳
金融資産:7,500万円
現金:1,000万円
海外株式:6,000万円
国内株式:500万円
年間生活費:240万円
そして、
FIRE初年度から30%下落
2年間停滞
3年間で回復
という暴落シナリオを置いています。
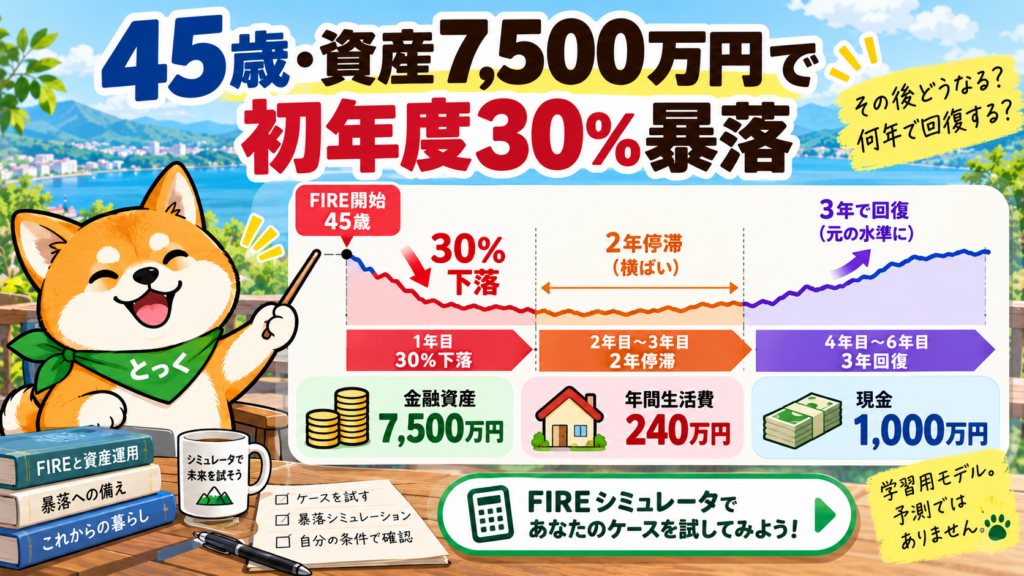
これは将来の株価を予測したものではありません。
「もし一番嫌なタイミングで暴落したら?」
を確認するための学習用ケースです。
FIREを判断するなら、
普通のケースでは大丈夫
だけでなく、
FIRE直後に暴落しても続けられるか
まで見ておいた方が安心です。
対策1:暴落時に残しておく現金を考える
最初に考えたいのが現金です。
FIRE直後に株価が下がった場合、生活費に使える現金があれば、すぐに株式を売らなくてもよい可能性があります。
ただし、
「現金は多ければ多いほどよい」
という話ではありません。
現金を増やしすぎれば、長期間の運用成長やインフレへの対応力が低下する可能性があります。
重要なのは、
自分なら暴落時にどの程度の現金余力を持ちたいか
を考えることです。
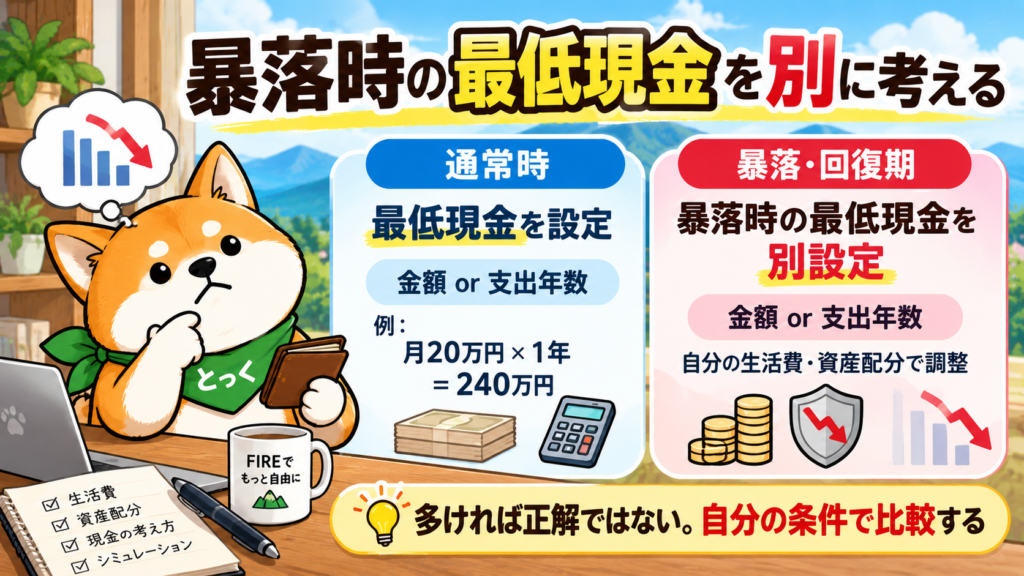
当サイトのシミュレーターでは、
通常時に最低限残す現金
と
株式暴落・回復期に最低限残す現金
を分けて設定できます。
金額で指定することもできますし、
「支出の何年分」
という考え方でも指定できます。
たとえば月20万円の生活費なら、
1年分は240万円
です。
だからといって、
「FIREなら現金1年分が正解」
という意味ではありません。
年齢、資産額、生活費、年金までの期間、資産配分などによって適切な余力は違います。
シミュレーションで複数パターンを比較するための設定です。
対策2:暴落中だけ「ゆとり支出」を調整する
暴落が来たからといって、
家賃
食費
医療費
保険
など、必要な支出をすべて大幅に減らすことは現実的ではありません。
一方で、
旅行
外食
趣味
高額な買い物
などは、一時的に調整できる人もいるでしょう。
そこで、
「最低限必要な生活費」
と
「ゆとり部分」
を分けて考えます。
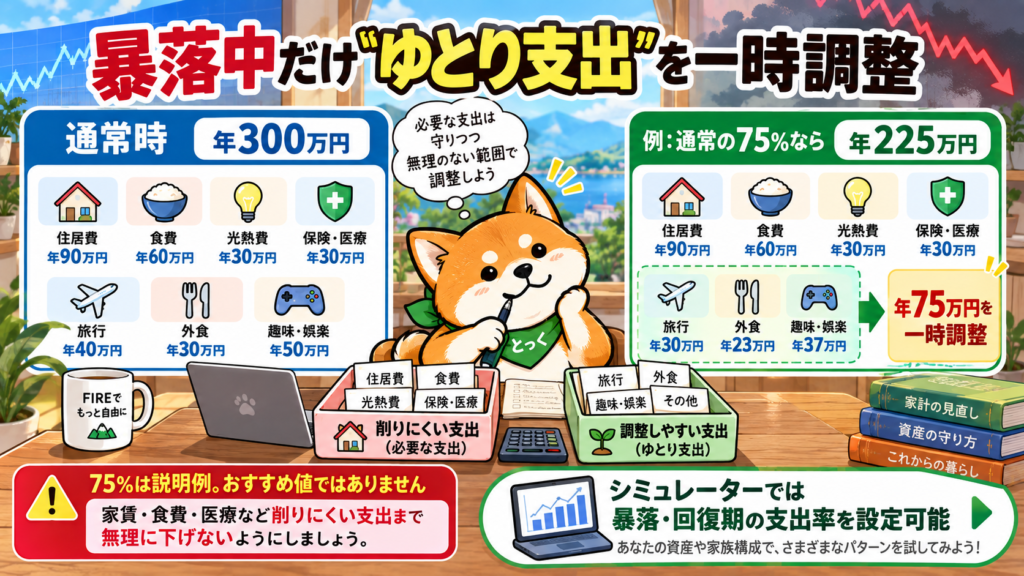
たとえば通常時の年間生活費が300万円だったとします。
暴落・回復中だけ通常時の75%まで下げる例なら、
300万円 × 75%
= 225万円
となります。
年間75万円の差です。
ただし、75%はおすすめ値ではありません。
シミュレーターで仕組みを理解するための例です。
実際には、
「自分は暴落が来たら年間いくらまでなら無理なく下げられるか」
を考えてください。
FIRE後も楽しく暮らすことが目的なのに、暴落のたびに生活そのものを壊してしまっては本末転倒です。
削れる支出と、削りたくない支出をFIRE前に分けておくことが重要です。
対策3:「何を売るか」を暴落する前に決める
生活費の現金が足りなくなれば、保有資産を売る必要があります。
ここで困るのが、
「どの資産から売る?」
という問題です。
暴落してから考え始めると、感情的な判断になりやすくなります。
そこでFIRE前に、売却ルールを考えておきます。
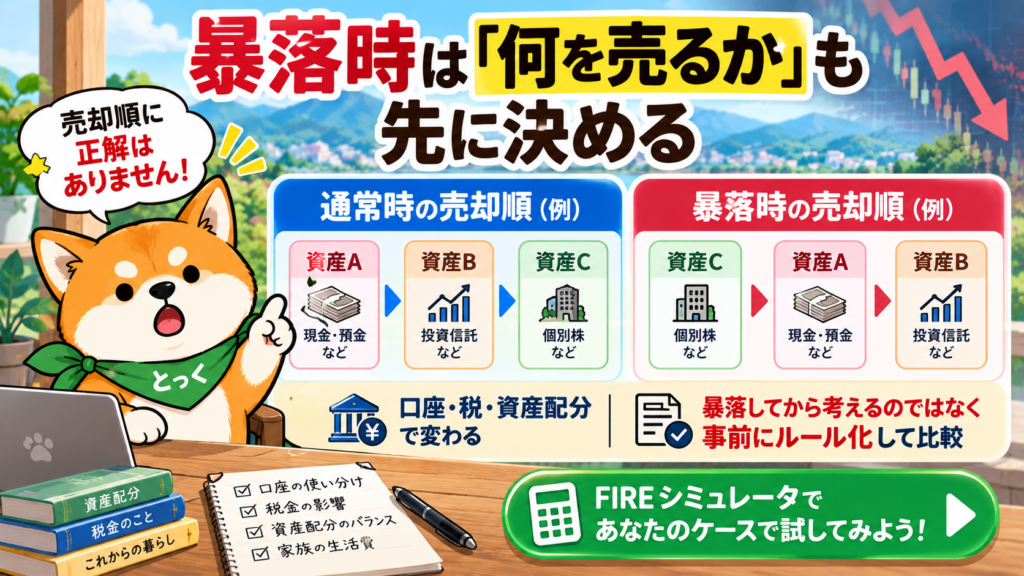
当サイトのシミュレーターでは、最低現金を補充する際の売却優先順位を設定できます。
さらに通常時と暴落時で、異なる優先順位を設定することもできます。
ただし、
「この資産を最初に売れば正解」
という固定ルールはありません。
課税口座なのか。
NISAなのか。
含み益はいくらなのか。
株式・債券・現金などの資産配分はどうなっているのか。
将来どの資産を残したいのか。
条件によって判断は変わります。
だからシミュレーターでも、
通常時の売却順
暴落時の売却順
を変えて比較できるようにしています。
対策4:「何年で回復するか」を変えて試す
株価暴落では、
何%下がるか
だけに目が向きやすいのですが、
回復に何年かかるか
も非常に重要です。
30%下落して翌年すぐ戻る場合と、
30%下落したあと数年間低迷する場合では、
取り崩しへの影響が違います。
当サイトのシミュレーターでは、
下落率
暴落期間
回復期間
暴落開始時期
を設定できます。
たとえば学習用モデルでは、
30%下落
2年停滞
3年回復
です。
しかし、この組み合わせが未来を予測しているわけではありません。
20%下落なら?
40%下落なら?
回復に5年かかったら?
FIRE開始直後ではなく10年後だったら?
と条件を変えて試すことに意味があります。
未来の株価を当てるためではありません。
「どこまで悪くなったら自分のFIRE計画が厳しくなるのか」
を知るためです。
対策5:「暴落したらどうするか」を5つ決めておく
FIRE前に、最低でも次の5つを考えておくと分かりやすくなります。
現金余力。
支出調整。
売却順。
回復期間。
条件が変わったときの再計算。
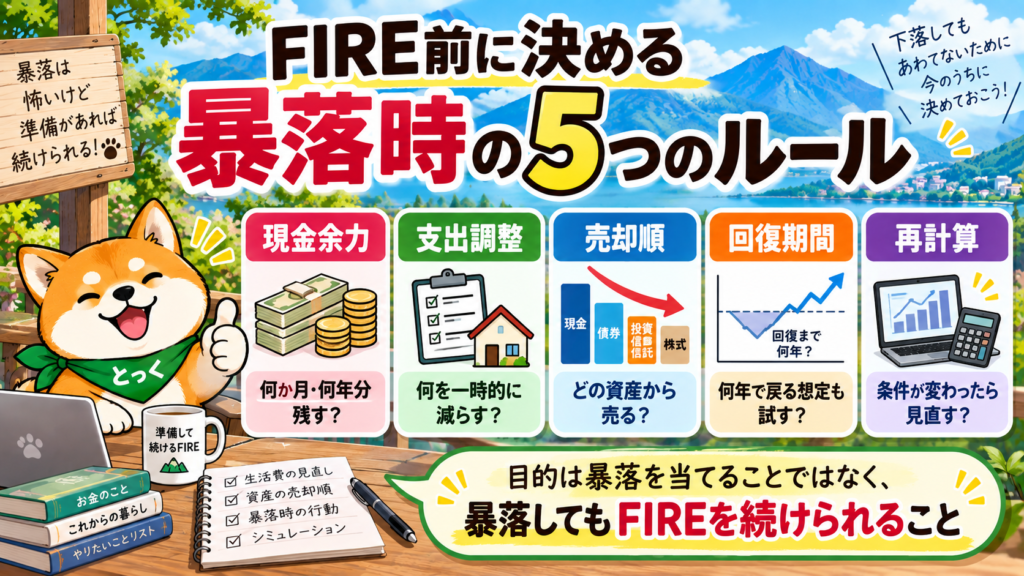
大切なのは、
暴落を当てること
ではありません。
暴落してもFIREを続けられる計画にすることです。
実際に暴落が起きたとき、
「どうしよう」
から始めるのではなく、
「事前に決めたルールを確認する」
状態を目指します。
現金を増やしすぎるのも、支出を削りすぎるのも違う
暴落対策というと、
現金を大量に持つ
生活費を極端に下げる
株式をほとんど持たない
という方向へ行きたくなるかもしれません。
しかしFIRE期間が30年、40年、50年と続けば、長期の運用やインフレも考える必要があります。
反対に、
「長期なら株式は上がるはず」
として現金をほとんど持たず、支出も固定したままという計画も、暴落時には厳しくなる可能性があります。
重要なのは極端な対策ではありません。
自分が続けられるバランスを探すことです。
FIRE前に3パターンを比較してみる
個人的には、FIRE判断をするとき、
通常ケース
暴落ケース
暴落+対策ケース
を分けて見ると理解しやすいと思います。
通常ケースでは問題なくても、暴落ケースだけ資産不足になるかもしれません。
その場合、
現金を少し増やす
暴落時だけ支出を調整する
FIRE開始を少し遅らせる
FIRE後に少し収入を残す
といった条件を変えます。
そのうえで、
「どの程度変えれば耐えられるのか」
を確認します。
これなら、
「暴落が怖いからFIREできない」
でも、
「長期投資だから暴落は無視してよい」
でもありません。
数字を使って自分の許容範囲を探せます。
自分のFIREで暴落を試す
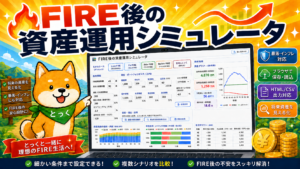
当サイトの「FIRE後の資産推移・取り崩しシミュレーター」では、
下落率
停滞期間
回復期間
暴落・回復期の支出率
暴落時の最低現金
売却優先順位
などを変更できます。
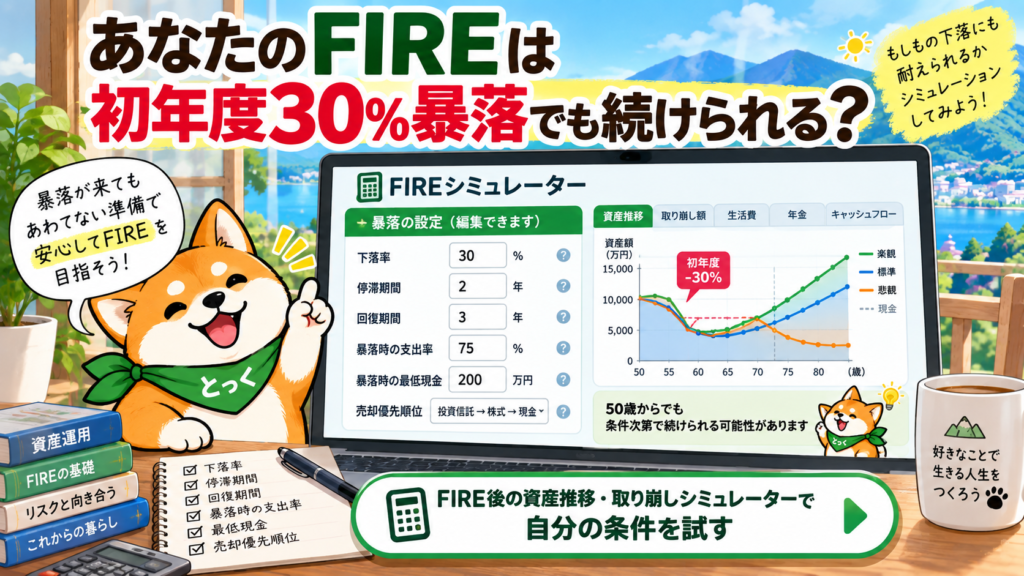
まず通常条件で計算します。
次に、
「FIRE初年度に30%下落」
など、厳しい条件を追加します。
そして、
現金を変えたら?
生活費を一時的に下げたら?
売却ルールを変えたら?
という比較をします。
FIREは、平均利回り通りに進む未来だけを確認して終わりではありません。
悪い条件でも、
「これなら自分は続けられる」
と思えるところまで確認しておくことが重要です。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:暴落を予想するのではなく、暴落時の行動を決めておく
FIRE直後の暴落は、取り崩しをしている人にとって大きなリスクです。
しかし、
「暴落が怖いからFIREできない」
と考える必要もありません。
FIRE前に、
現金をどれだけ残すか。
何なら一時的に支出を減らせるか。
どの資産から売るか。
どの程度長い回復期間まで確認するか。
条件が変わったらいつ再計算するか。
を考えておけば、暴落への向き合い方はかなり具体的になります。
FIREで重要なのは、
株価を当てること
ではありません。
株価が想定外に動いても、生活を続けられることです。
関連記事
参考資料
Morningstar
「Sequence of Returns: What It Means and How to Deal」
Morningstar
「What If Retirees Don’t Get the Returns They Were Hoping for?」
William P. Bengen
“Determining Withdrawal Rates Using Historical Data”
コメント