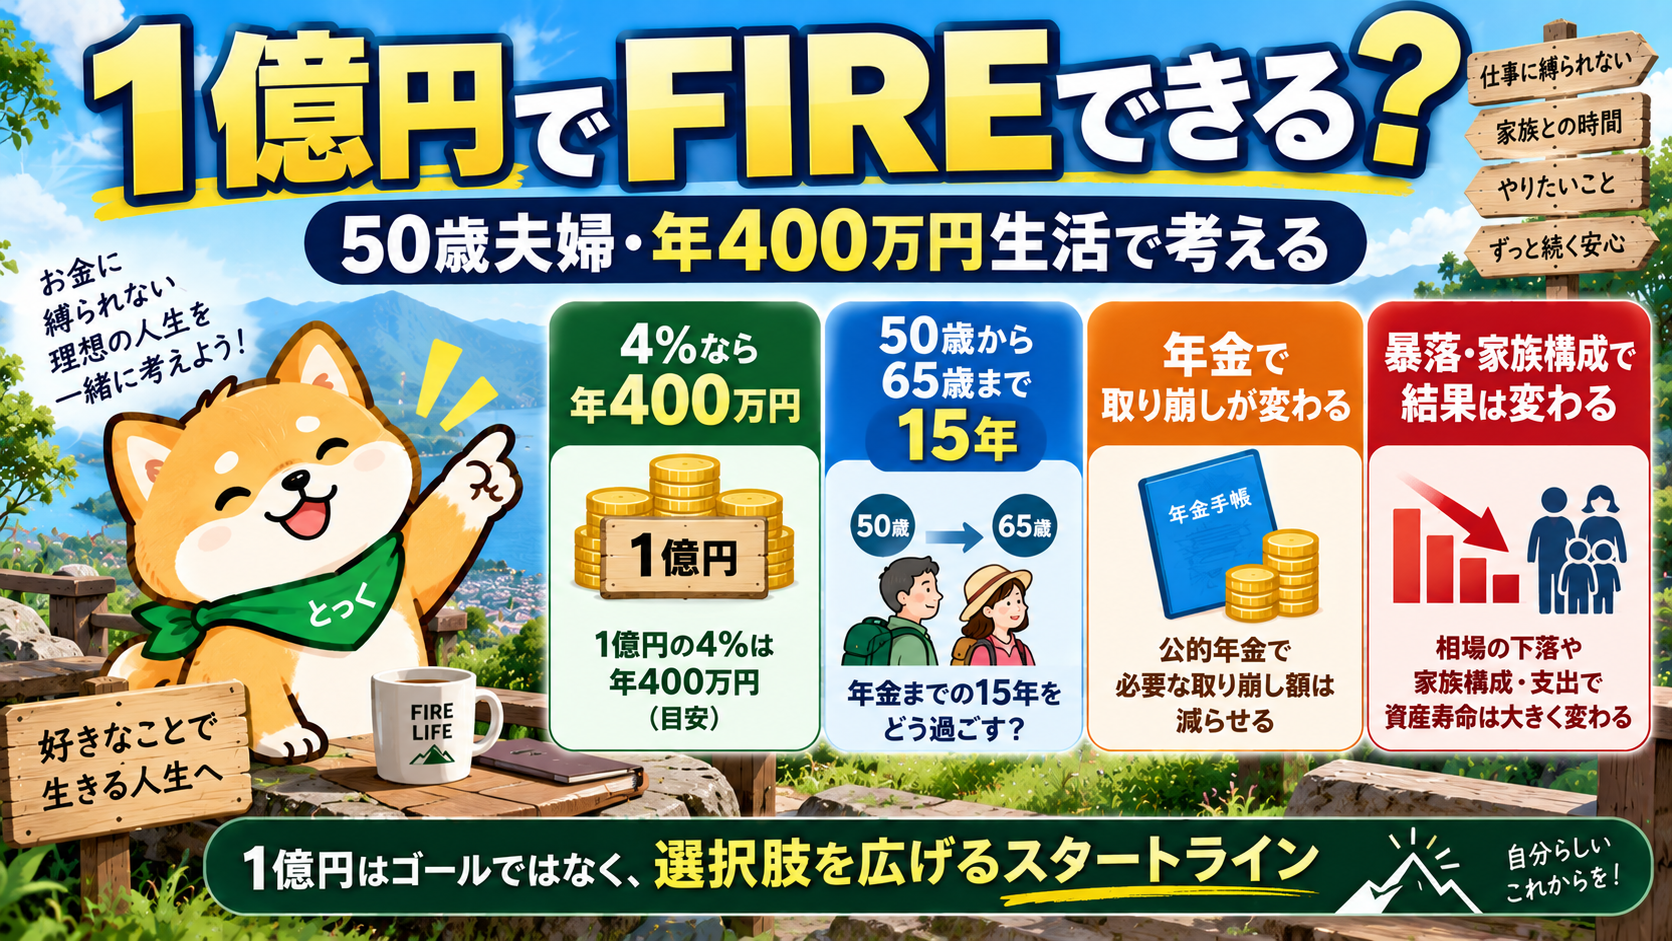
「資産1億円あれば、もうFIREしても大丈夫?」
FIREを目指していると、「1億円」はひとつの大きな節目に見えます。
4%ルールの単純な目安なら、
1億円 × 4% = 年400万円
です。
年間400万円、月平均約33万円で暮らすなら、数字だけを見ると1億円は分かりやすい目安になります。
ただし、1億円は「FIREできる・できない」を自動的に決める合格ラインではありません。
50歳でFIREするのか。
60歳でFIREするのか。
夫婦だけなのか。
子どもがいるのか。
65歳以降に公的年金がいくら入るのか。
FIRE直後に株価が大きく下がったらどうするのか。
こうした条件で、同じ1億円でも結果は変わります。
この記事では、50歳前後の夫婦を例に、「1億円でFIREできるのか」を具体的に考えます。
まずは基本:1億円の4%は年間400万円
FIREでよく知られる4%という考え方をそのまま使うと、
1億円 × 4% = 400万円
です。
月平均にすると、約33万3,000円です。
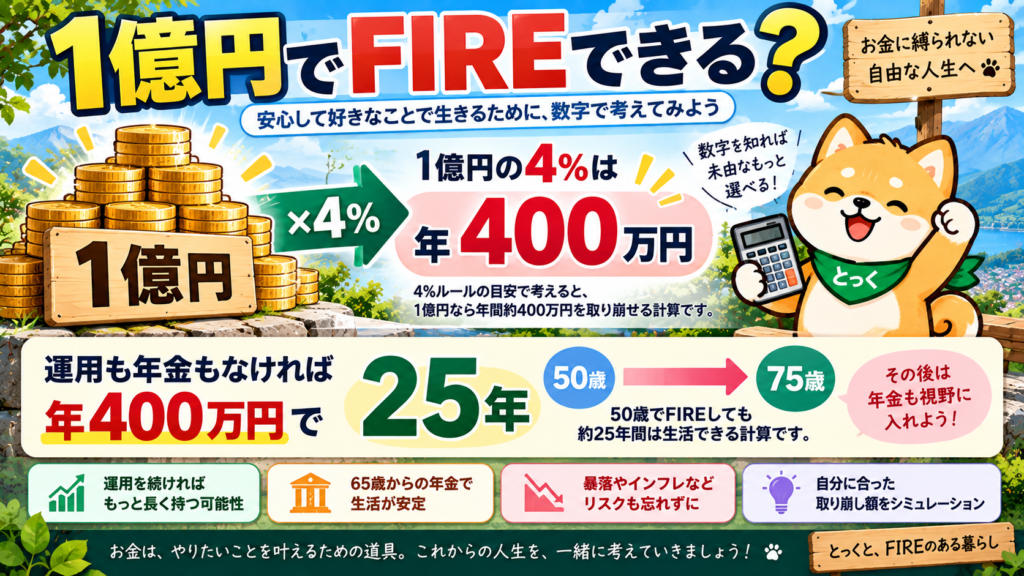
年間生活費が400万円なら、
年間生活費 × 25 = 1億円
となります。
とても分かりやすい数字です。
ただし4%は、「1億円あれば年間400万円を使っても一生必ず大丈夫」という保証ではありません。
4%ルールとして知られる考え方は、米国の過去の株式・債券市場とインフレを使った退職資産の取り崩し研究が出発点です。
FIRE開始年齢、取り崩し期間、資産配分、市場環境などが違えば結果も変わります。
1億円は、最終結論ではなく「検討を始める目安」として使うのが分かりやすいでしょう。
運用も年金もなければ、年400万円で25年
極端に単純化して、
・運用益なし
・公的年金なし
・インフレなし
・税金や社会保険を無視
・毎年400万円を使う
とすると、
1億円 ÷ 400万円 = 25年
です。
50歳からなら75歳ごろです。
もちろん、現実のFIREではこのようにはなりません。
65歳前後から公的年金が始まる人が多く、資産運用を続ける人もいます。
一方で、インフレ、税・社会保険、住宅修繕、医療費、株価暴落などが資産寿命を短くすることもあります。
この「25年」は、1億円という資産額の感覚をつかむための単純計算です。
同じ「1億円前後」でも、家族構成で条件はかなり違う
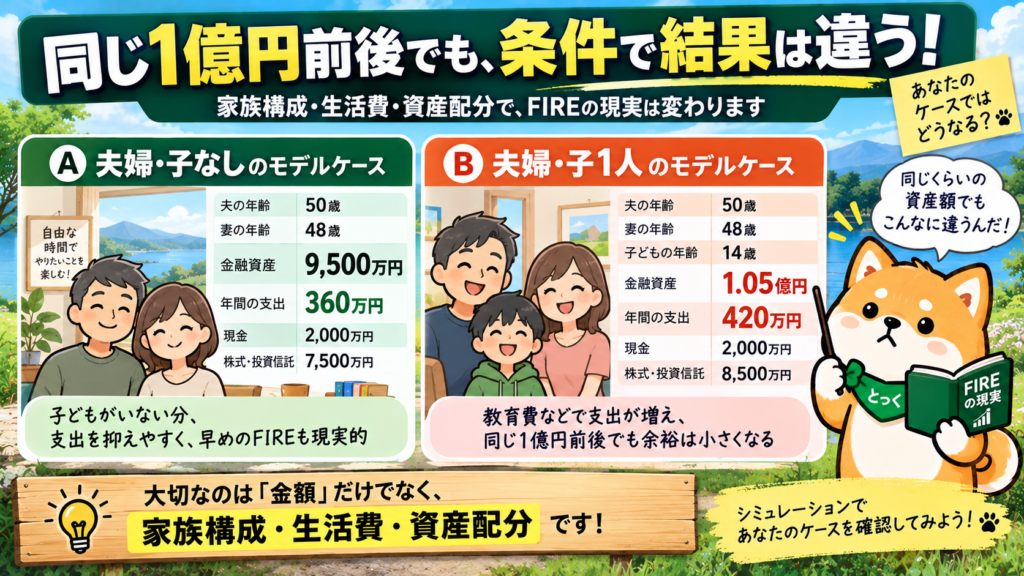
当サイトのFIREシミュレーターには、代表的な入力例として、
夫婦・子なし:
本人50歳、配偶者48歳
金融資産9,500万円
年間支出360万円
現金2,000万円
夫婦・子1人:
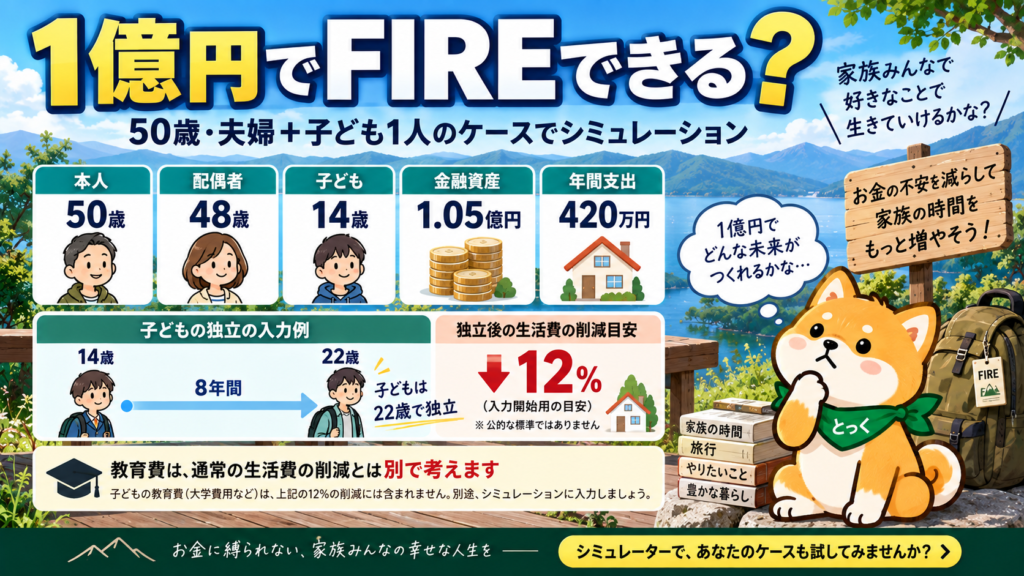
本人50歳、配偶者48歳、子ども14歳
金融資産1億500万円
年間支出420万円
現金2,000万円
という、1億円前後のモデルケースを用意しています。
金額だけ見ると、
9,500万円
1億500万円
で、どちらも「ほぼ1億円」です。
しかし年間支出は、
360万円
420万円
と異なります。
子どもがいれば教育費や食費などもあり、子どもの独立後には生活費が変わる可能性があります。
つまり、
「1億円あるか」
より、
「1億円で、どの家族が、年間いくら使うか」
の方が重要です。
50歳でFIREすると、65歳まで15年ある
50歳FIREを考えるときは、公的年金が始まるまでの期間を忘れないようにします。
老齢基礎年金は、受給資格期間を満たしていれば原則65歳からです。
50歳でFIREするなら、65歳まで15年あります。
この15年間は、生活費の多くを資産やFIRE後の収入から賄う期間です。
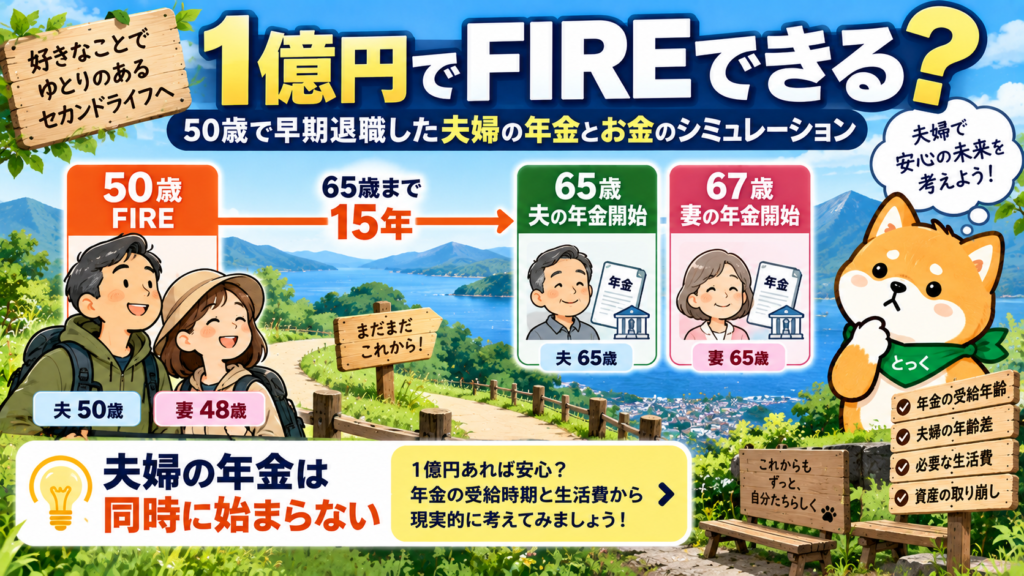
夫婦の場合はさらに注意が必要です。
本人50歳
配偶者48歳
なら、本人が65歳になっても、配偶者はまだ63歳です。
夫婦2人分の年金が同じ日に一斉に始まるとは限りません。
したがってFIREシミュレーションでは、
本人の年齢
配偶者の年齢
本人の年金開始年齢
配偶者の年金開始年齢
を分けて考える必要があります。
年金が始まると、取り崩し額は変わる
たとえば年間生活費400万円の夫婦がいたとします。
65歳以降に世帯で年間300万円の公的年金収入があるなら、
400万円 - 300万円 = 年100万円
が、単純な不足額になります。
50代では年間400万円近くを資産から賄っていても、年金開始後は資産から必要な金額が小さくなる可能性があります。
このため、
1億円 ÷ 400万円 = 25年
という単純計算だけでは、実際の資産寿命を表せません。
FIREでは、
年金開始前
と
年金開始後
をつないで見ることが重要です。
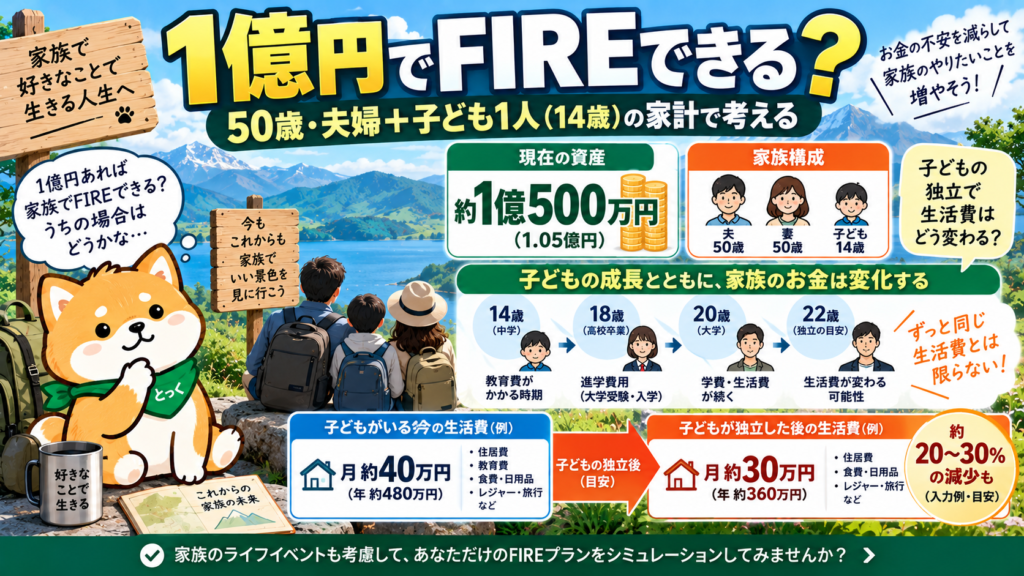
子どもがいると「今の生活費」が一生続くとは限らない
子どもがいる家庭では、生活費が一生同じではありません。
今回のシミュレーターの「夫婦・子1人」入力例では、
子ども14歳
22歳で独立
という入力例を使っています。
独立後の通常生活費については、入力開始用の目安として12%減という例を置いています。
これは公的な標準値ではありません。
実際には、
・自宅から大学へ通うか
・一人暮らしをするか
・学費はいくらか
・独立後も援助するか
・子どもが独立したあと夫婦の生活水準をどうするか
によって大きく違います。
また、教育費は通常生活費の減少とは別に考えた方がよいでしょう。
「子どもが独立するから生活費が減る」
と
「大学費用などの教育費が発生する」
は別のキャッシュフローです。
1億円なら、年400万円生活は安全?
4%の単純な目安では、
1億円 → 年400万円
です。
しかし「安全」と言い切るには、条件が足りません。
最低でも次を確認したいところです。
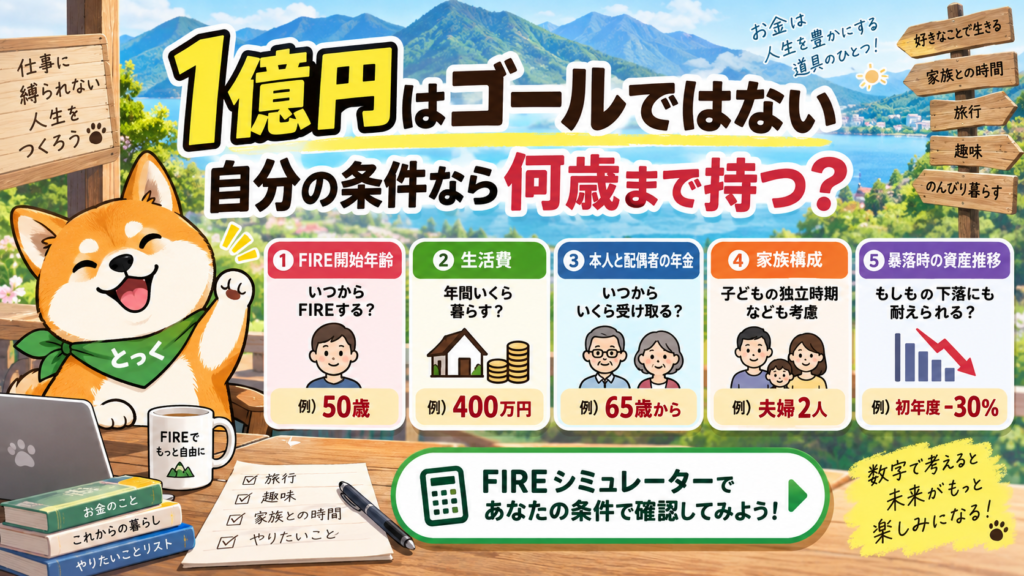
・FIRE開始年齢
・想定寿命
・本人と配偶者の年齢差
・年間生活費
・公的年金
・住宅費
・子どもの教育費
・子どもの独立
・資産配分
・株価暴落
・インフレ
・税金・社会保険
同じ1億円でも、
50歳夫婦・年間400万円
と
60歳夫婦・年間300万円
ではまったく違います。
1億円でも、暴落すれば残高は大きく動く
たとえば1億円の大部分を株式で持っている人が、FIRE直後に大きな下落に遭ったとします。
資産形成中なら、売却せずに回復を待てることがあります。
しかしFIRE後は生活費が必要です。
値下がりした資産を売却すると、その後の相場回復に参加できる資産も減ります。
これが、取り崩し期に重要な「シーケンス・オブ・リターン・リスク」です。
だから、
「1億円ある」
だけではなく、
「その1億円を現金・株式などでどう持っているか」
も重要です。
現金をどのくらい持つかでも変わる
シミュレーターの1億円前後のモデルケースでは、現金を2,000万円置いています。
年間生活費400万円なら、単純計算では5年分に相当します。
もちろん税金や社会保険、臨時支出などもあるため、「5年間そのまま暮らせる」という意味ではありません。
それでも、株価が下がったときに生活費のすべてを株式売却で賄わなくてもよい余地になります。
一方で現金を増やしすぎれば、長期間の運用成長やインフレへの対応力が低くなる場合もあります。
FIREでは、
現金を多くすれば安心
株式を多くすれば有利
という単純な話ではありません。
自分の生活とリスク許容度に合う配分を探す必要があります。
「1億円」という数字だけでは見えない家族の違い
1億円前後のFIREでは、家族構成による違いが非常に分かりやすく出ます。
たとえば子どもがいる家庭では、
教育費
食費
住居
旅行
進学
独立後の援助
などが発生する可能性があります。
一方、子どもの独立後に生活費が下がるケースもあります。
夫婦だけなら教育費はありませんが、住宅費や趣味、旅行などに多く使う家庭もあります。
「1億円」という資産額が同じでも、
どんな人生に使う1億円なのか
によって必要額は変わります。
1億円を「ゴール」にしない
1億円を貯めることは、とても大きな成果です。
ただしFIREにおいて重要なのは、
1億円を貯めたこと
ではなく、
1億円でどんな人生を作るか
です。
完全FIREするのか。
少し働くのか。
旅行を増やすのか。
家族との時間を増やすのか。
資産を子どもへ残すのか。
資産を積極的に使うのか。
1億円という数字は、人生の選択肢を増やすための道具です。
自分の1億円なら何歳まで持つ?シミュレーションできます
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
1億円という同じ資産額でも、
・FIRE開始年齢
・本人と配偶者の年齢
・年間生活費
・公的年金
・子ども
・住宅
・資産配分
・株価暴落
を変えると結果は変わります。
「1億円あればFIREできる?」
という一般論ではなく、
「自分の1億円なら、どの条件で何歳まで持つ?」
を確認してみてください。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:1億円は「安心の答え」ではなく、自由を広げるスタートライン
1億円の4%は年間400万円です。
そのため、年間生活費400万円なら「1億円」は非常に分かりやすい目安です。
しかし50歳でFIREするなら、65歳まで15年あります。
夫婦に年齢差があれば、年金開始も同時ではありません。
子どもがいれば教育費や独立後の生活費変化があります。
株価暴落やインフレもあります。
だから、
1億円=FIRE成功
ではありません。
より重要なのは、
自分の年齢
自分の家族
自分の生活費
自分の年金
自分の資産配分
を使って確認することです。
1億円はゴールではありません。
仕事、お金、家族、旅行、趣味。
これからの人生で「何を選べるか」を増やすための、大きなスタートラインです。
関連記事
参考資料
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”, Journal of Financial Planning
https://www.financialplanningassociation.org/learning/publications/journal/OCT94-determining-withdrawal-rates-using-historical-data
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html

コメント