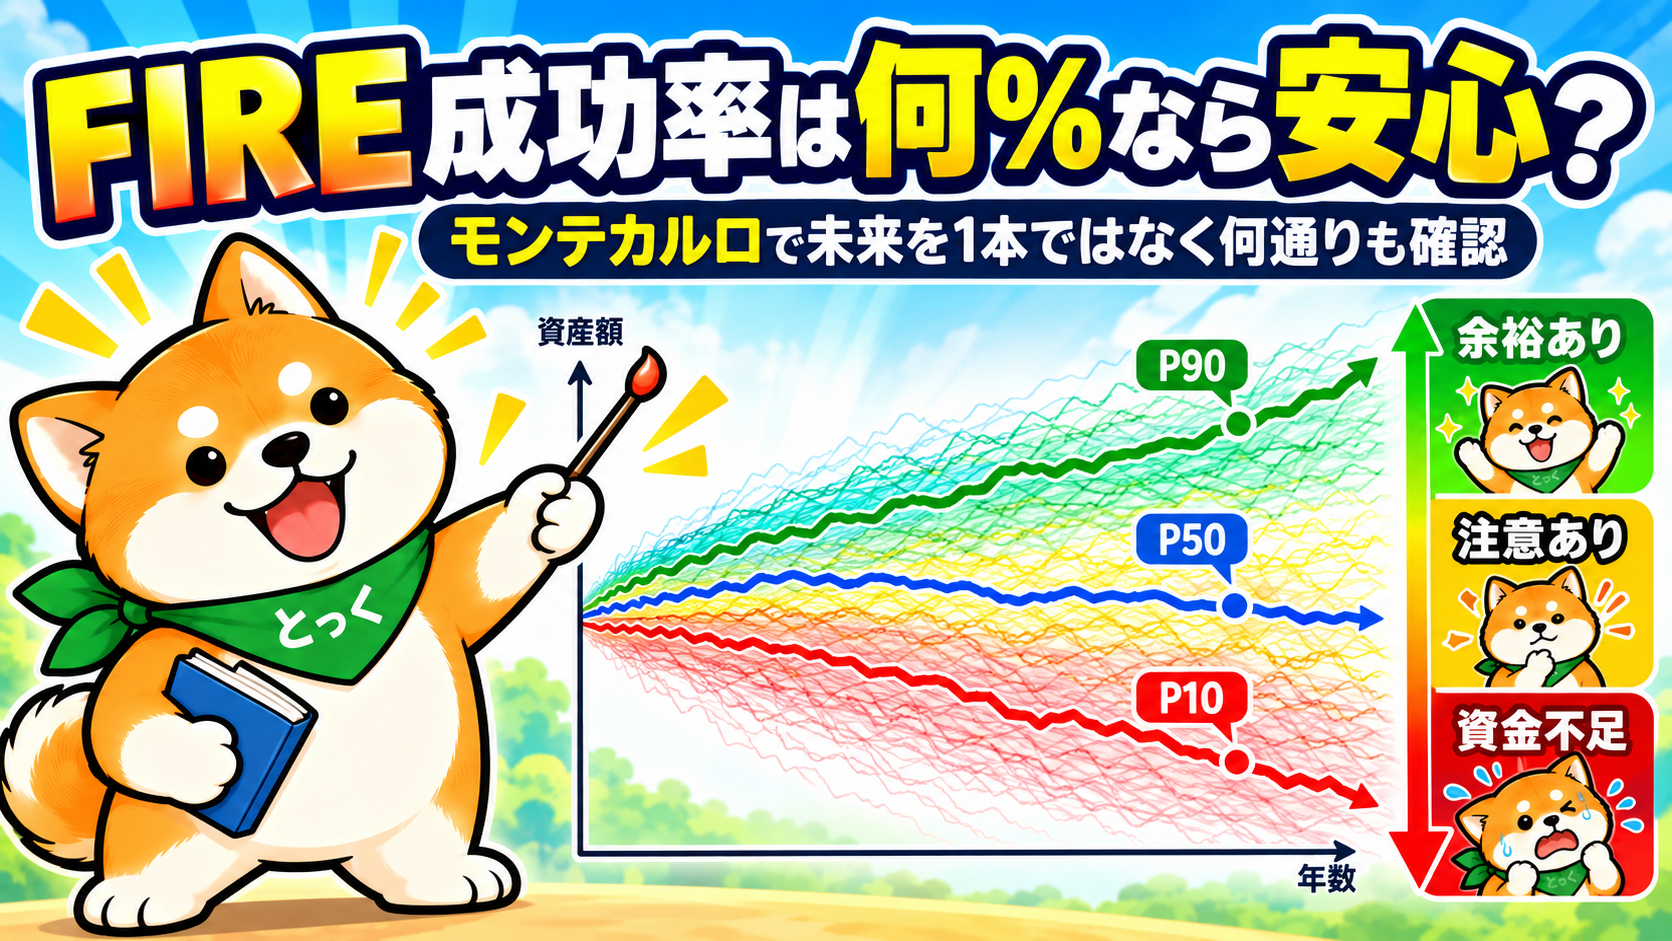
「FIREの成功率が90%なら大丈夫?」
「95%なら安心?」
「モンテカルロシミュレーションをしたけれど、P10やP50の意味がよく分からない」
FIREについて調べていると、「成功率」という言葉をよく見かけます。
ただ、FIREの判断をひとつの成功率だけで決めるのは少し危険です。
なぜなら、
資金が完全に足りなくなるケース
と
資金不足まではしないものの、かなり余裕が小さくなるケース
では意味が違うからです。
当サイトのFIREシミュレーターでは、単純な「成功/失敗」の2分類ではなく、
資金不足
注意あり
余裕あり
の3つに分けて確認できるようにしています。
この記事では、
モンテカルロとは何か
資金不足率をどう読むか
P10・P50・P90とは何か
ヒストリカルとの違い
暴落後の回復までどう見るか
を順番に解説します。
そもそも、なぜ普通のシミュレーションだけでは足りない?
通常のFIREシミュレーションでは、
年間利回り○%
インフレ率○%
年間生活費○万円
といった条件を設定します。
これによって、
「この条件が続けば資産は何歳まで持つか」
を確認できます。
これはFIRE計画の出発点として非常に重要です。
しかし、実際の相場は毎年同じ利回りにはなりません。
+20%の年もあれば、
-20%の年もあります。
さらに重要なのは、
平均リターンだけでなく「順番」です。
同じ平均利回りでも、
FIRE直後に暴落する
場合と、
資産が十分増えた後に暴落する
場合では、取り崩し中の資産推移が変わります。
そこで使うのがモンテカルロ分析です。
モンテカルロは「未来を当てる機能」ではない
モンテカルロという名前だけを見ると、
かなり難しい分析に見えるかもしれません。
考え方はシンプルです。
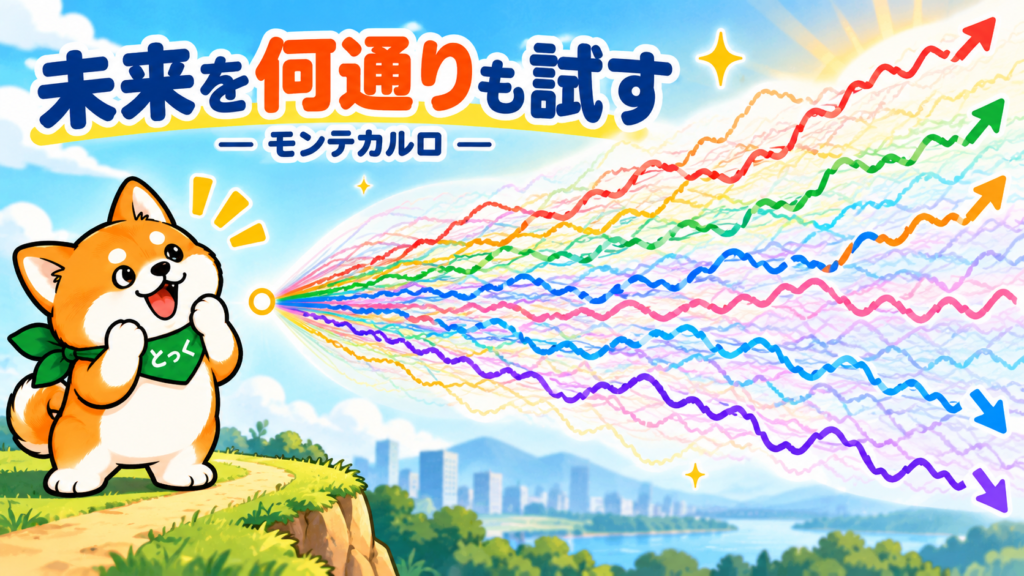
同じFIRE計画を使って、
相場の良い年
普通の年
悪い年
の並び方を何通りも作り、同じ計算を繰り返します。
つまり、
「将来はこのグラフになります」
と1本の未来を予測するのではありません。
「いろいろな相場の順番になった場合、この計画はどの程度耐えられるか」
を見る機能です。
当サイトのシミュレーターでは、100回・500回・1,500回から試行回数を選択できます。
普段の確認なら500回、より詳しく確認するなら1,500回という使い方ができます。
さらに最新の分析では、必要な場合だけ500回から1,500回、3,000回、5,000回へ試行回数を増やす自動調整も用意しています。
「FIRE成功率」ではなく3つの割合を見る
ここが今回の記事で最も重要です。
当サイトでは、モンテカルロの結果を
赤
黄
緑
の3つに分類します。
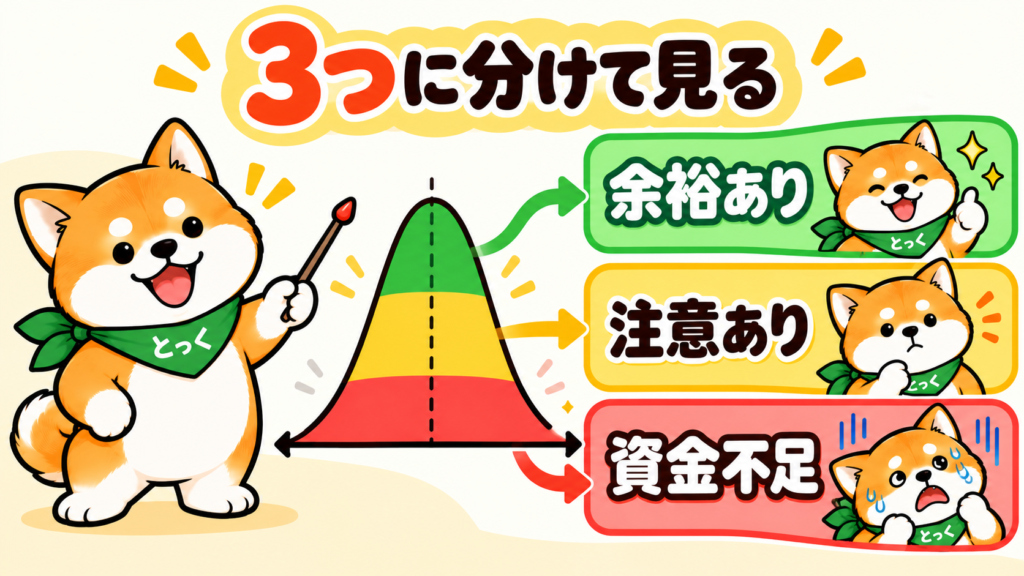
赤は「資金不足」です。
シミュレーション期間中に一度でも、
現金が0円未満
または
総資産が0円以下
になったケースです。
黄は「注意あり」です。
資金不足にはなっていないものの、途中で資産の余裕が設定した注意ラインより小さくなったケースです。
緑は「余裕あり」です。
期間中に赤にも黄にも該当しなかったケースです。
この3つを合計すると100%になります。
「100%-資金不足率」を成功率と考えてよい?
たとえば結果が、
資金不足 5%
注意あり 30%
余裕あり 65%
だったとします。
資金不足だけを見ると、
「95%は資金不足にならなかった」
と考えることはできます。
しかし、
成功率95%
とだけ表現すると、30%の「注意あり」が見えなくなります。
資金不足にはならなくても、途中でかなり資産が減るケースが多いかもしれません。
そのため私は、
「成功率○%」
だけを見るより、
赤・黄・緑を3つセットで見る
ことをおすすめします。
資金不足が少ないか。
注意ケースが多すぎないか。
余裕ありのケースがどれくらいあるか。
この3つで見る方が、FIRE計画の余裕度を理解しやすくなります。
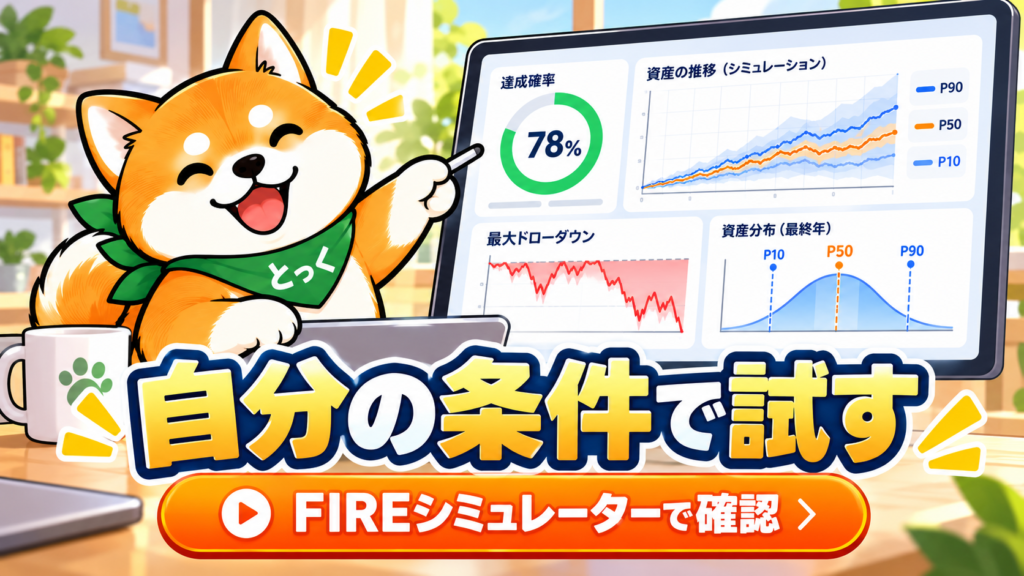
P10・P50・P90とは?
モンテカルロ結果で混乱しやすいのが、
P10
P50
P90
です。
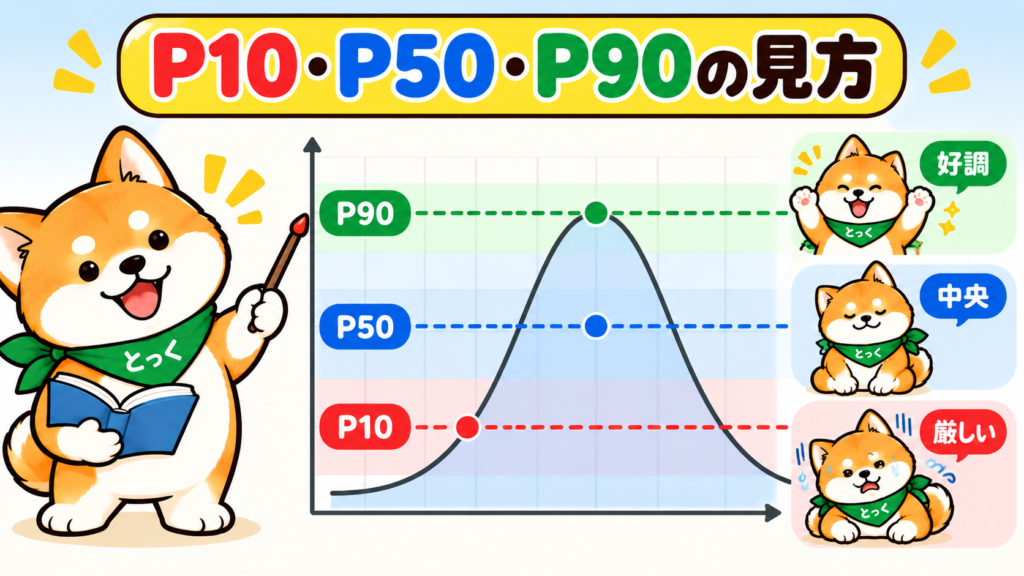
これは成功確率ではありません。
すべてのシミュレーション結果を、最終資産が少ない順に並べます。
100ケースあったとすると、
P10は10番目付近。
P50は50番目付近。
P90は90番目付近。
です。
つまり、
P10=厳しい結果側の代表値
P50=中央の結果
P90=好調側の代表値
と考えると分かりやすいでしょう。
たとえば、
P10 最終資産 500万円
P50 最終資産 5,000万円
P90 最終資産 1億5,000万円
という結果なら、
「中央では5,000万円程度残るが、厳しいケースでは500万円付近まで減る」
という見方ができます。
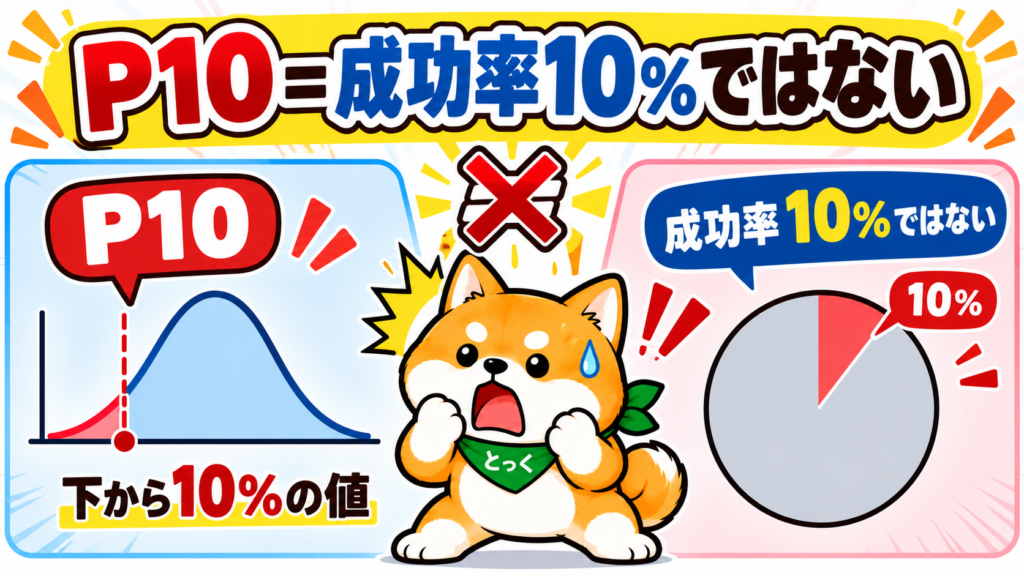
P10=成功率10%ではない
ここは特に間違いやすい部分です。
P10という表示を見て、
「成功する確率が10%?」
という意味ではありません。
違います。
P10は、
最終資産額を小さい順に並べたときの10%地点
です。
資金不足になる割合は別に計算されています。
同じように、
P90だから90%の確率でその金額になる
という意味でもありません。
確率の3分類と、
P10・P50・P90
は別の指標として確認してください。
モンテカルロとヒストリカルは何が違う?
当サイトでは、モンテカルロだけでなく、
ヒストリカル・バックテスト
も実行できます。
この2つは似ていますが意味が違います。
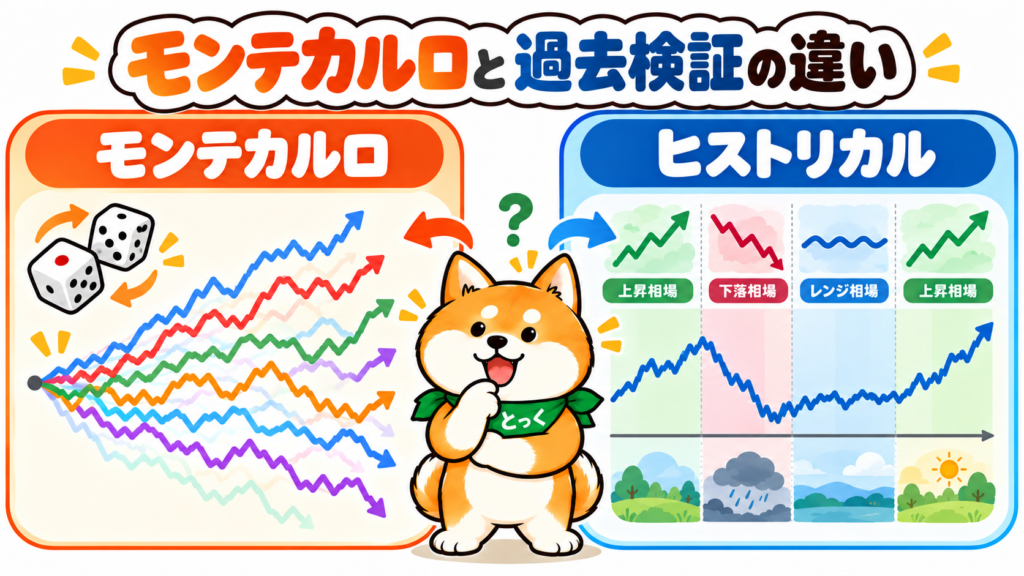
モンテカルロでは、過去の市場変動を使いながら、相場の順番を組み替えてさまざまなケースを作ります。
一方、ヒストリカルでは、
過去に実際に起きた相場の順番
をそのまま使います。
たとえば、
1970年代からFIREした場合
2000年前後からFIREした場合
2008年前後からFIREした場合
など、開始年を変えて検証します。
つまり、
モンテカルロ
=いろいろな市場順序を試す
ヒストリカル
=実際の過去の市場順序に耐えたかを見る
という違いです。
2つの割合を平均してはいけない
モンテカルロで資金不足10%。
ヒストリカルで資金不足20%。
だったとしても、
「平均15%」
とはしません。
なぜなら、この2つの数字は意味が違うからです。
モンテカルロは多数の生成ケースに対する割合。
ヒストリカルは過去の各開始年に対する割合です。
当サイトのシミュレーターでも、この2つは横並びで比較しますが、平均しない設計になっています。
FIREでは「最終資産」だけでなく途中の下落を見る
たとえば95歳時点で資産が5,000万円残っていたとします。
一見すると非常に安全そうです。
しかし途中で、
1億円
↓
2,500万円
↓
5,000万円
と動いていたらどうでしょうか。
かなり大きな下落を経験しています。
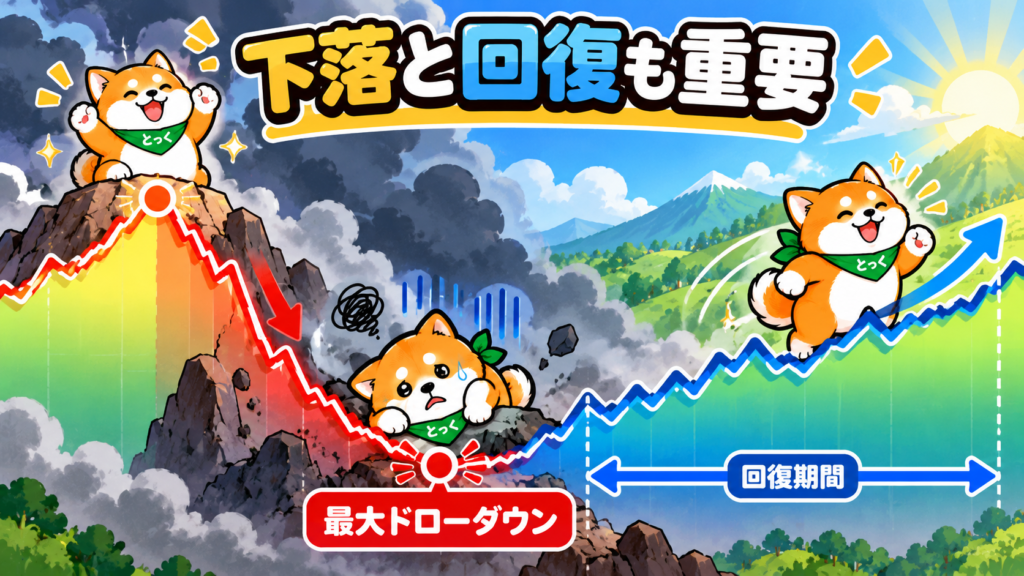
FIREでは最終的にいくら残ったかだけでなく、
途中でどこまで資産が減ったか
そして、
元の資産水準へ戻るまでどれくらいかかったか
も重要です。
最新シミュレーターでは、
最大ドローダウン
回復期間
終了時点でまだピークまで戻っていないケース
も確認できます。
なぜドローダウンが重要?
資産形成中なら、大きく下落しても給与を使って生活できる場合があります。
FIRE後は違います。
資産が下がっている最中でも生活費が必要です。
そのため、
「最終的には回復したから問題ない」
だけでは判断できません。
下落期間中に、
自分は生活を続けられるか。
株式を売却する必要はないか。
現金は十分か。
支出を一時的に下げられるか。
を見る必要があります。
これは以前解説した「FIRE直後の暴落対策」ともつながります。
試行回数は多ければ多いほど正確?
モンテカルロでは、
100回
500回
1,500回
などの試行回数を選べます。
では5,000回実行すれば未来が正確に分かるのでしょうか。
そうではありません。
試行回数を増やすと、
「同じモデルの中で結果が偶然ぶれる幅」
は小さくなりやすくなります。
しかし、
使っている市場モデルそのものが未来を正確に表す保証
が増えるわけではありません。
最新シミュレーターでは、資金不足率の結果のぶれが大きい場合だけ試行回数を自動で増やす機能もあります。
通常は500回程度で確認し、最終判断時に1,500回、または必要に応じて自動調整を使うという考え方で十分です。
まず何を見ればいい?
確率分析にはたくさん数字があるため、最初は全部を見る必要はありません。
私は次の順番で確認するのがおすすめです。
まず、通常の計算結果。
次に、モンテカルロの
資金不足
注意あり
余裕あり
の3割合。
その次にP10。
さらに余裕があれば、
ヒストリカル
最大ドローダウン
回復期間
まで確認します。
この順番なら、
数字が多すぎて何を判断すればよいか分からない
という状態になりにくくなります。
「何%ならFIREしてよい?」に正解はない
では結局、
資金不足率1%ならFIREしてよい?
5%なら?
10%なら?
という疑問が残ります。
ここに万人共通の正解はありません。
FIRE後も働く予定がある人。
生活費を下げられる人。
十分な現金を持っている人。
住宅ローンがある人。
子どもがいる人。
年金が多い人。
それぞれ耐えられるリスクが違うからです。
重要なのは、
「○%以下なら合格」
という他人の基準を探すことではありません。
資金不足率が何%になったら自分は不安なのか。
注意ケースがどのくらいまでなら許容できるのか。
厳しいP10でも生活を続けられるのか。
を考えることです。
FIRE判断は「1本の未来」から「未来の幅」へ
通常のシミュレーションを見ると、
資産推移の線は1本です。
しかし現実の未来は1本に決まっていません。
好調な相場。
普通の相場。
暴落が続く相場。
インフレ。
為替。
金利。
長寿。
さまざまな可能性があります。
だからFIRE判断では、
「この条件なら資産は95歳まで持つ」
から一歩進んで、
「いろいろな未来でも、どの程度のケースなら耐えられるか」
まで確認すると、計画の弱点が見えやすくなります。
FIREの確率分析を自分の条件で試せます
当サイトの「FIRE後の資産推移・取り崩しシミュレーター」では、
通常の資産推移
モンテカルロ
ヒストリカル・バックテスト
資金不足・注意あり・余裕あり
P10・P50・P90
最大ドローダウン
回復期間
などを確認できます。
さらに分析条件として、
株式市場だけ
株価・為替・物価・金利を含む全リスク
相場の時系列生成方法
寿命の確率化
医療・介護の追加負担感度
なども設定できます。
最初からすべて変更する必要はありません。
まず通常計算。
次に標準設定のモンテカルロ。
その後、必要に応じて条件を増やす。
という順番がおすすめです。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:FIREは「成功率」1つだけで決めない
FIREのモンテカルロ分析を見るときは、
「成功率○%」
という1つの数字だけで判断しないことが重要です。
見るべきなのは、
資金不足になる割合
注意ありの割合
余裕ありの割合
P10・P50・P90
途中の最大下落
回復期間
です。
特に、
P10=成功率10%
ではありません。
また、
資金不足にならなかったケースすべてが十分な余裕を持っていた
とも限りません。
FIREでは未来を正確に当てることはできません。
だからこそ、
ひとつの未来を信じるのではなく、
いろいろな未来を試して、それでも続けられる計画を作る。
これが確率分析を使う一番大きな意味だと思います。
参考資料
Aswath Damodaran / NYU Stern
Historical Returns on Stocks, Bonds and Bills
FRED / Federal Reserve Bank of St. Louis
日本株価指数・USD/JPY・日本長期金利・米国長期金利等
厚生労働省
令和7(2025)年簡易生命表
コメント