「完全FIREできるほど資産はない。でも、少し働くなら会社を辞められる?」
FIREを考えていると、この疑問にぶつかる人は多いと思います。
完全FIREは、生活費の多くを資産と公的年金などで賄う考え方です。
一方のサイドFIREは、FIRE後も副業や個人事業などの収入を残します。
年間100万円、150万円でも収入があれば、その分だけ資産から補う金額を小さくできる可能性があります。
では、サイドFIREなら実際にいくら必要なのでしょうか。
今回は、当サイトの「FIRE後の資産推移・取り崩しシミュレーター」に用意している50歳夫婦のモデルを使い、
・完全FIRE
・Side FIRE
・Barista FIRE
を比較します。
まず結論:収入があると「資産から補う金額」は小さくなる
今回比較するモデルの年間生活費は490万円です。
最初に、税金・社会保険・運用・年金をいったん無視して、初年度だけを極端に単純化します。
完全FIRE:収入0円
→ 490万円を生活収入以外で補う
Side FIRE:事業売上180万円、経費30万円
→ 売上-経費=150万円
→ 490万円-150万円=340万円
Barista FIRE:給与240万円
→ 490万円-240万円=250万円
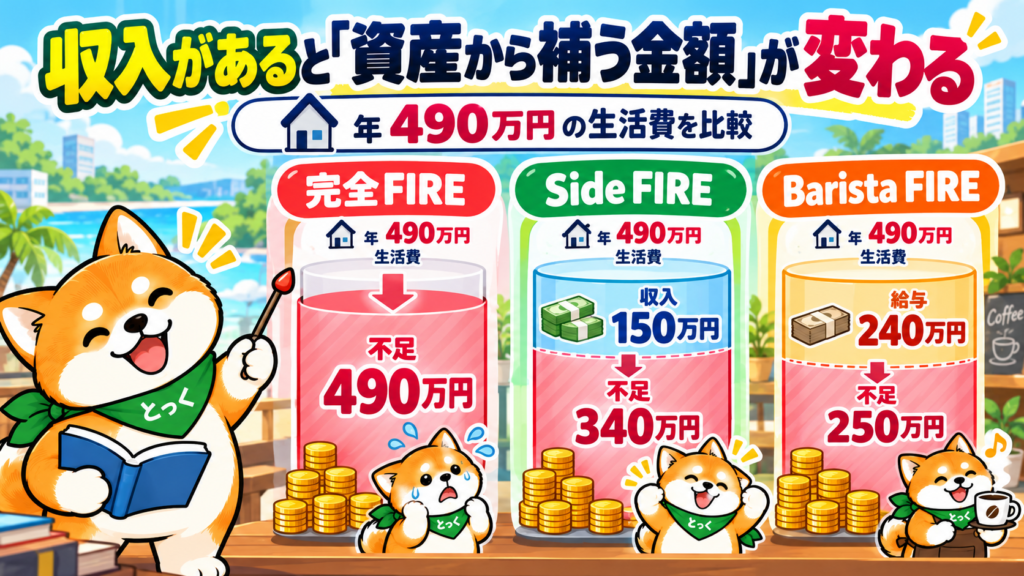
同じ年間490万円の生活でも、収入を残すことで、単純な不足額は小さくなります。
ただし、この差額がそのまま「資産から売却する金額」になるわけではありません。
税金、社会保険、NISA積立、配当、公的年金、市場変動などがあるためです。
ここではまず、サイドFIREの仕組みを理解するための入口として見てください。
4%の単純計算なら必要資産はどう見える?
さらに理解しやすくするため、先ほどの初年度不足額を25倍してみます。
完全FIRE:490万円 × 25 = 1億2,250万円
Side FIRE:340万円 × 25 = 8,500万円
Barista FIRE:250万円 × 25 = 6,250万円
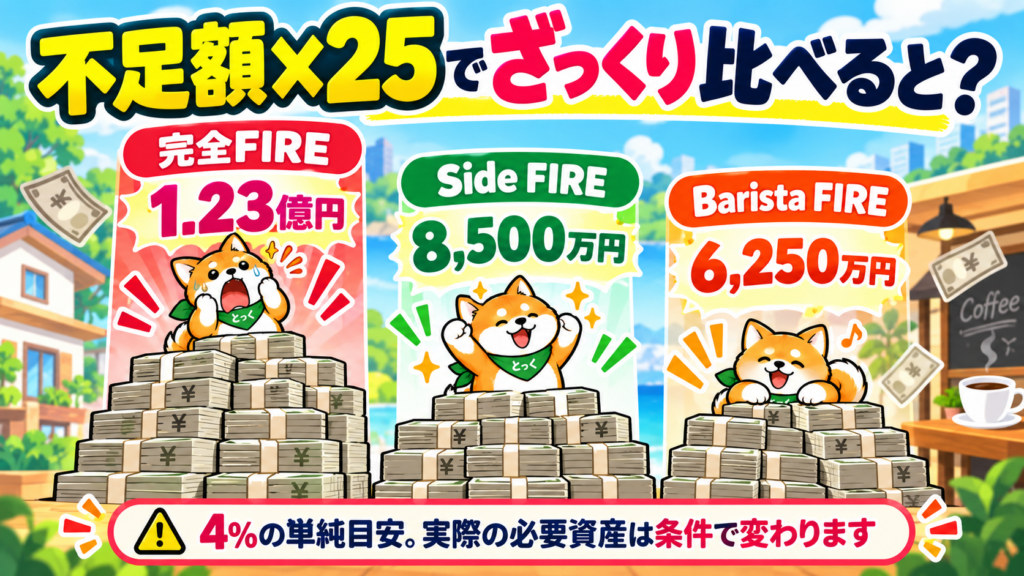
こうすると、働き続けることで必要資産がかなり小さくなるように見えます。
しかし、この数字を「サイドFIREに必要な資産」としてそのまま使うのは危険です。
今回のモデルでは、Side FIREの事業もBarista FIREの給与も65歳で終了します。
収入が一生続くわけではありません。
さらに60代以降には公的年金が始まり、資産から必要になる金額も変わります。
つまり、
「現在の生活費-現在の副収入」×25
だけでは、生涯のFIRE必要資産は決まりません。
Side FIREモデルはどんな条件?
シミュレーターのSide FIREモデルは、次のような入力例です。
・本人50歳
・配偶者48歳
・子ども2人(15歳、12歳)
・年間生活費490万円
・本人が個人事業を継続
・事業売上180万円
・必要経費30万円
・60歳から売上を毎年10%ずつ減少
・65歳で事業終了
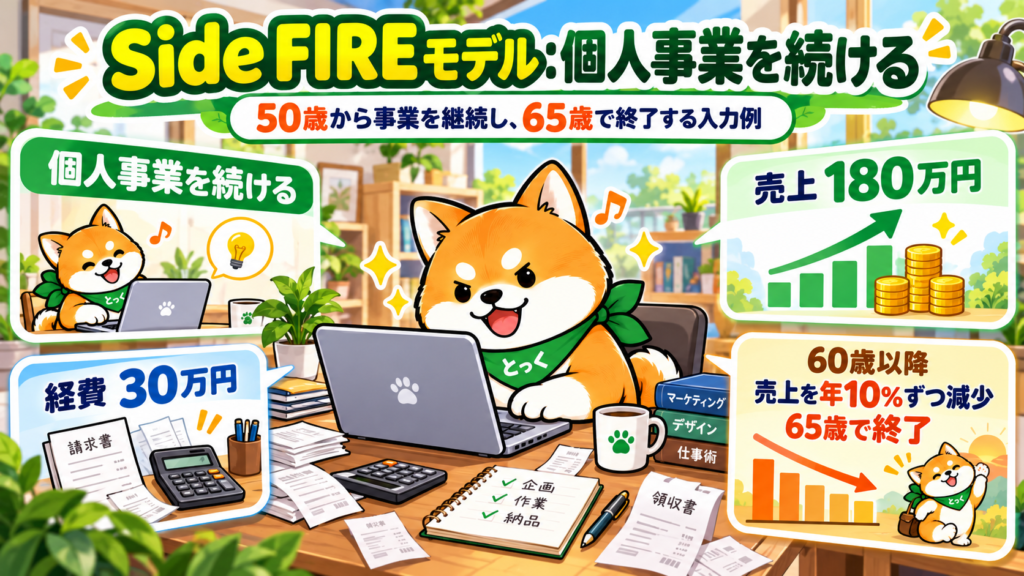
このモデルでは、50歳で会社員としての働き方を終えても、完全に収入ゼロにはしません。
個人事業を続けて、生活費の一部を事業収入から賄います。
年間売上180万円から必要経費30万円を引くと、単純な事業収支は150万円です。
年間生活費490万円との差は340万円になります。
完全FIREの490万円に比べると、資産への負担は小さくなる方向です。
ただし、この事業収入もずっと180万円ではありません。
学習用モデルでは60歳以降に毎年10%ずつ減少させ、65歳で終了します。
サイドFIREを考えるときは、
「副業収入はいくら?」
だけでなく、
「何歳までその収入を続ける?」
まで入力することが重要です。
Barista FIREはどう違う?
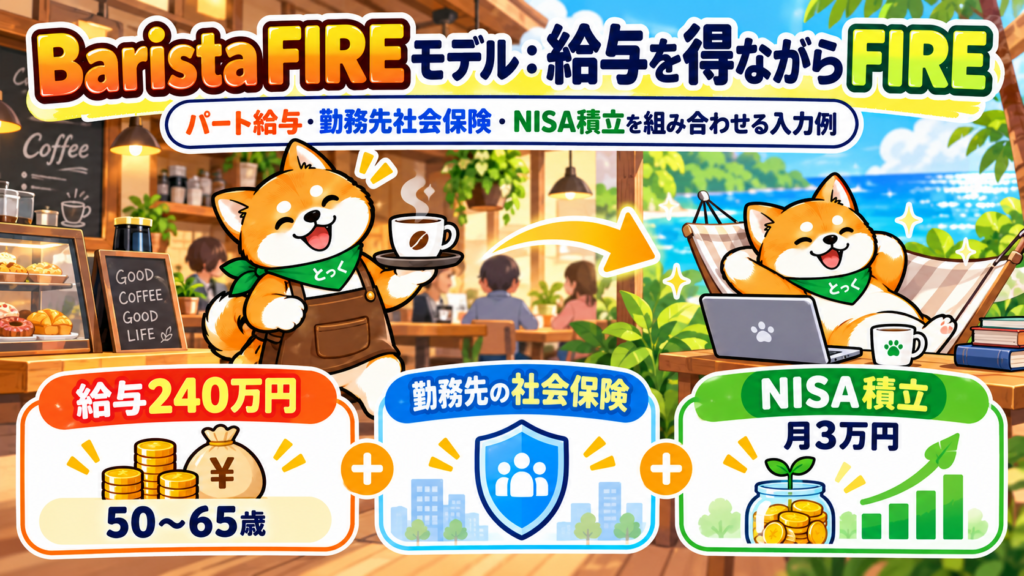
Barista FIREは、完全に仕事をやめるのではなく、パートや短時間勤務などで給与収入を残す考え方です。
シミュレーターのモデルでは、
・本人50歳
・配偶者48歳
・子ども2人
・年間生活費490万円
・本人の給与240万円
・50~65歳まで勤務
・勤務先の社会保険に加入
・50~64歳にNISAへ月3万円積立
という入力例になっています。
給与240万円を単純に年間生活費から差し引けば、
490万円-240万円=250万円
です。
完全FIREより、生活費のうち資産に頼る部分はかなり小さく見えます。
ただし給与には税金や社会保険が関係します。
また、このモデルではNISAへ毎月3万円を積み立てるため、単純な「490万円-240万円」だけでは実際の年間キャッシュフローを表せません。
それでも、完全FIREと比べて「給与収入を残すこと」が大きなクッションになることは分かります。
Side FIREとBarista FIREの違い
どちらも「少し働きながらFIRE」ですが、収入の種類が違います。
Side FIREでは、個人事業や副業の売上・経費を考えます。
Barista FIREでは、給与所得や勤務先の社会保険を考えます。
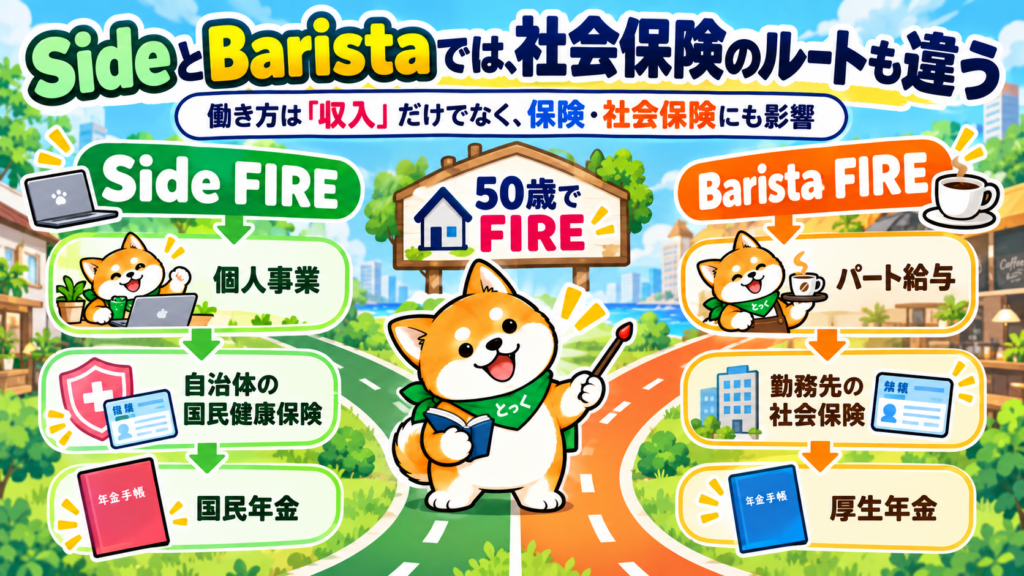
今回の学習用モデルでは、Side FIREは勤務先社会保険に加入しない個人事業、Barista FIREは勤務先社会保険に加入する給与所得として設定されています。
この違いは重要です。
同じ年間200万円前後の収入でも、
・給与なのか
・事業収入なのか
・経費はいくらか
・勤務先社会保険に入るのか
によって、手元に残る金額や社会保険の扱いは変わります。
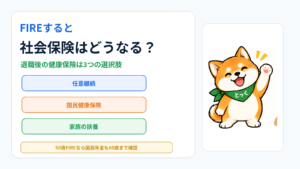
FIRE後の社会保険については、別記事「FIREすると社会保険はどうなる?任意継続・国民健康保険・扶養を比較」でも詳しく整理しています。
「少し働く」のは何歳まで?
サイドFIREで見落としやすいのが、収入の終了時期です。
今回のSide FIREモデルは、50歳から個人事業を続け、60歳から収入を減らし、65歳で終了します。
Barista FIREモデルも、給与収入は65歳までです。
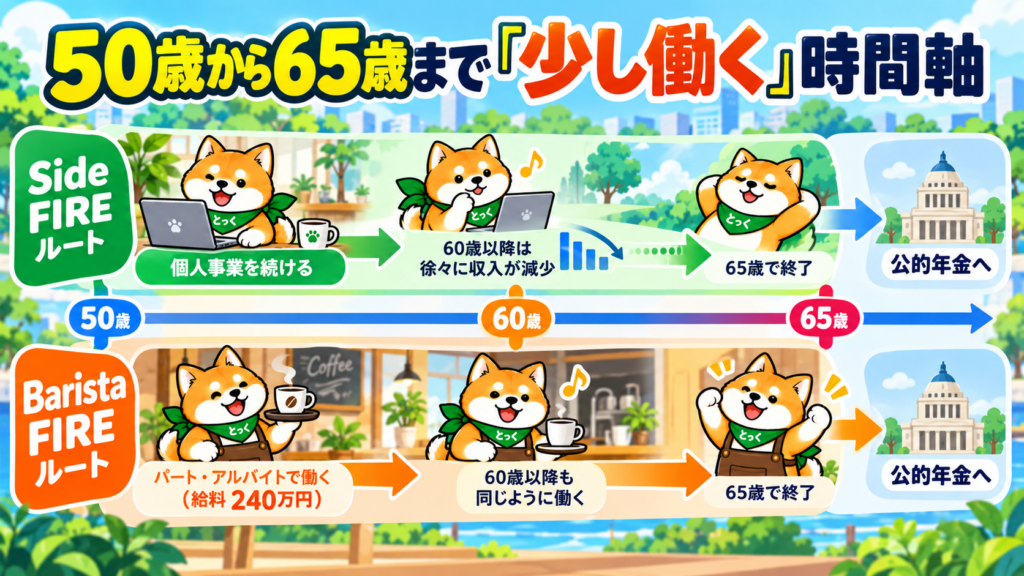
つまり、50歳時点では収入があっても、65歳以降は同じではありません。
一方、65歳前後からは公的年金が始まる人が多いため、家計の収入源が、
副業・給与
↓
公的年金
へ変わっていく可能性があります。
サイドFIREをシミュレーションするときは、
「年間いくら稼げるか」
だけではなく、
「何歳まで働くか」
「その後の公的年金はいくらか」
を一緒に設定してください。
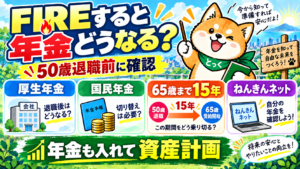
FIREと年金については「FIREすると年金はどうなる?」の記事でも詳しく解説しています。
サイドFIREなら資産形成を早く終えられる?
サイドFIREの大きなメリットは、完全FIREより早い段階で働き方を変えられる可能性があることです。
たとえば完全FIREの目標資産まであと3,000万円必要だとしても、FIRE後に安定した収入を残せるなら、その3,000万円をすべて貯め切る前に会社員を辞める選択肢が出てくるかもしれません。
ただし、これは「副業を始めればすぐFIREできる」という意味ではありません。
副業収入が不安定なら、予定通り稼げない年もあります。
病気や家庭の事情で働けなくなることもあります。
FIRE後の収入を必要資産の一部として考えるなら、
・低めの収入ケース
・収入ゼロのケース
・予定より早く仕事をやめるケース
も確認しておくと安心です。
サイドFIREの生活費は、完全FIREと同じとは限らない
働き方を変えると生活費も変わる可能性があります。
会社員を辞めれば、通勤や仕事関連の支出が減るかもしれません。
一方で自由時間が増え、旅行や趣味の支出が増える人もいます。
また個人事業を続けるなら、仕事に必要な経費もあります。
今回のモデルでは年間生活費490万円ですが、これがすべての50歳夫婦に当てはまるわけではありません。
サイドFIREを考えるなら、まず自分自身のFIRE後生活費を作ってください。
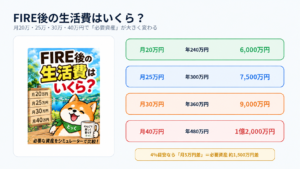
生活費の考え方については「FIRE後の生活費はいくら?月20万・25万・30万・40万円で必要資産を比較」で詳しく解説しています。
Side FIREの弱点は「収入への依存」
Side FIREでは、資産だけでなく将来の労働収入もFIRE計画の一部になります。
これはメリットである一方、弱点でもあります。
想定していた事業がうまくいかない。
取引先が減る。
働けなくなる。
収入が予想より早く減る。
こうした場合、資産からの取り崩しが増えます。
だからSide FIREでは、収入を1つの数字に固定せず、
楽観ケース
通常ケース
厳しいケース
を比較する方法が向いています。
今回のモデルでも、60歳以降は売上を毎年10%ずつ減らす設定になっています。
ずっと同じ収入が得られる前提にはしていません。
Barista FIREの弱点は「働き方の条件」
Barista FIREでは給与収入があるため、家計は安定しやすくなります。
一方で、勤務時間、給与、社会保険、職場の都合などに影響されます。
「週2日だけ働きたい」
と思っていても、希望通りの仕事が見つかるとは限りません。
また、勤務先社会保険の加入可否は実際の雇用条件等で確認が必要です。
シミュレーターのBaristaモデルは、勤務先社会保険に加入する学習用入力です。
実際に使う場合は、自分の勤務条件へ変更してください。
完全FIRE・Side・Barista、どれが自分に合う?
完全FIREは、仕事から最も離れやすい一方、資産に求める役割が大きくなります。
Side FIREは、自分のペースで事業や副業を続けやすい一方、収入変動があります。
Barista FIREは、給与と社会保険を得られる可能性がありますが、雇用条件に左右されます。
どれが上というものではありません。
重要なのは、
「FIRE=完全に働かない」
と最初から決めつけないことです。
50歳で会社員を辞めても、年間100万円だけ働く。
60歳まで事業を続ける。
65歳までパート勤務する。
こうした中間の選択肢を入れると、FIRE計画はかなり変わります。
自分のSide FIREを無料でシミュレーションする
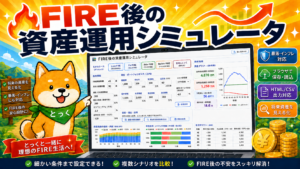
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
モデルケースから、
Side FIRE・夫婦
Barista FIRE・夫婦
を選ぶこともできます。
その後、
・FIRE開始年齢
・年間生活費
・副業・事業収入
・給与収入
・収入終了年齢
・年金
・資産
・株価暴落
などを自分自身の条件へ変更してください。
完全FIREだけで厳しかった人も、
「年間100万円働いたら?」
「60歳まで働いたら?」
という比較ができます。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:必要資産だけでなく「どれだけ働きたいか」でFIREは変わる
今回の50歳夫婦・年間生活費490万円のモデルを初年度だけ単純化すると、
完全FIRE:不足490万円
Side FIRE:売上180万円-経費30万円を考慮し、不足340万円
Barista FIRE:給与240万円を単純に差し引き、不足250万円
となります。
4%の単純計算だけなら、かなり大きな差に見えます。
しかし、SideもBaristaも収入は65歳で終了する設定です。
税・社会保険、公的年金、NISA積立、運用、市場変動などもあります。
だから、
「Side FIREなら8,500万円あれば大丈夫」
「Barista FIREなら6,250万円で大丈夫」
という意味ではありません。
大切なのは、資産だけでなく、
何歳まで働くのか。
年間いくら稼ぐのか。
収入が減ったらどうするのか。
仕事をやめた後は年金でどれだけ補えるのか。
までつないで見ることです。
FIREは0か100かではありません。
完全FIRE、Side FIRE、Barista FIREの間で、自分にとって無理のない働き方を探してみてください。
関連記事
コメント