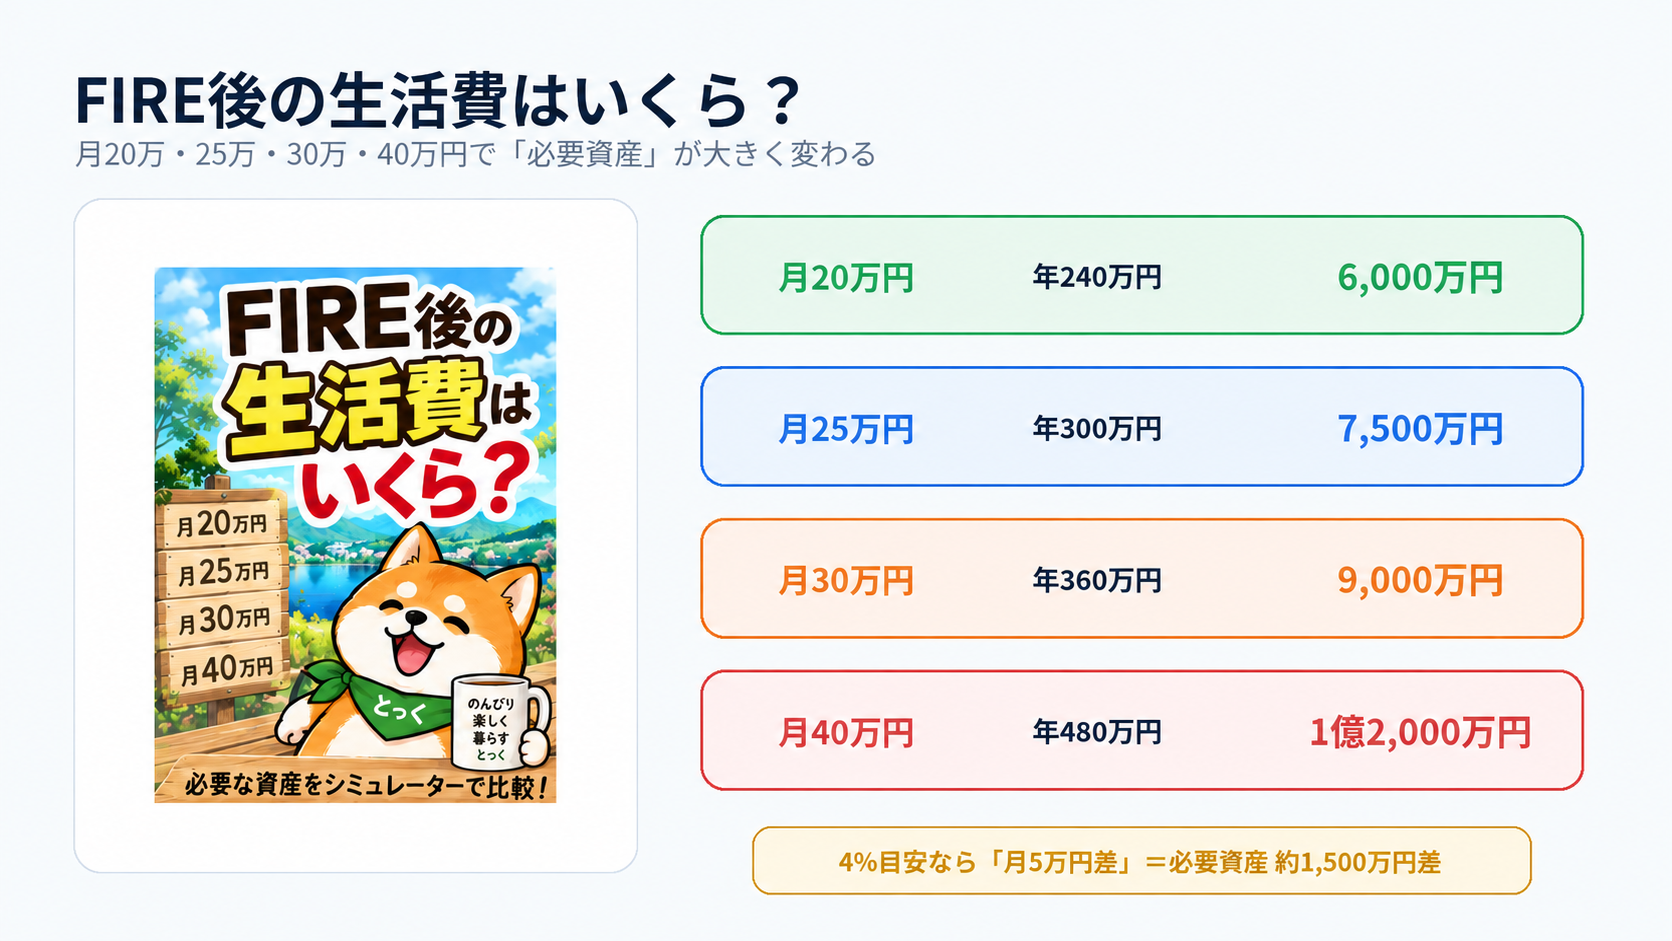
「FIREした後、生活費はいくらに設定すればいい?」
FIREの必要資産を考えるとき、最も大きく効くのが年間生活費です。
同じ50歳、同じ家族構成、同じ運用条件でも、
月20万円で暮らす人
月25万円で暮らす人
月30万円で暮らす人
月40万円で暮らす人
では必要資産が大きく変わります。
4%を単純な出発点として使うなら、
月20万円 → 年240万円 → 必要資産6,000万円
月25万円 → 年300万円 → 必要資産7,500万円
月30万円 → 年360万円 → 必要資産9,000万円
月40万円 → 年480万円 → 必要資産1億2,000万円
です。
この記事では、FIRE後の生活費をどう決めるか、月20万・25万・30万・40万円の違いが必要資産へどれくらい影響するかを整理します。
まず結論:月5万円違うだけで必要資産は1,500万円変わる
4%を単純な目安として使うと、必要資産は「年間生活費×25」です。
月20万円なら年間240万円。
240万円 × 25 = 6,000万円
月25万円なら年間300万円。
300万円 × 25 = 7,500万円
月30万円なら年間360万円。
360万円 × 25 = 9,000万円
月40万円なら年間480万円。
480万円 × 25 = 1億2,000万円
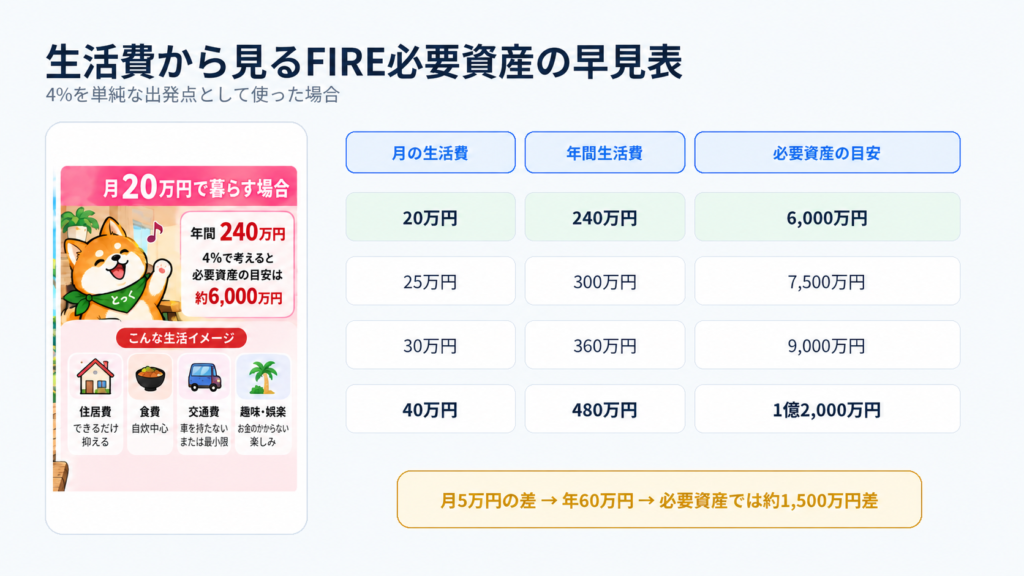
月20万円と月25万円の差は、毎月なら5万円です。
しかし年間では60万円。
4%目安の必要資産に直すと、
60万円 × 25 = 1,500万円
の差になります。
FIREでは、月数万円の固定費や生活水準の違いが、必要資産では1,000万円単位の違いになることがあります。
日本の平均生活費はいくら?
生活費を決めるとき、「一般的にはいくら使っているのか」は参考になります。
総務省統計局の家計調査によると、2025年平均の1か月あたり消費支出は、
単身世帯:173,042円
二人以上の世帯:314,001円
でした。
ただし、この数字をそのままFIRE後の生活費にするのはおすすめしません。
家計調査はあくまで実際の世帯の平均です。
年齢、住宅、家族構成、住んでいる地域、車の有無などは人によって違います。
またFIRE後は、通勤や仕事関連の支出が減る一方、旅行や趣味の支出が増えることもあります。
平均は「正解」ではなく、自分の生活費を考えるための比較材料として使うのがよいでしょう。
月20万円生活なら必要資産6,000万円が一つの目安
月20万円なら、年間生活費は240万円です。
4%の単純目安なら、
240万円 × 25 = 6,000万円
です。
単身で住宅費が低く、車を持たず、支出を抑えやすい人なら現実的なケースもあります。
一方で、住宅ローン、家賃、車、旅行、医療費などが大きければ、月20万円に収めるのは難しくなります。
当サイトのシミュレーターにも、代表例として「単身・標準|55歳・資産6,000万円・支出270万円/年」という入力例があります。
年270万円は月平均22万5,000円です。
つまり「月20万円台」は、単身FIREを考えるときの一つの比較ラインになります。
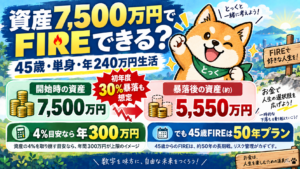
月25万円生活なら必要資産7,500万円
月25万円なら年間300万円です。
300万円 × 25 = 7,500万円
です。
以前の記事では、資産7,500万円についても詳しく扱いました。
ただし、7,500万円あれば必ず年300万円を使えるわけではありません。
FIRE開始年齢、公的年金、資産配分、暴落などによって結果は変わります。
特に45歳や50歳など早い時期にFIREする場合は、取り崩し期間が長くなる点に注意が必要です。
月30万円生活なら必要資産9,000万円
月30万円なら年間360万円。
360万円 × 25 = 9,000万円
です。
当サイトの「夫婦・子なし」代表モデルは、
本人50歳
配偶者48歳
資産9,500万円
年間支出360万円
という条件です。
月30万円生活とかなり近い設定です。
夫婦2人でFIREを考える場合、月30万円前後は一つの比較ケースとして使いやすいでしょう。
ただし、家賃や住宅ローンが大きい世帯、車を複数持つ世帯、旅行費を多く使う世帯では、月30万円を超える可能性があります。
月40万円生活なら必要資産1億2,000万円
月40万円なら年間480万円です。
480万円 × 25 = 1億2,000万円
です。
夫婦や子どもがいる家庭では、月40万円前後になるケースもあります。
当サイトの「夫婦・子2人」代表モデルは、
本人50歳
配偶者48歳
子ども15歳・11歳
資産1.15億円
年間支出480万円
という設定です。
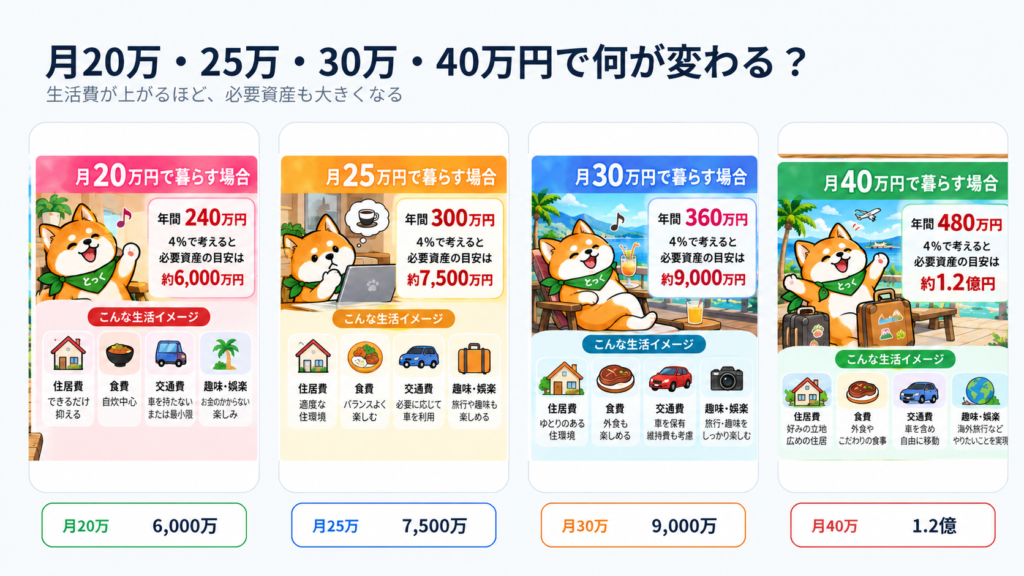
ここでも重要なのは、現在の生活費がそのまま一生続くとは限らないことです。
子どもが独立すれば生活費が減る場合があります。
住宅ローンが終われば支出が下がる場合もあります。
逆に、医療・介護・住宅修繕などで支出が増える場合もあります。
FIRE後の生活費は「固定部分」と「ゆとり部分」に分ける
FIRE生活費を決めるときは、すべての支出を一つの数字にまとめるより、
絶対に必要な支出
と
調整できる支出
に分けると考えやすくなります。
たとえば、
最低限必要な生活費
・住居費
・食費
・水道光熱費
・通信費
・保険料
・税金
・日用品
・最低限の交通費
ゆとり部分
・旅行
・外食
・趣味
・レジャー
・高額な買い物
・プレゼント
などです。
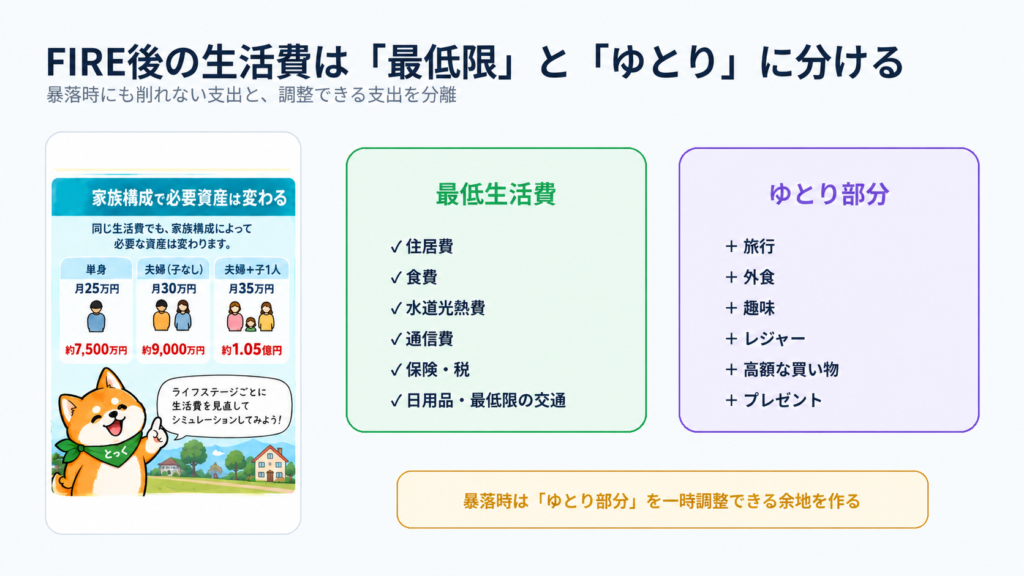
株価が暴落した年に、食費や家賃を突然半分にするのは難しいでしょう。
一方で、旅行や大型レジャーを一年延期することはできるかもしれません。
FIREでは「普段の年間生活費」だけではなく、
最低いくらあれば生活できるか
どこまでなら一時的に削れるか
を決めておくことが重要です。
当サイトのシミュレーターにも、年間支出を「最低限必要な生活費」と「ゆとり部分」に分けて分析する機能があります。
生活費を下げる効果は非常に大きい
たとえば年間生活費を360万円から300万円へ下げるとします。
差は年間60万円です。
4%目安なら、必要資産は、
9,000万円 → 7,500万円
となり、1,500万円下がります。
年間480万円から360万円へ下げるなら、
1億2,000万円 → 9,000万円
で3,000万円の差です。
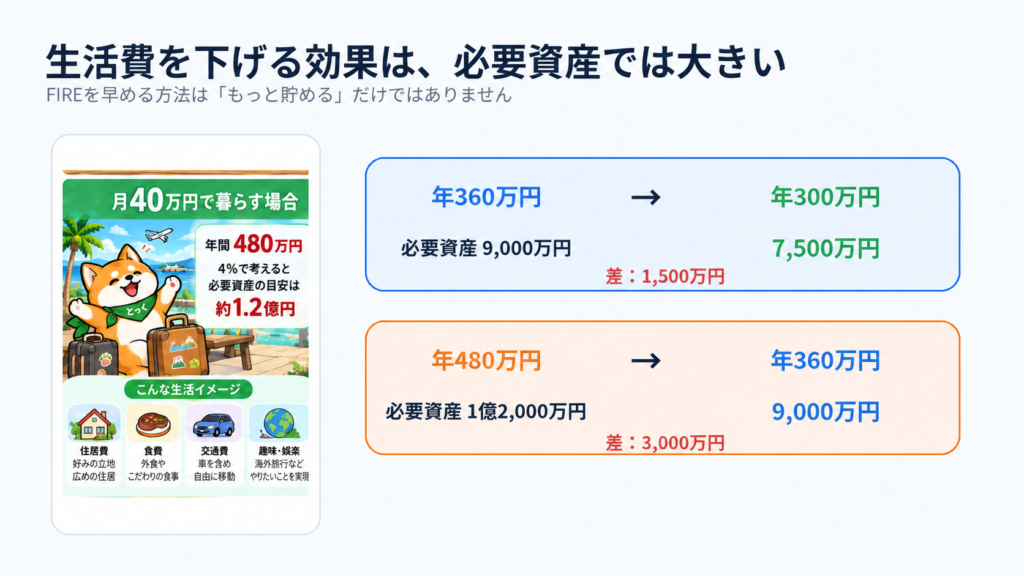
つまりFIREを早める方法は、資産を増やすことだけではありません。
生活費を無理のない範囲で見直すことも、非常に大きな効果があります。
ただし、生活の満足度を犠牲にしてまで支出を削る必要はありません。
FIREは「お金を使わない人生」を目指すものではなく、働き方や時間の使い方を選びやすくするための手段です。
FIRE後に生活費が増える人もいる
会社を辞めれば支出が必ず減るとは限りません。
時間が増えることで、
旅行
外食
趣味
習い事
車での移動
家族とのレジャー
などが増える可能性があります。
そのためFIRE前の家計簿をそのまま使うのではなく、
「FIREしたらどう暮らしたいか」
を基準に生活費を作る方が現実的です。
例
現在:月27万円
FIRE後:通勤費▲2万円
旅行・趣味+5万円
結果:月30万円
ということもあります。
生活費は「現在の節約額」ではなく、「FIRE後に送りたい生活の予算」です。
インフレも忘れない
今なら月30万円で暮らせても、20年後、30年後も同じ金額で同じ生活ができるとは限りません。
物価が上がれば、必要な支出も増えます。
特に40代・50代でFIREする場合、FIRE後の期間が長くなるため、インフレの影響を無視しにくくなります。
だから、
「現在の生活費360万円を一生固定」
と考えるのではなく、インフレを含めた資産推移を確認する必要があります。
年金が始まると、必要な取り崩し額は小さくなることがある
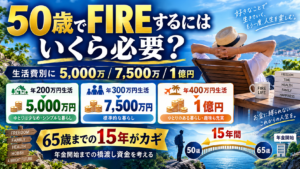
50歳でFIREした場合、原則65歳まで15年間あります。
この期間は、生活費の多くを資産から補う必要があります。
しかし65歳以降に公的年金が始まれば、資産から必要な金額は変わります。
たとえば年間生活費360万円で、世帯年金が年間300万円なら、単純な不足額は年間60万円です。
そのため、
年間生活費×25
だけでは、実際のFIRE必要資産を正確には表せません。
自分のFIRE生活費はいくらにすればいい?
おすすめは、3段階で作る方法です。
1. 最低生活費
これ以下には下げたくない金額。
2. 通常生活費
普段のFIRE生活で使いたい金額。
3. ゆとり生活費
旅行や趣味を多めに楽しむ場合の金額。
たとえば、
最低:月22万円
通常:月28万円
ゆとり:月35万円
のように作ります。
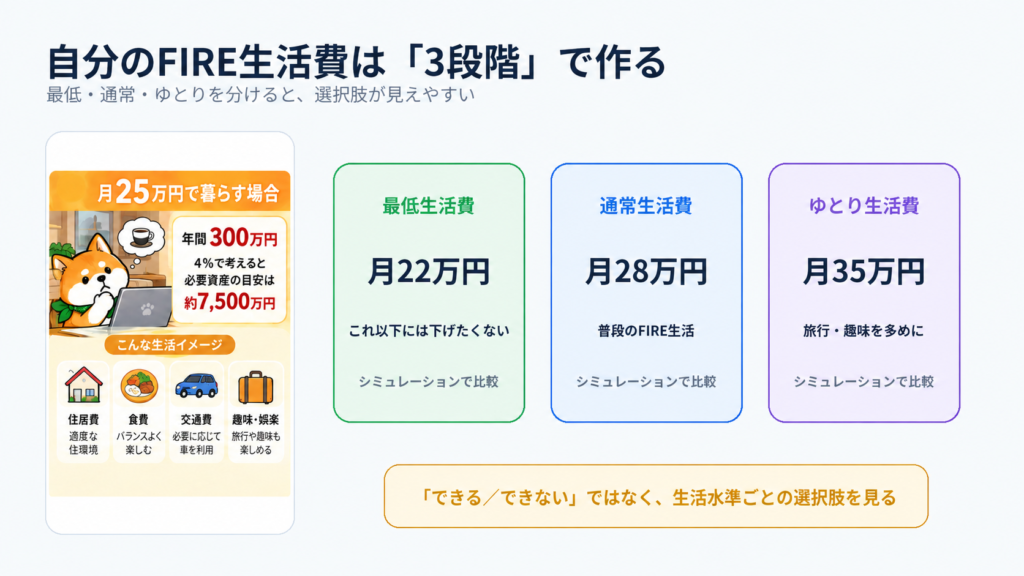
そしてシミュレーターで、それぞれの条件を比較します。
通常生活なら何歳まで持つか。
暴落時に最低生活費へ下げればどうなるか。
資産に余裕があれば、ゆとり生活をどこまで増やせるか。
こうすると「FIREできる・できない」という二択ではなく、生活水準ごとの選択肢が見えてきます。
自分の生活費で無料シミュレーションする
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
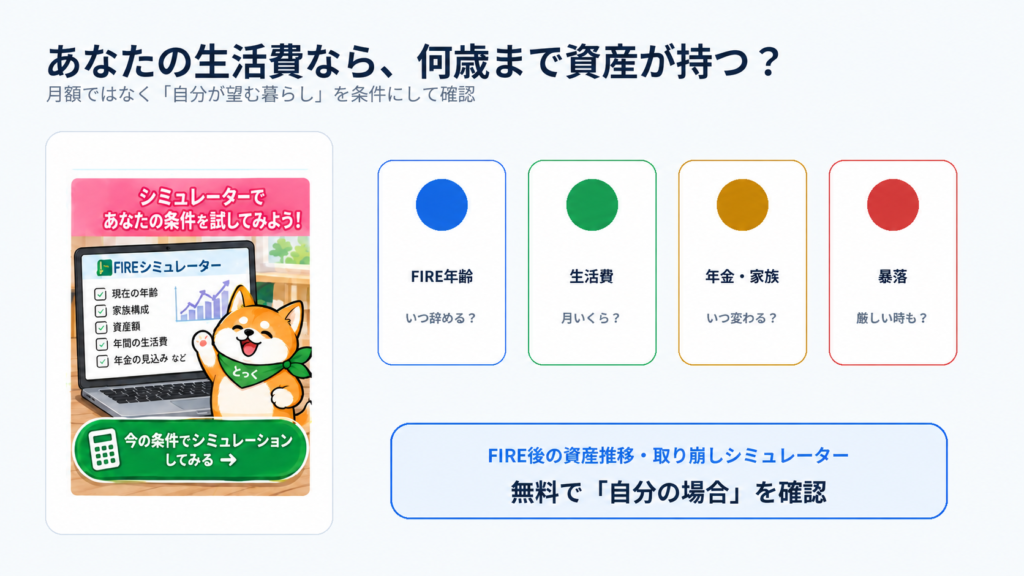
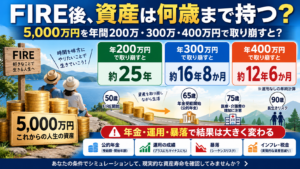
たとえば、同じ50歳・資産9,000万円でも、
年300万円
年360万円
年420万円
と生活費を変えれば、資産推移も変わります。
さらに、
・公的年金
・家族構成
・子どもの独立
・住宅
・暴落
・インフレ
なども加えて確認できます。
「FIRE後に月いくら使える?」
ではなく、
「月いくらなら、自分が望む生活を何歳まで続けられる?」
を確認してみてください。
→ FIRE後の資産推移・取り崩しシミュレーター
まとめ:FIRE必要資産を決めるのは、資産額より先に「生活費」
FIREの必要資産を考えるなら、最初に生活費を決めることが重要です。
4%を単純な目安とすると、
月20万円 → 6,000万円
月25万円 → 7,500万円
月30万円 → 9,000万円
月40万円 → 1億2,000万円
です。
月5万円の差でも、必要資産では1,500万円の差になります。
しかし、生活費は一生固定ではありません。
年金開始、子どもの独立、住宅、インフレ、医療費などによって変わります。
だからFIREでは、
最低生活費
通常生活費
ゆとり生活費
の3段階を作り、自分の資産でどの生活水準を維持できるか確認する方法がおすすめです。
FIREの目的は、生活費を極限まで削ることではありません。
自分が大切にしたいことへ、時間とお金を使える状態を作ることです。
関連記事
参考資料
・総務省統計局「家計調査 2025年平均」
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/
・総務省統計局「家計調査報告 2025年平均結果の概要」
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”, Journal of Financial Planning
https://www.financialplanningassociation.org/learning/publications/journal/OCT94-determining-withdrawal-rates-using-historical-data
コメント