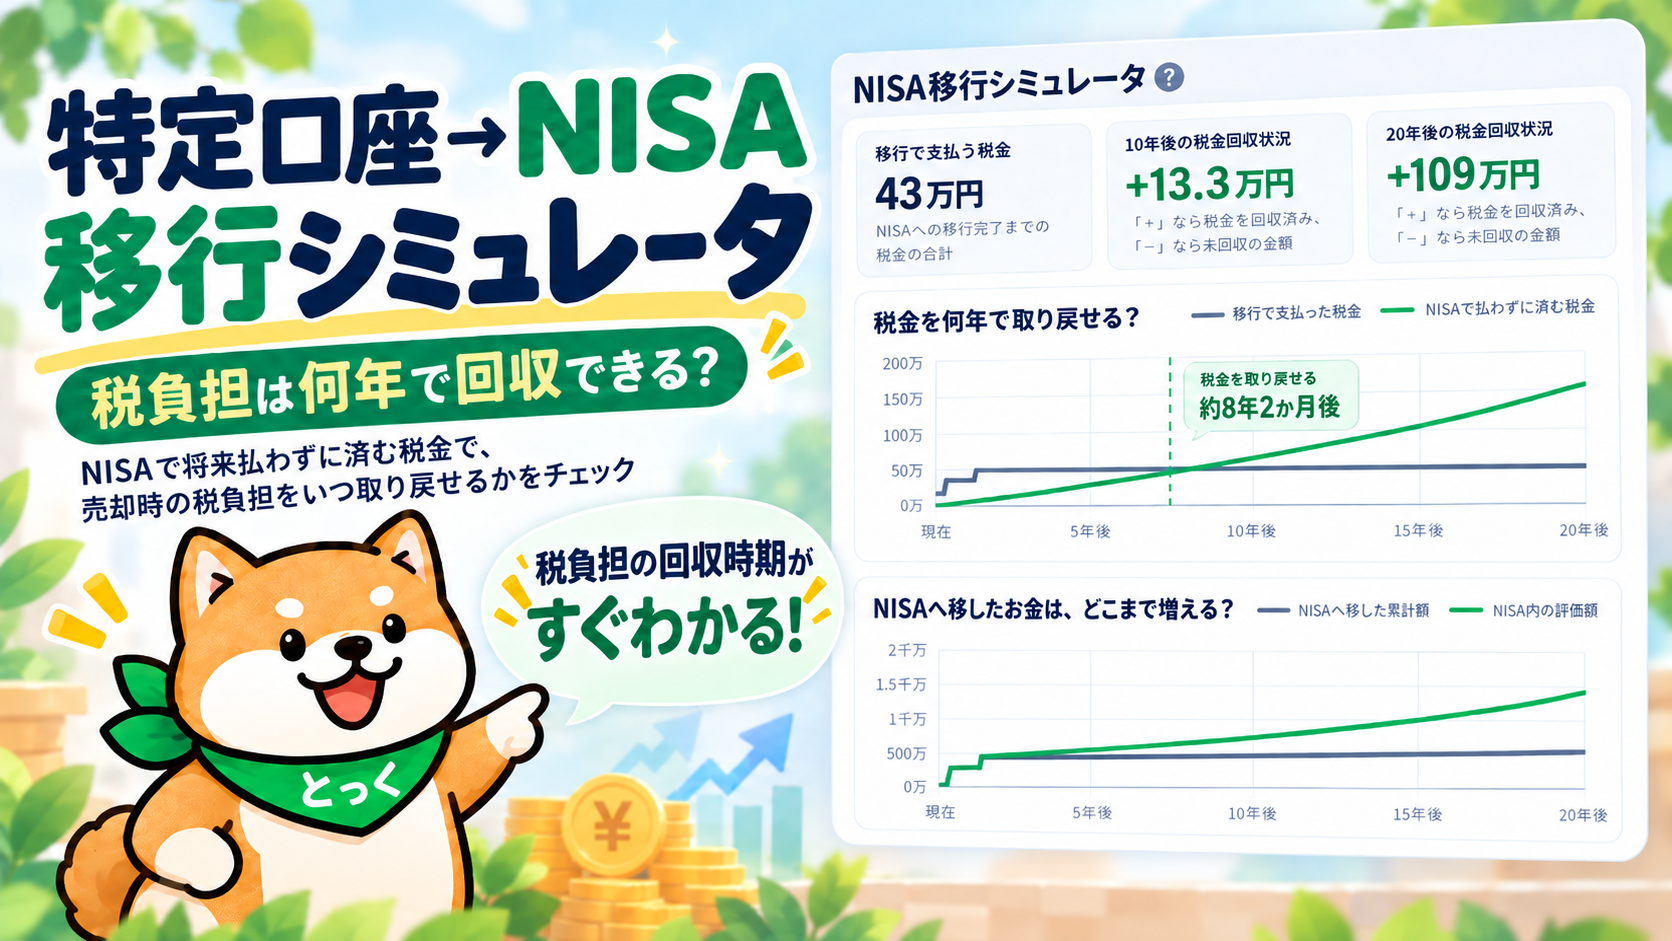
特定口座で持っている株や投資信託を、NISAへ移した方がいいのか?
そう考えたことはありませんか?
NISAなら運用益が非課税になる一方、特定口座の商品をNISAへ移すには、いったん売却して買い直す必要があります。含み益が出ていれば、その売却時に税金もかかります。
そこで悩むのが、「税金を払ってまで今NISAへ移す意味はあるのか?」「何年運用すれば、売却時に払った税金を取り戻せるのか?」という点です。
この判断を感覚だけでするのは意外と難しいものです。含み益の大きさ、今年使えるNISA枠、すでに使っているNISA枠、今後の運用利回りによって、結果は大きく変わります。
そこで、これらを数字で確認できる「特定口座 → NISA移行シミュレーター」を作成しました。
現在の評価額や購入金額などを入力するだけで、NISAへの移行にかかる税金、移行完了までの期間、税負担を取り戻すまでの目安、10年後・20年後の資産推移を自動で確認できます。
「今売るべきか、それとも特定口座のまま持ち続けるべきか」を考える材料として、ぜひ使ってみてください。
特定口座 → NISA 移行シミュレータ
特定口座の商品をNISAへ順次移した場合、売却時に先に払う税金を、NISAで将来払わずに済む税金で何年後に取り戻せるかを確認します。
この簡易版のNISA枠:つみたて投資枠と成長投資枠を合わせて使える商品・運用を前提に、年間最大360万円・総枠1,800万円で計算します。個別株など成長投資枠だけの商品は年間240万円・成長投資枠の総上限1,200万円のため、この簡易版では正確な枠管理を行いません。
売却時の税負担を取り戻すまで
NISAへの移行完了時期を計算しています
「取り戻す」= 今後の追加売却直後も含め、NISAで払わずに済む税金の累計が支払った税金を上回った状態が続くこと
※ 税金だけを比べた目安です。「特定口座のまま」との総資産の損益分岐ではありません。
税金を何年で取り戻せる?
特定口座を売ると税金を先に払います。一方、NISAへ移した後に増えた利益には税金がかかりません。先に払った税金を、NISAで払わずに済む税金が何年で上回るかを表示します。
NISAへ移したお金は、どこまで増える?
今回新たにNISAへ移す金額の累計と、想定リターンで複利運用したNISA評価額を表示します。すでに保有中のNISA資産は含みません。
計算の前提を見る
- 税率は上場株式等の譲渡益を想定し、20.315%で概算しています。
- NISAに入る分だけ特定口座を順次売却し、税金は売却代金から支払う前提です。
- 特定口座の売却とNISAでの買い直しは同じ価格で行えるものとして計算し、売買の時間差による価格変動(スリッページ)は考慮していません。
- 特定口座の含み益は、売却した割合に応じて取得金額も按分して計算します。
- 特定口座とNISAで同じ商品を保有し、同じリターンになる前提です。NISAへ移した後に増えた利益について、特定口座なら将来かかる税金相当額を「NISAで払わずに済む税金」として概算します。
- 配当・分配金、売買手数料、損益通算、繰越控除、外国税、NISA対象商品の違いは考慮していません。
- NISAの非課税保有限度額は総額1,800万円です。「新NISAですでに使っている総額」を差し引いた残り枠だけを今回の移行に使います。NISAの使用額は簿価(買付額)ベースで入力します。2023年までの旧NISA残高は現行1,800万円枠の外枠なので含めません。
- すでにNISAで保有している資産の現在評価額や運用益は入力しないため、複利グラフには含めません。既使用額は1,800万円の残り枠計算だけに使います。
- 年間投資枠は最大360万円として入力を制限します。実際に使える額は商品や、つみたて投資枠・成長投資枠の利用状況によって異なります。
- このシミュレータの「最大360万円/総枠1,800万円」は、つみたて投資枠と成長投資枠を合わせて使える前提です。個別株など成長投資枠だけを使う商品では、年間240万円・総枠1,200万円(1,800万円の内数)が上限です。
- 「今年使えるNISA枠」は現在使う前提です。「来年以降」は各年の年初に移す近似で、計算上は1月1日を使います。実際の売買日は市場営業日や積立設定により異なります。
- 既存のNISA資産を売却して翌年に総枠を再利用するケースは、このシミュレータでは扱いません。
- NISAへの移行が20年を超えて続く入力では、20年より先の追加売却税が未確定のため、回収時期は「20年以内では判定できません」と表示します。
- 回収時期は月次の資産推移だけでなく、各年の追加売却直後に税金が増える瞬間も確認し、その後に未回収へ戻らない最初の月を表示します。
- 「取り戻すまで」は、特定口座を売ったときに実際に払う税金と、NISAへ移した後の利益にかからない税金相当額を比べた目安です。将来の運用成果を保証するものではなく、税制・制度変更により実際の結果は変わります。


コメント