「50歳でFIREしたら、年金はどうなるの?」
FIREを考えるとき、資産額や生活費には目が向きやすい一方で、公的年金は後回しになりがちです。
しかし、50歳でFIREする場合、老齢基礎年金の原則受給開始である65歳まで15年あります。
FIRE前半は資産からの取り崩しが中心でも、65歳以降は公的年金が加わるため、家計の構造が大きく変わります。
一方で、会社員を早く辞めれば、その後の厚生年金の加入期間や報酬の積み上げ方も変わります。
つまり公的年金は、「65歳になったら考えるもの」ではなく、「FIREする前に確認するもの」です。
この記事では、50歳で会社員を辞めてFIREするケースを中心に、退職前に知っておきたい年金のポイントを整理します。
1. 50歳でFIREすると、原則65歳まで15年ある
老齢基礎年金は、受給資格期間が10年以上ある場合、原則65歳から受け取れます。
50歳でFIREするなら、65歳まで15年間です。
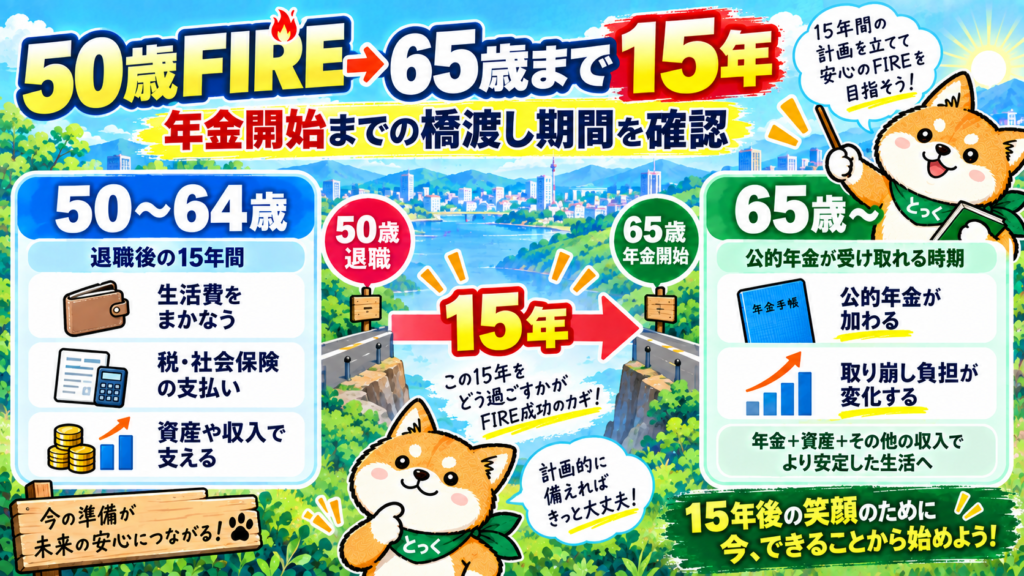
この15年間は、生活費、税金、健康保険、国民年金、住宅費などを、資産やFIRE後の収入で賄う必要があります。
そして65歳以降は、公的年金が家計へ加わります。
そのためFIREシミュレーションでは「50~64歳」と「65歳以降」を分けて考えると分かりやすくなります。
2. FIREしても、これまで積み上げた年金が消えるわけではない
会社員として厚生年金に加入してきた期間が、退職した瞬間に消えるわけではありません。
老齢厚生年金の報酬比例部分は、厚生年金に加入していた期間や報酬額などに応じて計算されます。
ただし、50歳で会社を辞め、その後は厚生年金に加入しない働き方をする場合、50歳以降の厚生年金の加入月数や報酬の積み上げは増えません。
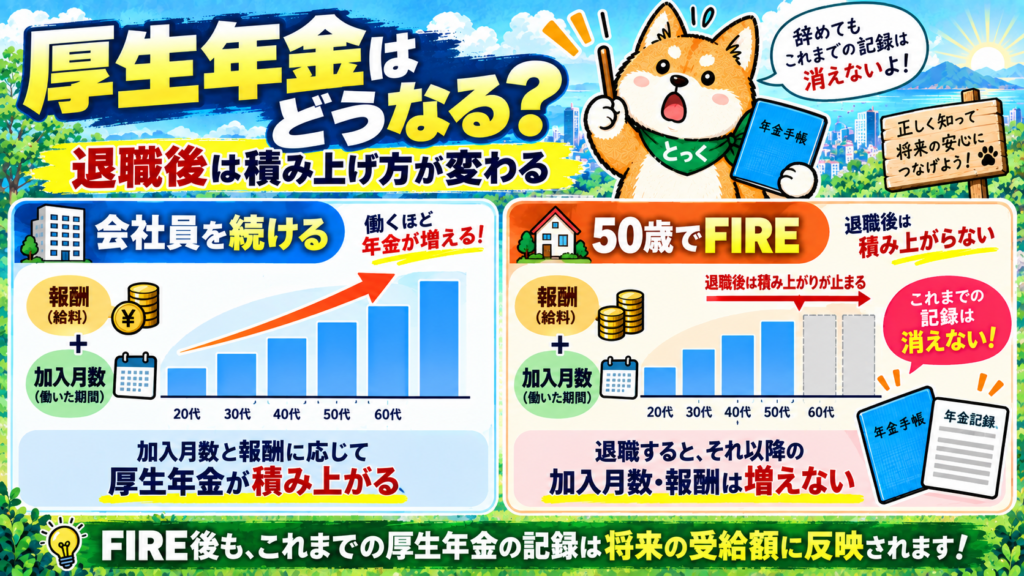
つまり「FIREすると年金がゼロになる」ではなく、「会社員を続けた場合とは、将来の年金額が変わる可能性がある」と考える方が正確です。
どの程度変わるかは、これまでの加入期間、給与や賞与、FIREする年齢、FIRE後の働き方、国民年金の納付状況などによって異なります。
3. 50歳で退職しても、60歳までは国民年金を確認
日本国内に住所がある20歳以上60歳未満の人は、厚生年金に加入している場合などを除き、原則として公的年金制度への加入が必要です。
会社員が50歳で退職し、厚生年金に加入しなくなり、厚生年金に加入する配偶者の扶養にも入らない場合は、国民年金第1号被保険者への切り替えを確認する必要があります。
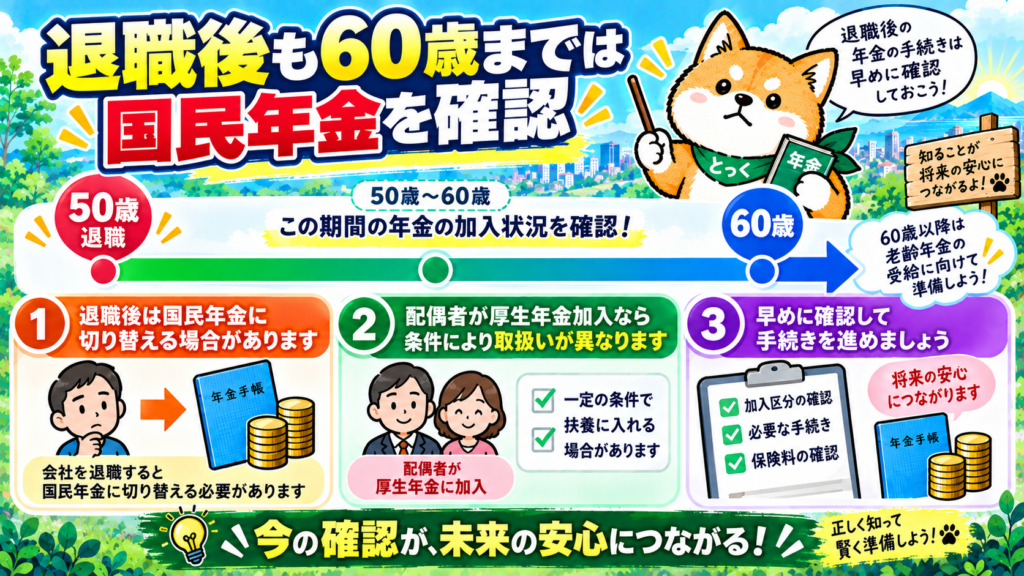
一方、厚生年金に加入する配偶者の扶養に入って第3号被保険者になる場合など、扱いは状況によって変わります。
「会社を辞めたから、年金保険料はもう払わない」と決めつけないことが重要です。
50歳FIREなら60歳まで約10年間あります。この期間の国民年金保険料もFIRE後のキャッシュフローに入れておきましょう。
4. FIREする人は「ねんきんネット」の詳細試算を使う
FIRE前にぜひ確認しておきたいのが「ねんきんネット」です。
ねんきんネットでは、将来受け取る老齢年金の見込額を試算できます。
ここで重要なのが「かんたん試算」と「詳細な条件で試算」の違いです。
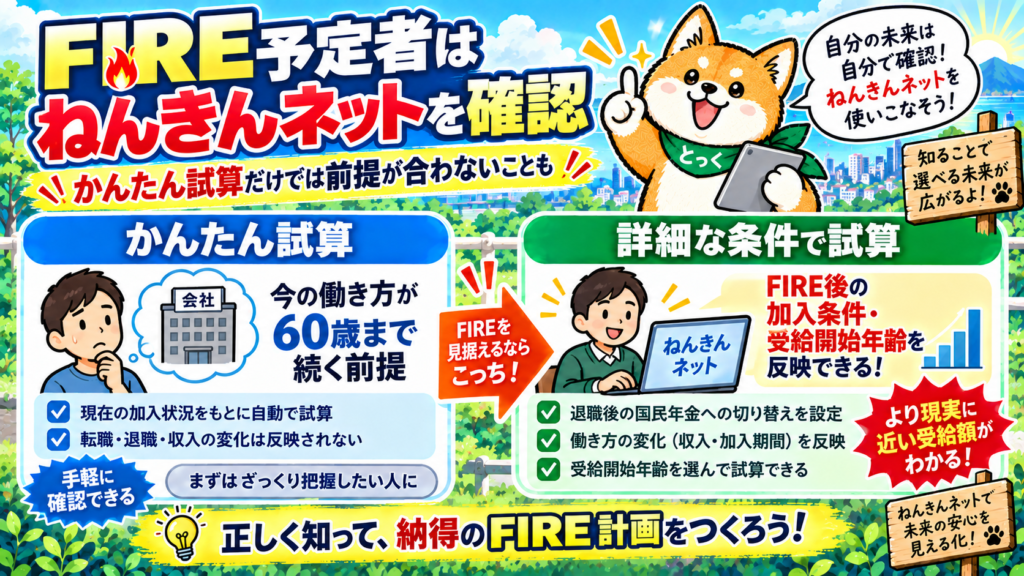
日本年金機構によると、「かんたん試算」は現在の加入条件が60歳まで継続すると仮定して見込額を自動的に試算します。
そのため「50歳で会社を辞めてFIREする」予定の人は、その前提と合わない可能性があります。
FIRE予定があるなら「詳細な条件で試算」を使い、今後の職業や収入、受給開始年齢、国民年金保険料の納付条件などを自分の予定に合わせて変更して確認する方が適しています。
現在の働き方を60歳まで続ける前提の年金見込額を、そのまま50歳FIRE後の収入として使うと、シミュレーションが楽観的になる可能性があります。
5. 年金は何歳から受け取る?
老齢年金の支給開始年齢は原則65歳ですが、本人の希望によって受給開始時期を変更できます。
60~64歳に繰り上げて受け取る方法と、66~75歳に繰り下げて受け取る方法があります。
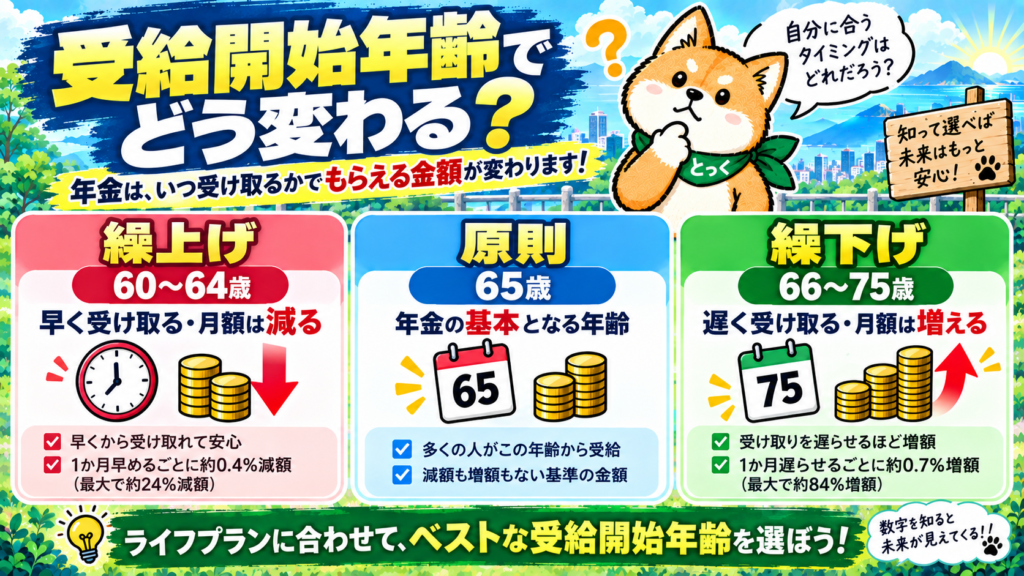
繰上げ受給では早く受け取れる代わりに年金額が減額されます。
繰下げ受給では受給開始を遅らせる代わりに年金額が増額されます。
FIREでは、この選択が資産取り崩しに直結します。
60代前半の資産残高が厳しいため早めに受け取る、資産に余裕があるため受給開始を遅らせて将来の固定収入を増やす、など考え方はいくつかあります。
どちらが有利かは寿命、資産残高、生活費、運用状況、税金・社会保険、配偶者の年金などによって変わります。
受給開始年齢だけを単独で判断せず、生涯キャッシュフローで比較することが重要です。
6. 夫婦FIREは、本人と配偶者の年金を別々に確認
夫婦でFIREする場合は、世帯全体の年金額だけを見るのではなく、本人と配偶者を分けて確認してください。
たとえば本人50歳、配偶者48歳で同時にFIREし、どちらも65歳から年金を受け取るなら、本人は15年後、配偶者は17年後です。
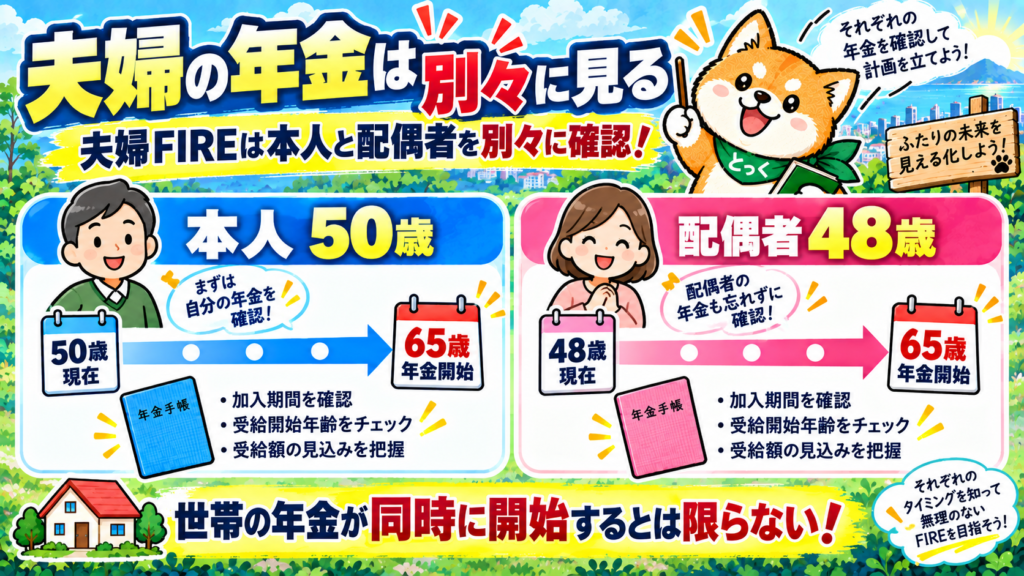
つまり、本人が65歳になった年からすぐに夫婦2人分の年金が揃うわけではありません。
夫婦FIREでは、各人の年齢、各人の年金見込額、各人の受給開始年齢を分けて入力する方が現実的です。
FIRE後の年金はいくらあれば安心?
これは、年金額だけでは判断できません。
たとえば年間生活費360万円の世帯で、年金収入が年間300万円なら単純な不足額は年間60万円です。
年金収入が年間200万円なら、不足額は年間160万円です。
この不足分をFIRE後の資産から補うことになります。
実際には税金や社会保険等もあるため、この差額がそのまま取り崩し額になるわけではありません。
それでも「生活費-年金収入」という視点は、65歳以降の資産取り崩しを考えるうえで有用です。
「年金をゼロにしておけば安全」とも限らない
厳しいストレステストとして年金をゼロにすることには意味があります。
しかし通常の生活設計で公的年金を完全に無視すると、必要資産を過大に見積もる可能性があります。
反対に、会社員を60歳まで続ける前提の年金額をそのまま使えば、FIRE後の年金を過大評価する可能性があります。
おすすめは、通常ケースではFIRE予定を反映した年金見込額を使い、別途、年金額を低めにした厳しいケースも確認する方法です。
当サイトのFIREシミュレーターでも年金を設定できます
当サイトの「FIRE後の資産推移・取り崩しシミュレーター」では、本人と配偶者それぞれの公的年金を設定できます。
さらに任意機能として「経歴から公的年金を自動算定」も用意しています。
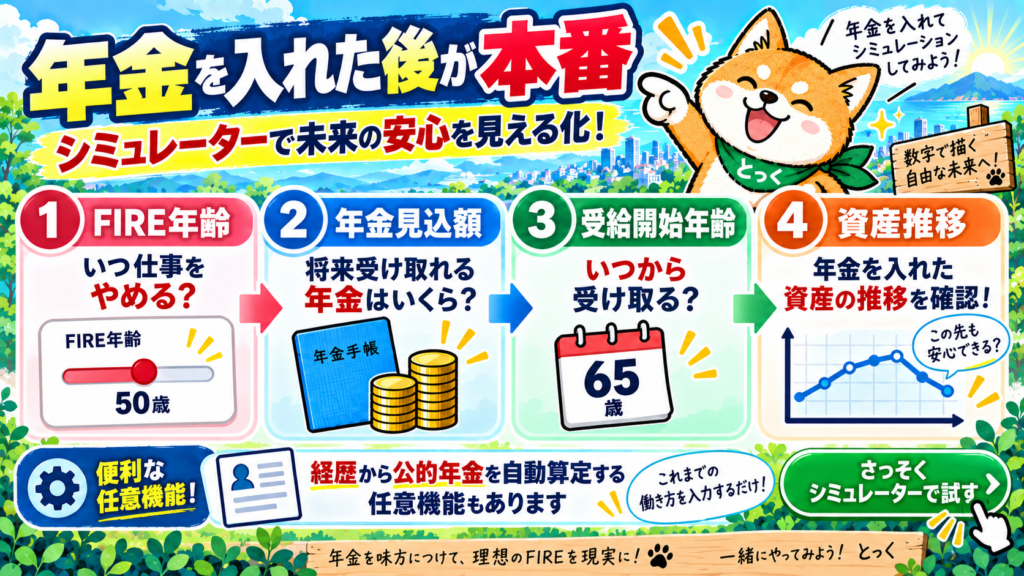
この機能では、国民年金納付月数、2003年3月以前・以後の厚生年金月数、平均報酬などから公的年金額を概算して入力できます。
あくまで概算なので、実際のFIRE判断では、ねんきんネット等の公的な見込額も確認してください。
そのうえでFIRE開始年齢、年金額、受給開始年齢、生活費、資産、暴落条件などを入力すると、年金開始前と年金開始後をつないだ資産推移を確認できます。
FIRE前の年金チェックは4ステップ
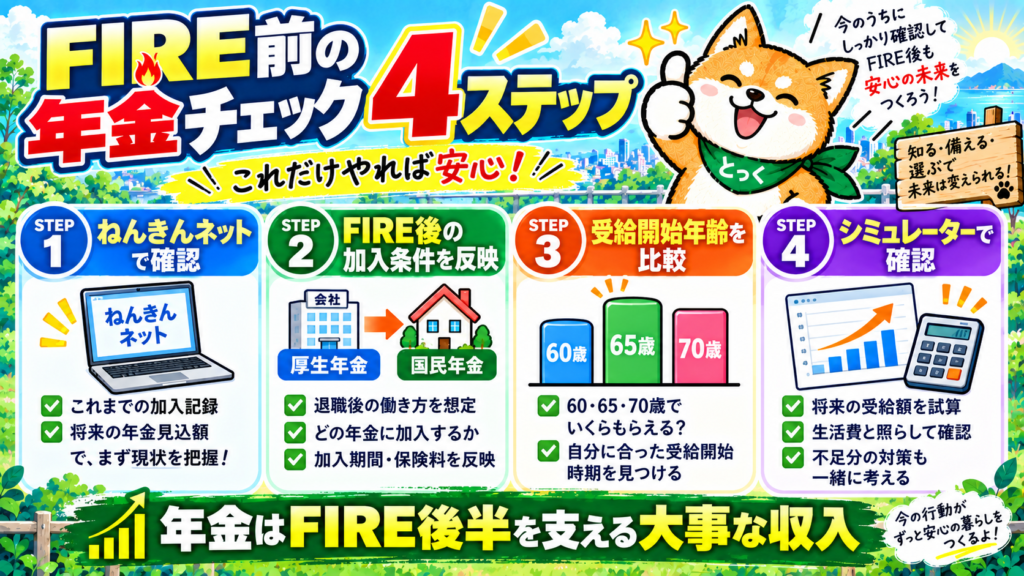
STEP1:ねんきんネットで年金記録と見込額を確認する
STEP2:FIRE後の働き方・加入制度を反映する
STEP3:何歳から年金を受け取るか比較する
STEP4:FIREシミュレーターへ年金額を入れ、資産寿命を確認する
この順番なら「FIREしたら年金がどうなるか分からない」という状態から、「自分の場合は何歳からいくら入る予定か」まで具体化できます。
まとめ:年金はFIRE後半を支える重要な収入
FIREすると、公的年金がなくなるわけではありません。
ただし、会社員を早く辞めれば、厚生年金のその後の積み上がり方は変わります。
50歳で会社員を辞めるなら、60歳までは国民年金への加入も確認が必要です。
そして原則65歳から公的年金が始まれば、資産からの取り崩し負担も変わります。
だからFIREでは、現在の資産と年間生活費だけでなく、将来の公的年金も一緒に考えることが重要です。
年金は「老後の話」ではありません。
50代でFIREする人にとっては、FIRE開始から15年後に家計を大きく変える収入源です。
会社を辞める前に、自分自身の年金見込額を確認しておきましょう。
関連記事
参考資料
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
・日本年金機構「年金に加入する」
https://www.nenkin.go.jp/service/mokutekibetsu/kojin/kanyu/index.html
・日本年金機構「ねんきんネットによる年金見込額試算」
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/estimatedamount.html
・日本年金機構「老齢厚生年金(報酬比例部分)」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03.pdf


コメント