「50歳で会社を辞めたい。でも、いくらあればFIREできるのだろう?」
50歳前後でFIREを考える場合、30代や40代のFIREとは少し事情が違います。
大きな理由は、公的年金の受給開始が近づいている一方で、原則65歳までまだ15年あることです。
そのため、50歳FIREでは単純に「生活費×25」だけを見るのではなく、
50歳から年金開始までの15年間をどうつなぐか
を考えることが非常に重要です。
この記事では、
・年間生活費200万円
・250万円
・300万円
・350万円
・400万円
の場合に、50歳FIREで必要資産をどう考えればよいのかを整理します。
まず結論:生活費×25なら5,000万円~1億円
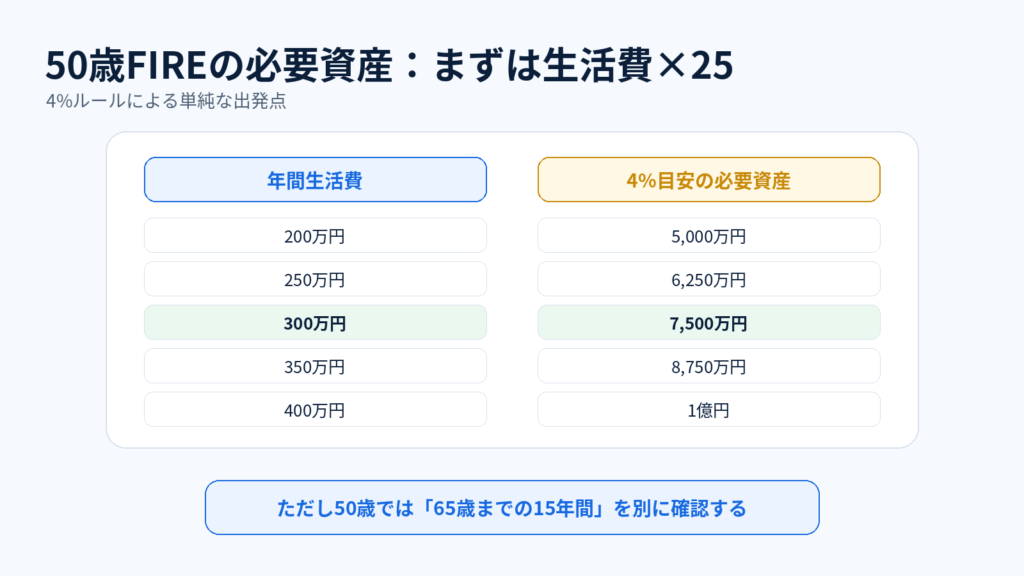
FIREの目安としてよく使われる4%ルールで単純計算すると、必要資産は次のようになります。
年間生活費200万円 → 5,000万円
年間生活費250万円 → 6,250万円
年間生活費300万円 → 7,500万円
年間生活費350万円 → 8,750万円
年間生活費400万円 → 1億円
計算式は、
年間生活費 ÷ 4%
= 年間生活費 × 25
です。
たとえば、年間300万円で暮らすなら、
300万円 × 25 = 7,500万円
となります。
しかし、50歳でFIREする場合は、この数字だけで判断するのはおすすめしません。
なぜなら65歳から公的年金が始まる一方、50~64歳にはまだ年金収入がないからです。
50歳FIREは「年金開始前」と「年金開始後」に分ける
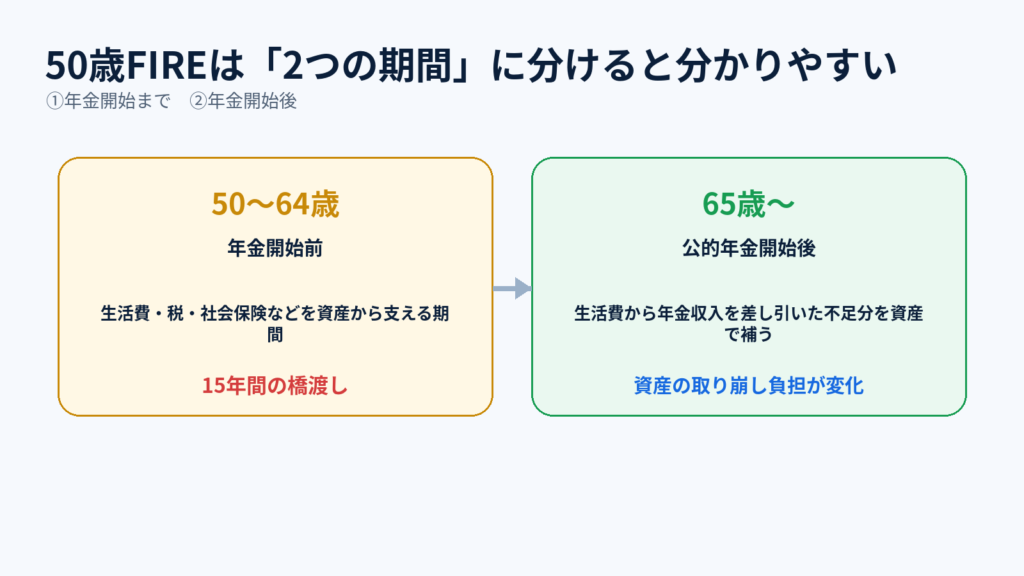
50歳FIREを考えるときは、人生を大きく2つに分けると理解しやすくなります。
① 50~64歳:公的年金が始まる前
50歳で退職すると、原則65歳まで15年間あります。
この間は、
・生活費
・税金
・健康保険
・国民年金
・住宅費
・その他の支出
などを、基本的には保有資産やFIRE後の収入から支える必要があります。
② 65歳以降:公的年金が始まった後
65歳以降は、公的年金が家計へ加わります。
そのため、
年間生活費 - 年金収入
が、資産から補うべき金額の一つの目安になります。
日本の老齢基礎年金は、受給資格期間を満たしている場合、原則65歳から受給できます。
60~64歳に繰上げる方法や、66歳以降75歳まで繰下げる方法もあります。
50歳FIREでは、「年金がいくらか」だけでなく「年金開始まで何年間あるか」が重要なのです。
夫婦で年290万円の年金を受け取るモデルなら?
ここからは考え方を分かりやすくするため、
本人:年200万円
配偶者:年90万円
合計:年290万円
を65歳以降に受け取る夫婦を例にします。
これは全国平均や推奨額ではありません。
前回の記事「資産5,000万円でFIREできる?」と比較しやすくするために使うモデル条件です。
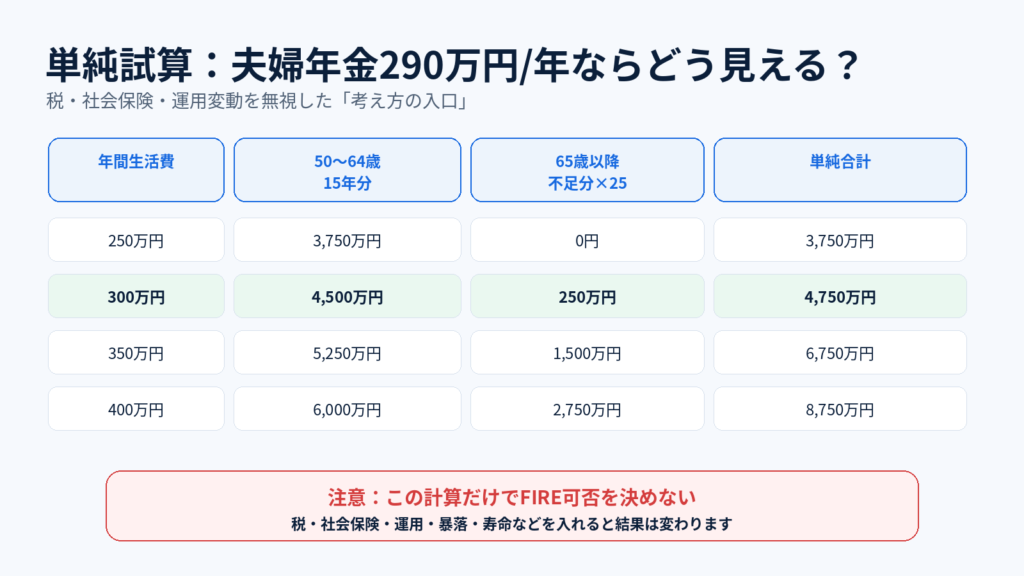
まず運用益、税金、社会保険、市場変動などをいったん無視して、非常に単純な二段階計算をします。
年間生活費250万円
50~64歳:
250万円 × 15年 = 3,750万円
65歳以降:
年金290万円 > 生活費250万円
単純計算では、年金開始後の不足額は0円です。
合計の出発点:
約3,750万円
年間生活費300万円
50~64歳:
300万円 × 15年 = 4,500万円
65歳以降:
300万円 - 年金290万円 = 年10万円不足
10万円 × 25 = 250万円
単純合計:
約4,750万円
年間生活費350万円
50~64歳:
350万円 × 15年 = 5,250万円
65歳以降:
350万円 - 290万円 = 年60万円不足
60万円 × 25 = 1,500万円
単純合計:
約6,750万円
年間生活費400万円
50~64歳:
400万円 × 15年 = 6,000万円
65歳以降:
400万円 - 290万円 = 年110万円不足
110万円 × 25 = 2,750万円
単純合計:
約8,750万円
この考え方を見ると、
「50歳なら生活費×25より少ない資産でもFIREできる場合があるのでは?」
と思うかもしれません。
実際、公的年金を考慮すると、その可能性はあります。
しかし、この単純計算には大きな問題があります。
単純計算だけでは足りない理由
先ほどの計算では、
・税金
・社会保険
・インフレ
・株価暴落
・運用利回りのばらつき
・住宅関連支出
・臨時支出
・長生き
・配偶者との年齢差
・年金の受給開始時期
などをほとんど考慮していません。
そのため、実際にはもっと多くの資産が必要になる場合もあれば、運用や収入によって少なくて済む場合もあります。
分かりやすい例が、前回の記事で検証した資産5,000万円のケースです。
5,000万円なら年間300万円生活はできた?
前回、
本人50歳
配偶者48歳
金融資産5,000万円
年間生活費300万円
完全FIRE
本人年金200万円
配偶者年金90万円
という条件で、当サイトのFIREシミュレーターを使って計算しました。
先ほどの単純計算なら、必要額は約4,750万円です。
つまり、5,000万円あれば一見届きそうに見えます。
しかし詳細なシミュレーションでは、
67歳9ヶ月で資金不足
という結果になりました。
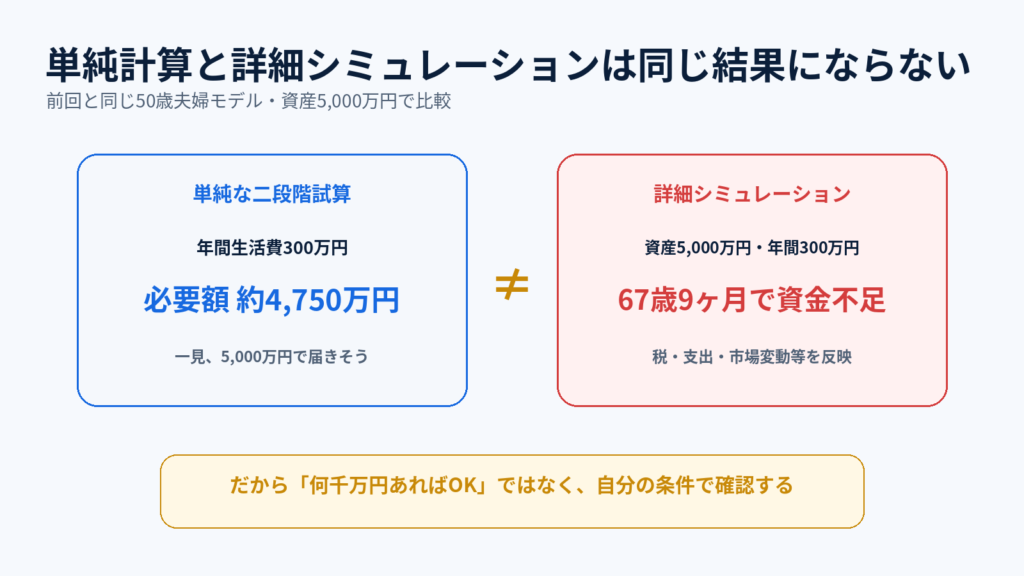
これは非常に重要です。
「65歳から年金がある」
「単純計算では足りそう」
というだけでは、FIREの安全性は判断できません。
税・社会保険、資産の運用、暴落、各種支出などを含めると結果は変わるからです。
前回の詳細な検証はこちらです。
→ 資産5000万円でFIREできる?50歳夫婦で年金・暴落までシミュレーション
50歳で退職すると国民年金も確認が必要
会社員として厚生年金に加入していた人が50歳で退職し、再就職せず、配偶者の扶養にも入らない場合を考えます。
日本国内に住所がある20歳以上60歳未満の人は、原則として国民年金への加入が必要です。
つまり50歳で会社を辞めても、
「もう年金保険料を払わなくてよい」
とは限りません。
60歳までの国民年金保険料もFIRE後のキャッシュフローに含めて考える必要があります。
健康保険料も人によって違う
退職後の健康保険も重要です。
国民健康保険料は全国一律ではありません。
市町村国保の場合、具体的な保険料の算定方法などは各市町村の条例等で定められています。
そのため、
「50歳FIREなら健康保険料は年間○万円」
と一律に決めることはできません。
会社員時代の給与、退職後の所得、住んでいる自治体などによって負担が変わります。
FIREシミュレーションでは、この部分を無視しないことが重要です。
50歳FIREで特に確認したい6項目
50歳で会社を辞める前に、最低でも次の6項目は確認しておきたいところです。
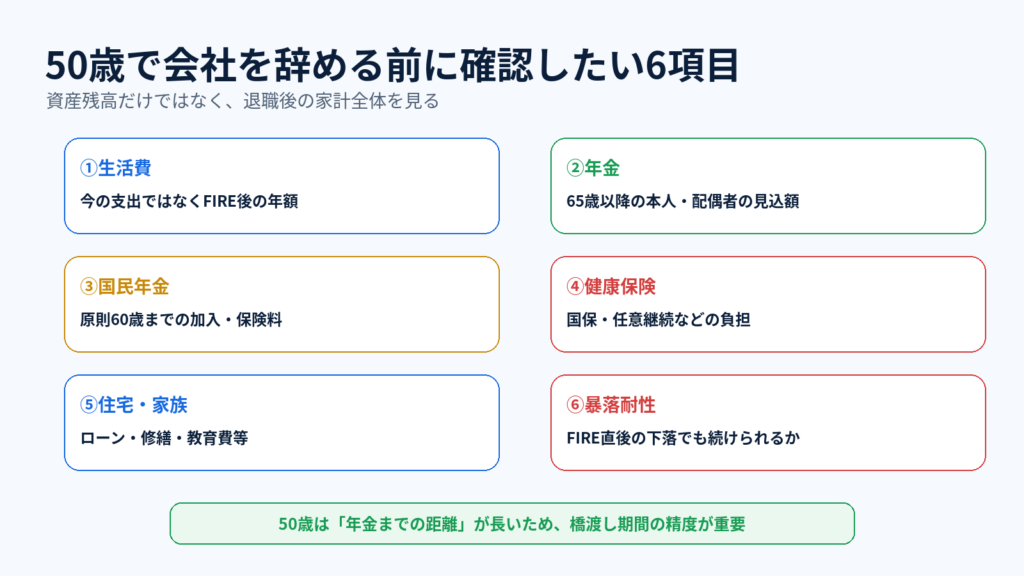
1. FIRE後の年間生活費
現在の支出ではなく、退職後の生活で年間いくら使うのかを確認します。
通勤費などが減る一方、旅行や趣味の支出が増えることもあります。
2. 本人・配偶者の年金見込額
ねんきんネットやねんきん定期便などで確認します。
夫婦の場合は、本人だけでなく配偶者分も重要です。
3. 60歳までの国民年金
50歳退職なら原則60歳まで10年間あります。
退職後の加入状況を確認します。
4. 健康保険
国民健康保険、任意継続、家族の扶養など、退職後の加入方法と負担を確認します。
5. 住宅・家族関連支出
住宅ローン、固定資産税、家の修繕、教育費、子どもの独立などです。
50代は大きなライフイベントが残っているケースがあります。
6. FIRE直後の暴落
50歳から数年以内に株価が大きく下がった場合でも、生活を続けられるか確認します。
平均利回りだけを見るのではなく、悪い順番で市場変動が起きるケースも確認したいところです。
50歳でFIREするなら、結局いくらを目標にする?
「結局、50歳ならいくら必要なの?」
という問いに、全員共通の金額を出すことはできません。
ただし、最初の目安としては、
年間生活費200万円 → 5,000万円
年間生活費250万円 → 6,250万円
年間生活費300万円 → 7,500万円
年間生活費350万円 → 8,750万円
年間生活費400万円 → 1億円
という「生活費×25」を確認するのが分かりやすいでしょう。
そのうえで50歳FIREでは、
「年金開始まで15年間」
を別に考えます。
そして最後に、税・社会保険・運用・暴落・住宅・家族などを加えて生涯シミュレーションします。
つまり、
50歳FIREの必要資産 = ○千万円
ではなく、
50歳FIREの必要資産 = 自分の生活費・年金・家族・資産運用で決まる
と考える方が適切です。
必要資産が足りなかったらどうする?
シミュレーション結果が厳しくても、選択肢はあります。
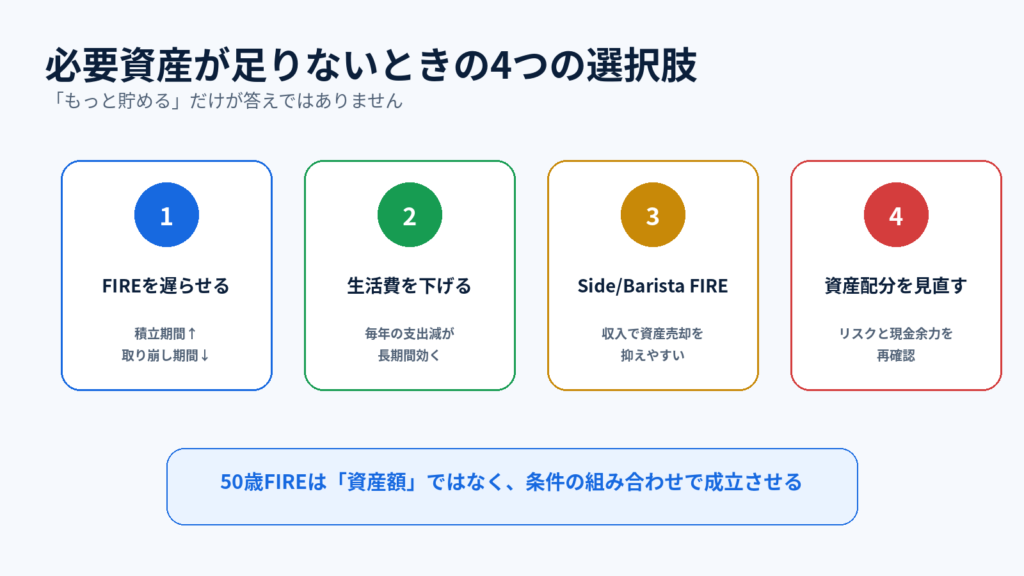
FIRE開始を少し遅らせる
2~3年働くだけでも、
・資産を積み増せる
・取り崩し開始を遅らせられる
・年金開始までの期間を短くできる
という効果があります。
年間生活費を見直す
年間50万円の差でも、20年なら単純合計1,000万円です。
長期間のFIREでは非常に大きな差になります。
Side FIRE・Barista FIREにする
年間100万円でも収入があれば、その分だけ資産売却を抑えられる可能性があります。
完全FIREにこだわらず、少し働くという方法もあります。
資産配分を見直す
現金をどの程度持つのか、株式などをどの程度保有するのかによって、期待リターンだけでなく暴落時の耐久力も変わります。
高い利回りを狙えばよいという話ではなく、自分が続けられるリスク水準を確認することが重要です。
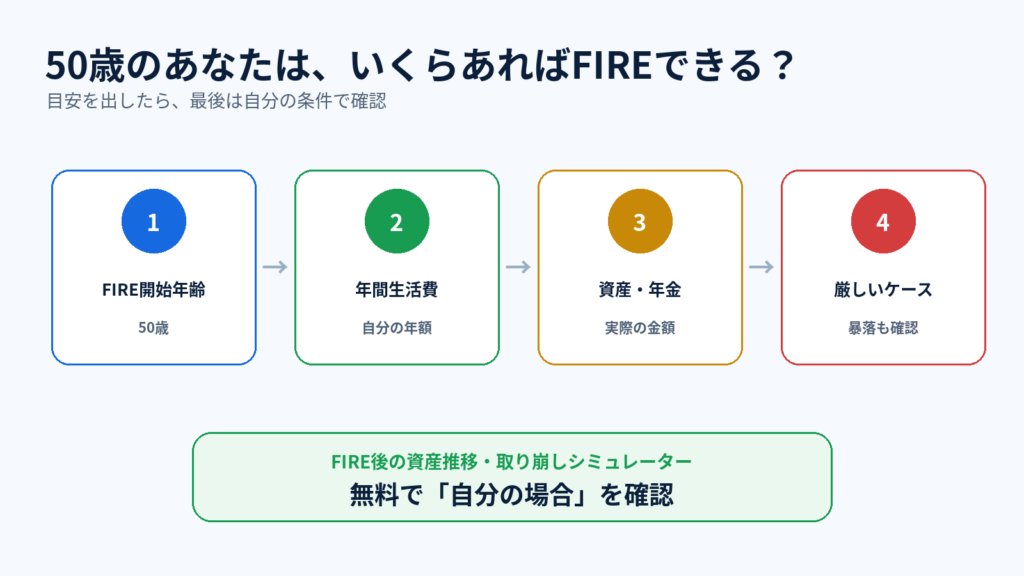
自分の場合、50歳でFIREできるか確認する
当サイトでは「FIRE後の資産推移・取り崩しシミュレーター」を無料公開しています。
最初から細かな条件をすべて入力する必要はありません。
まず、
・FIRE開始年齢
・家族構成
・資産
・FIRE後の働き方
・生活費
などから開始し、その後で年金、住宅、税・社会保険、暴落などを自分自身の条件へ変更できます。
50歳でFIREしたい方は、
「何千万円あればいい?」
だけではなく、
「自分の資産なら何歳まで持つ?」
を確認してみてください。
→ FIRE後の資産推移・取り崩しシミュレーター
https://middleagefire.com/post-fire-asset-management-simulator2/
まとめ:50歳FIREは「年金までの15年」がポイント
50歳FIREの必要資産を考えるなら、まず生活費×25で大まかな目安を出します。
しかし50歳では、公的年金の原則受給開始である65歳まで15年間あります。
そのため、
- 年間生活費×25で大まかな目安
- 50~64歳の橋渡し資金を確認
- 65歳以降の年金不足分を確認
- 税・社会保険・住宅・暴落などを追加
- 自分の条件で生涯シミュレーション
という順番がおすすめです。
前回の検証では、単純計算上は届きそうに見えた資産5,000万円・年間生活費300万円でも、詳細シミュレーションでは67歳9ヶ月で資金不足となりました。
だからこそ、FIREでは「資産額だけ」で判断しないことが重要です。
50歳という年齢は、年金までの距離が見え始め、資産形成も進んでいる人が多い一方、退職後の期間はまだ長く残っています。
自分自身の条件を入れて、「いつ辞めるなら安心できるか」を確認してから判断しましょう。
関連記事
参考資料
・日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
・日本年金機構「会社を退職した場合は、国民年金に加入しなければならないのですか。」
https://www.nenkin.go.jp/section/faq/kokunen/seido/kanyu/taishoku/20120629.html
・厚生労働省「国民健康保険の保険料・保険税について」
https://www.mhlw.go.jp/stf/newpage_21517.html
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”, Journal of Financial Planning


コメント